成果を出すための習慣は4つです。最低支払額より多く支払うこと、支払期日を絶対に遅延しないこと、最も金利が高い残高に余剰金をあてること、そして一括で払えない買い物をこれ以上増やさないことです。
Spendryで実践する方法
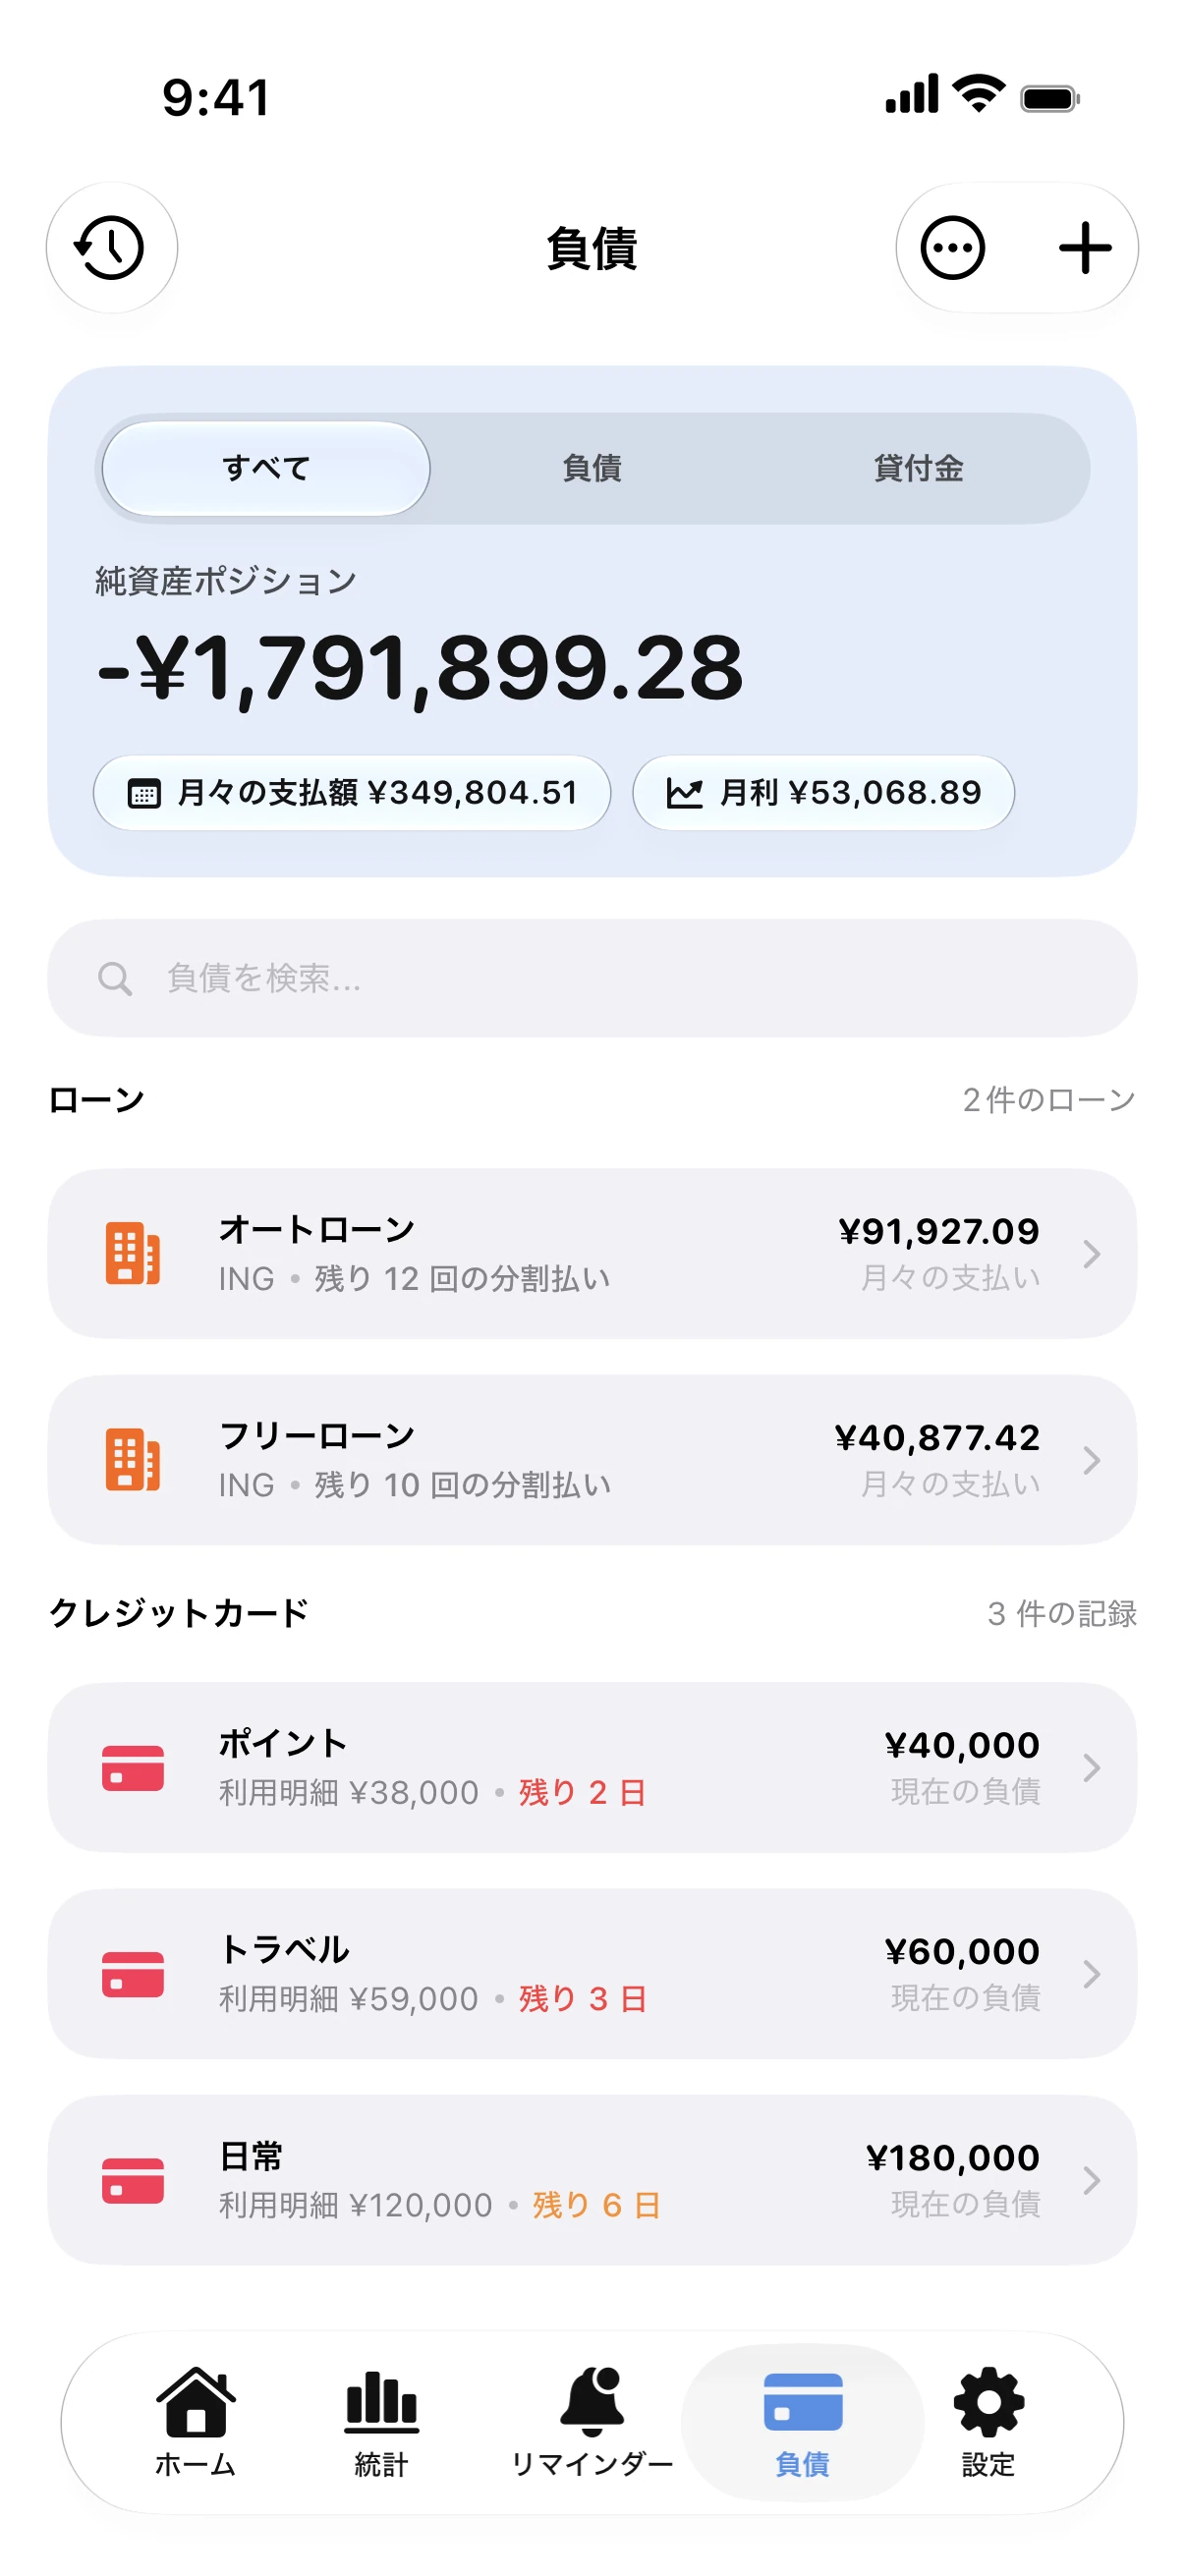
- お持ちのカードを残高、金利、締め日、支払期日とともに追加します。
- 最低支払額を超える毎月の返済額を設定し、アバランチを選択します。
- リマインダーをオンにしておけば、アプリを開いていなくても毎回の支払期日を逃しません。
- 毎月債務を確認して、残高が減り完済予定日が近づいていく様子を確かめましょう。
シミュレーションの例
金利22%で残高3,000の場合、約2.5%の最低支払額だけを払い続けると完済まで10年以上かかります。毎月175ずつの定額払いに変えれば、2年未満で完済できます。
ヒント
臨時収入やボーナスが入ったら、最も金利が高いカードに一部をあててみてください。1回の上乗せ返済だけでも、完済までの期間を数か月短縮できます。
クレジットカード返済シミュレーター
クレジットカードの無料返済シミュレーター。残高、年利、月々の支払額を入力するだけで、完済予定日や利息の総額、リボ払いで最低返済額だけを支払った場合との違いがひと目でわかります。
よくある質問
最高金利のカードと最小残高のカード、どちらから先に返済すべきですか?
最も高い金利から返せば利息を最も抑えられます。最も少ない残高から返せば早い達成感が得られます。Spendryでは両方の完済予定日を確認できるので、比較して選べます。
返済中もそのクレジットカードを使い続けてもよいですか?
支払期日までに一括で支払える買い物だけにしてください。新たな残高を増やすと、完済予定日がさらに先延ばしになってしまいます。