Neljä tapaa tekee suurimman eron: maksa enemmän kuin minimilyhennys, älä koskaan myöhästy eräpäivästä, kohdista ylimääräiset rahat kalleimpaan korkoon ja lopeta sellaisten ostosten tekeminen, joita et voi maksaa heti kokonaan pois.
Tee se Spendryn avulla
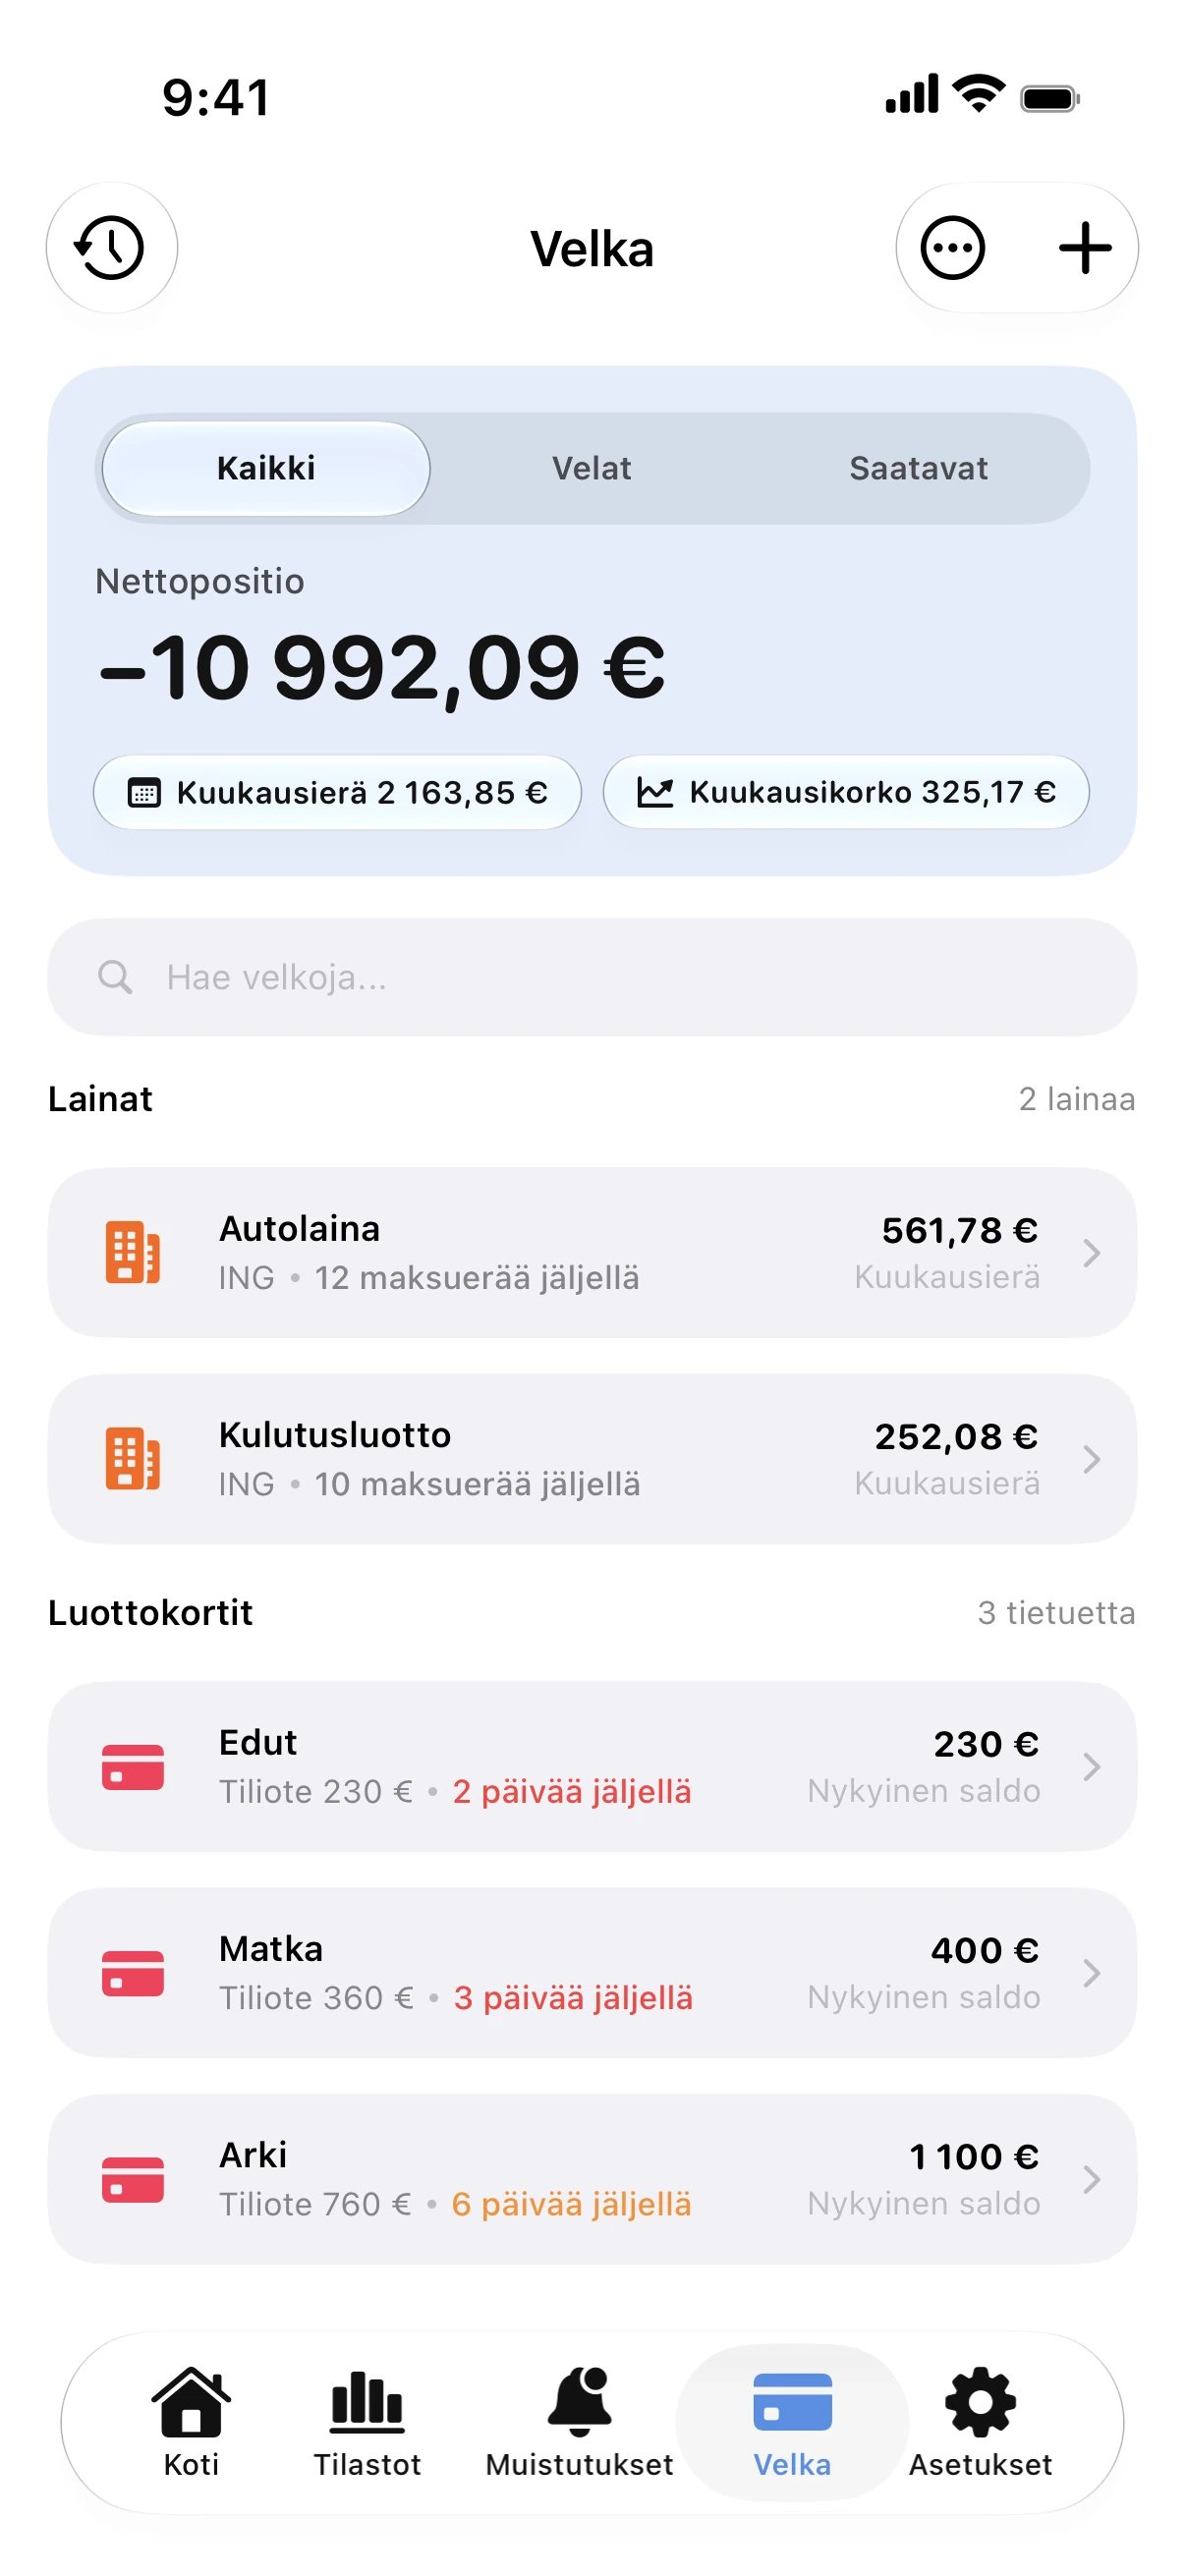
- Lisää korttisi saldoineen, korkoineen, laskutuspäivineen ja eräpäivineen.
- Aseta kuukausittainen summa minimilyhennysten päälle ja valitse Lumivyöry.
- Ota muistutukset käyttöön, jotta jokainen eräpäivä hoituu ajallaan, vaikka sovellus olisi suljettu.
- Tarkista Velat joka kuukausi nähdäksesi velan hupenemisen ja velattomuuspäivän lähestymisen.
Esimerkki
3 000 euron luottokorttisaldon maksaminen noin 2,5 % minimilyhennyksillä 22 % korolla kestää reilusti yli kymmenen vuotta. Kiinteä 175 euroa kuukaudessa hoitaa saman velan pois alle kahdessa vuodessa.
Kun saat veronpalautuksia tai bonuksia, käytä osa siitä korkeimman koron korttiin. Yksikin ylimääräinen lyhennys voi lyhentää maksuaikaa kuukausilla.
Luottokorttilaskuri
Laske milloin luottokorttivelka on maksettu. Katso korot ja vertaa, mitä pelkän minimilyhennyksen maksaminen maksaa.
Kysymykset
Pitäisikö maksaa ensin kallein korko vai pienin saldo?
Korkein korko säästää eniten rahaa koroissa. Pienin saldo tarjoaa nopean onnistumisen tunteen. Spendry näyttää velattomuuspäivän kummallekin, jotta voit vertailla niitä.
Kannattaako korttia käyttää samalla kun maksaa velkaa pois?
Vain sellaisiin ostoksiin, jotka pystyt maksamaan kokonaan pois ennen eräpäivää. Uusi velka siirtää velattomuuspäivääsi vain kauemmas.