ארבעה הרגלים פשוטים עושים את ההבדל: משלמים יותר מתשלום המינימום, לא מאחרים באף תשלום, מפנים כסף פנוי לכרטיס עם הריבית הכי גבוהה, ומפסיקים לרכוש דברים שלא ניתן לפרוע במלואם בחודש העוקב.
עושים את זה בקלות עם Spendry
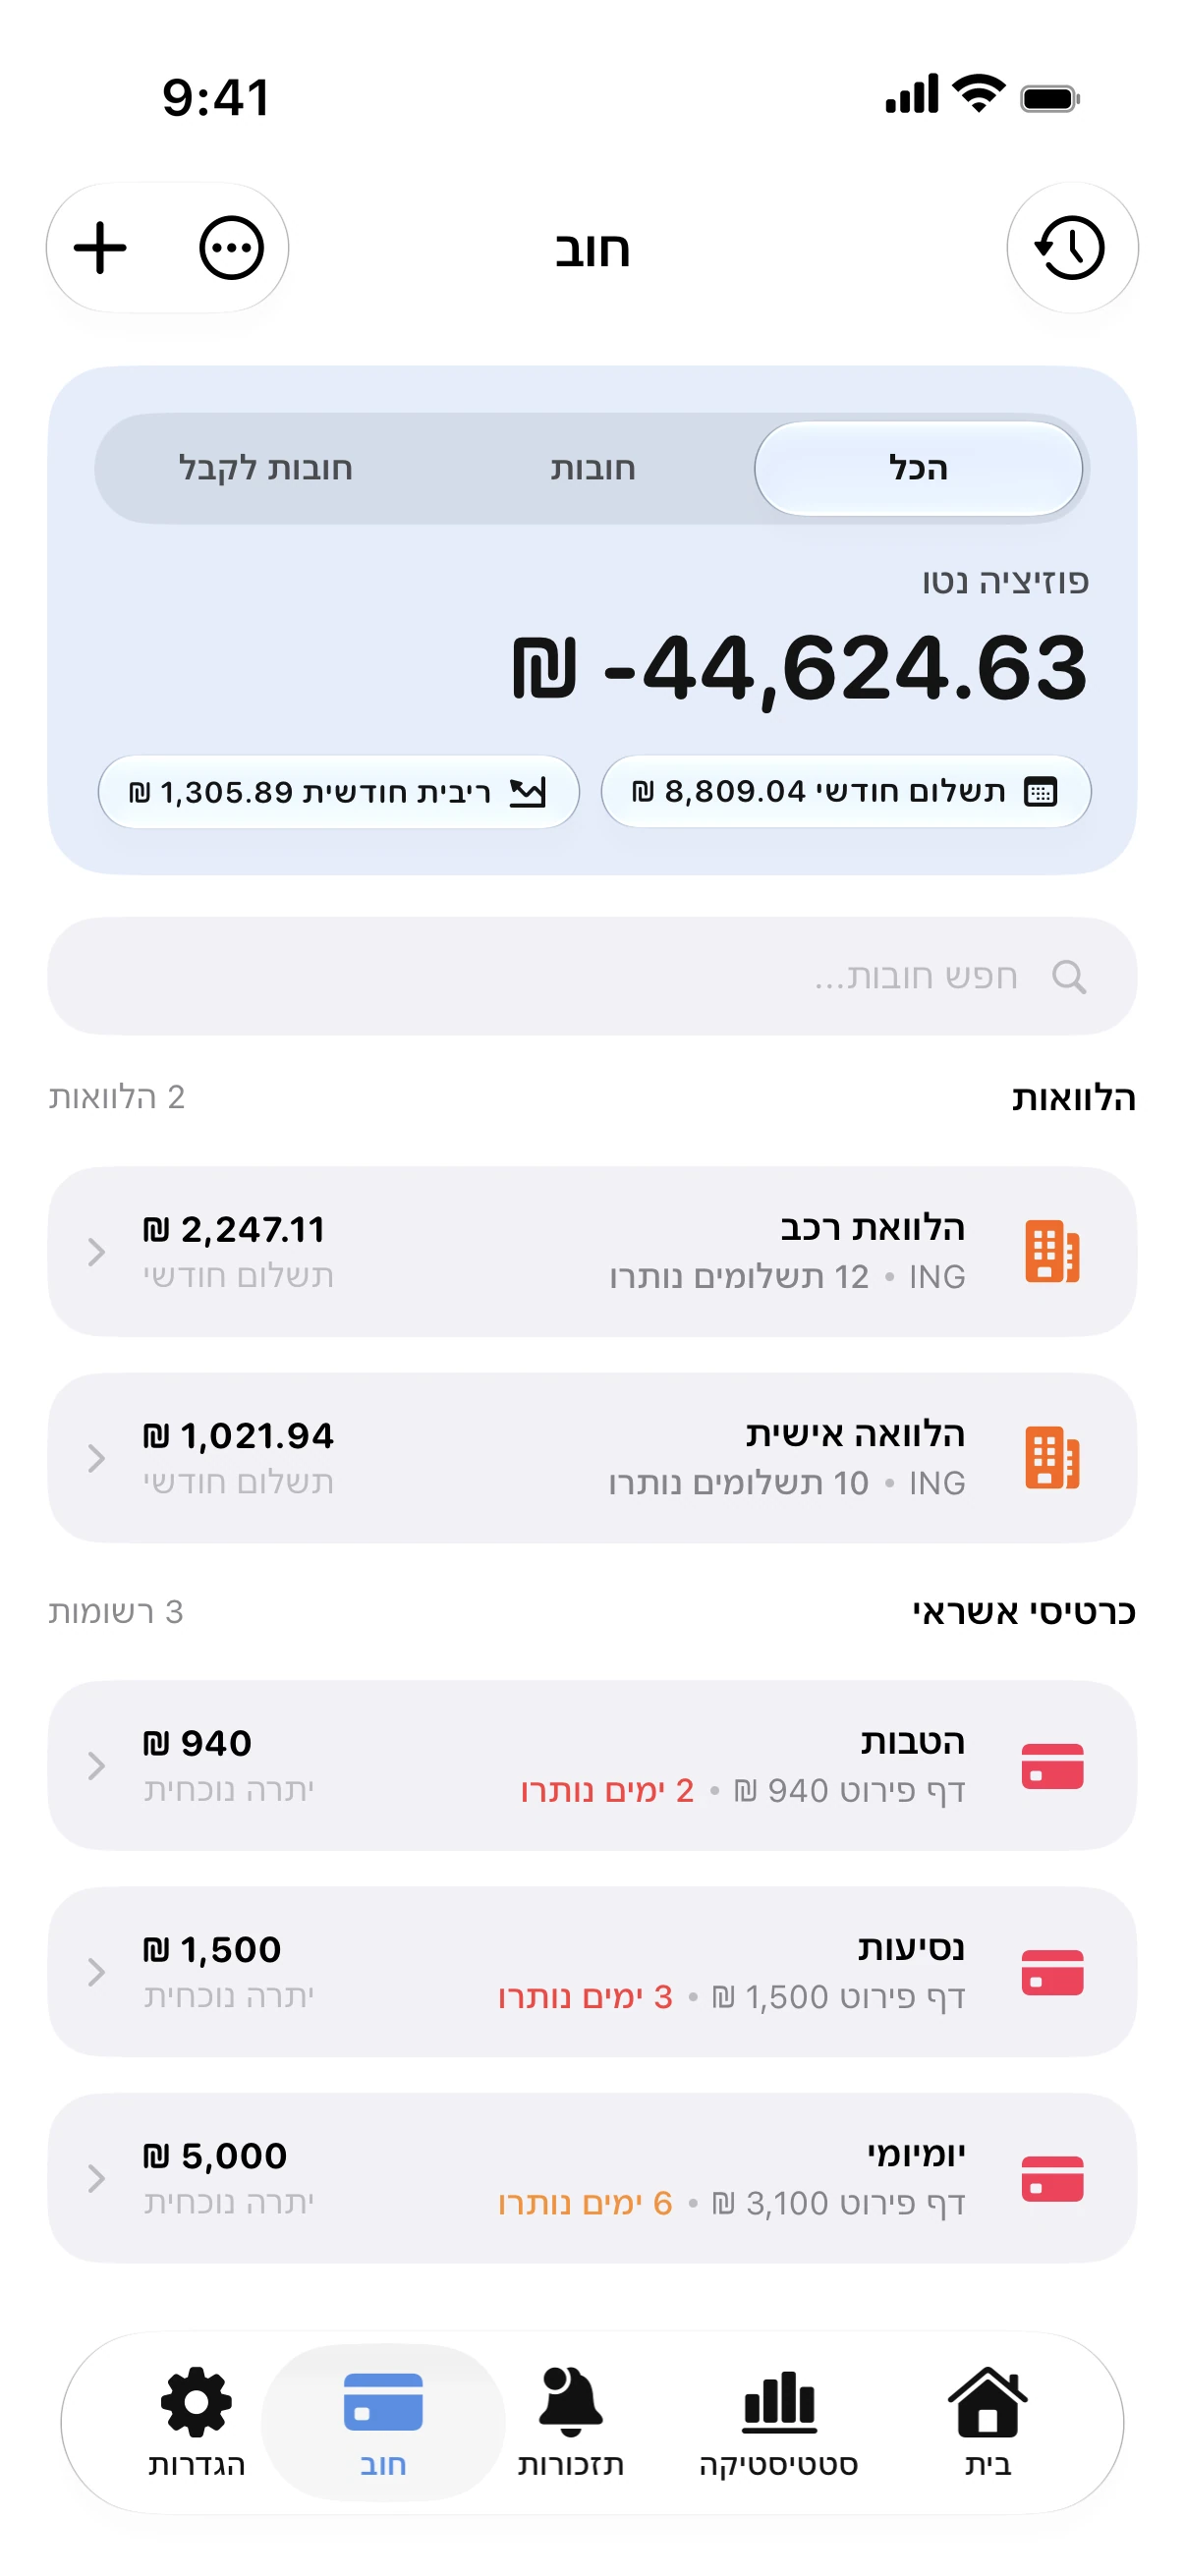
- מוסיפים את הכרטיסים עם היתרה, שיעור הריבית, יום סגירת החשבון ומועד החיוב.
- מגדירים סכום חודשי קבוע מעבר למינימום ובוחרים בשיטת המפל.
- מפעילים תזכורות כדי לא לפספס אף מועד חיוב, גם כשהאפליקציה סגורה.
- נכנסים למסך חובות בכל חודש, רואים איך היתרה יורדת והתאריך שבו תהיה ללא חובות מתקרב.
דוגמה מספרית
יתרה של 3,000 בריבית של 22% תיקח יותר מעשר שנים עם תשלום מינימום של כ-2.5%. תשלום קבוע של 175 בכל חודש יסגור את כל החוב בפחות משנתיים.
כשנכנס כסף לא צפוי כמו החזר מס או בונוס, העבירו חלק ממנו לכרטיס עם הריבית הגבוהה ביותר. תשלום חד פעמי כזה יכול לחסוך חודשים של החזרים.
מחשבון סגירת חוב בכרטיס אשראי
מחשבון סגירת חוב בכרטיס אשראי בחינם. מזינים יתרה, ריבית והחזר חודשי, ובודקים את מועד הסיום, עלות הריבית ומחיר תשלום המינימום.
שאלות נפוצות
עדיף לשלם קודם על הריבית הגבוהה או על היתרה הקטנה?
הריבית הגבוהה חוסכת הכי הרבה כסף בריביות. היתרה הקטנה מעניקה הצלחה מהירה שמעלה מוטיבציה. באפליקציית Spendry רואים את התאריך שבו תהיה ללא חובות בשתי השיטות, וכך אפשר להשוות בקלות.
כדאי להמשיך להשתמש בכרטיס תוך כדי החזר החוב?
רק עבור עסקאות שתוכלו לשלם במלואן במועד החיוב הקרוב. עסקאות חדשות צוברות ריבית ומרחיקות את תאריך סיום החוב.