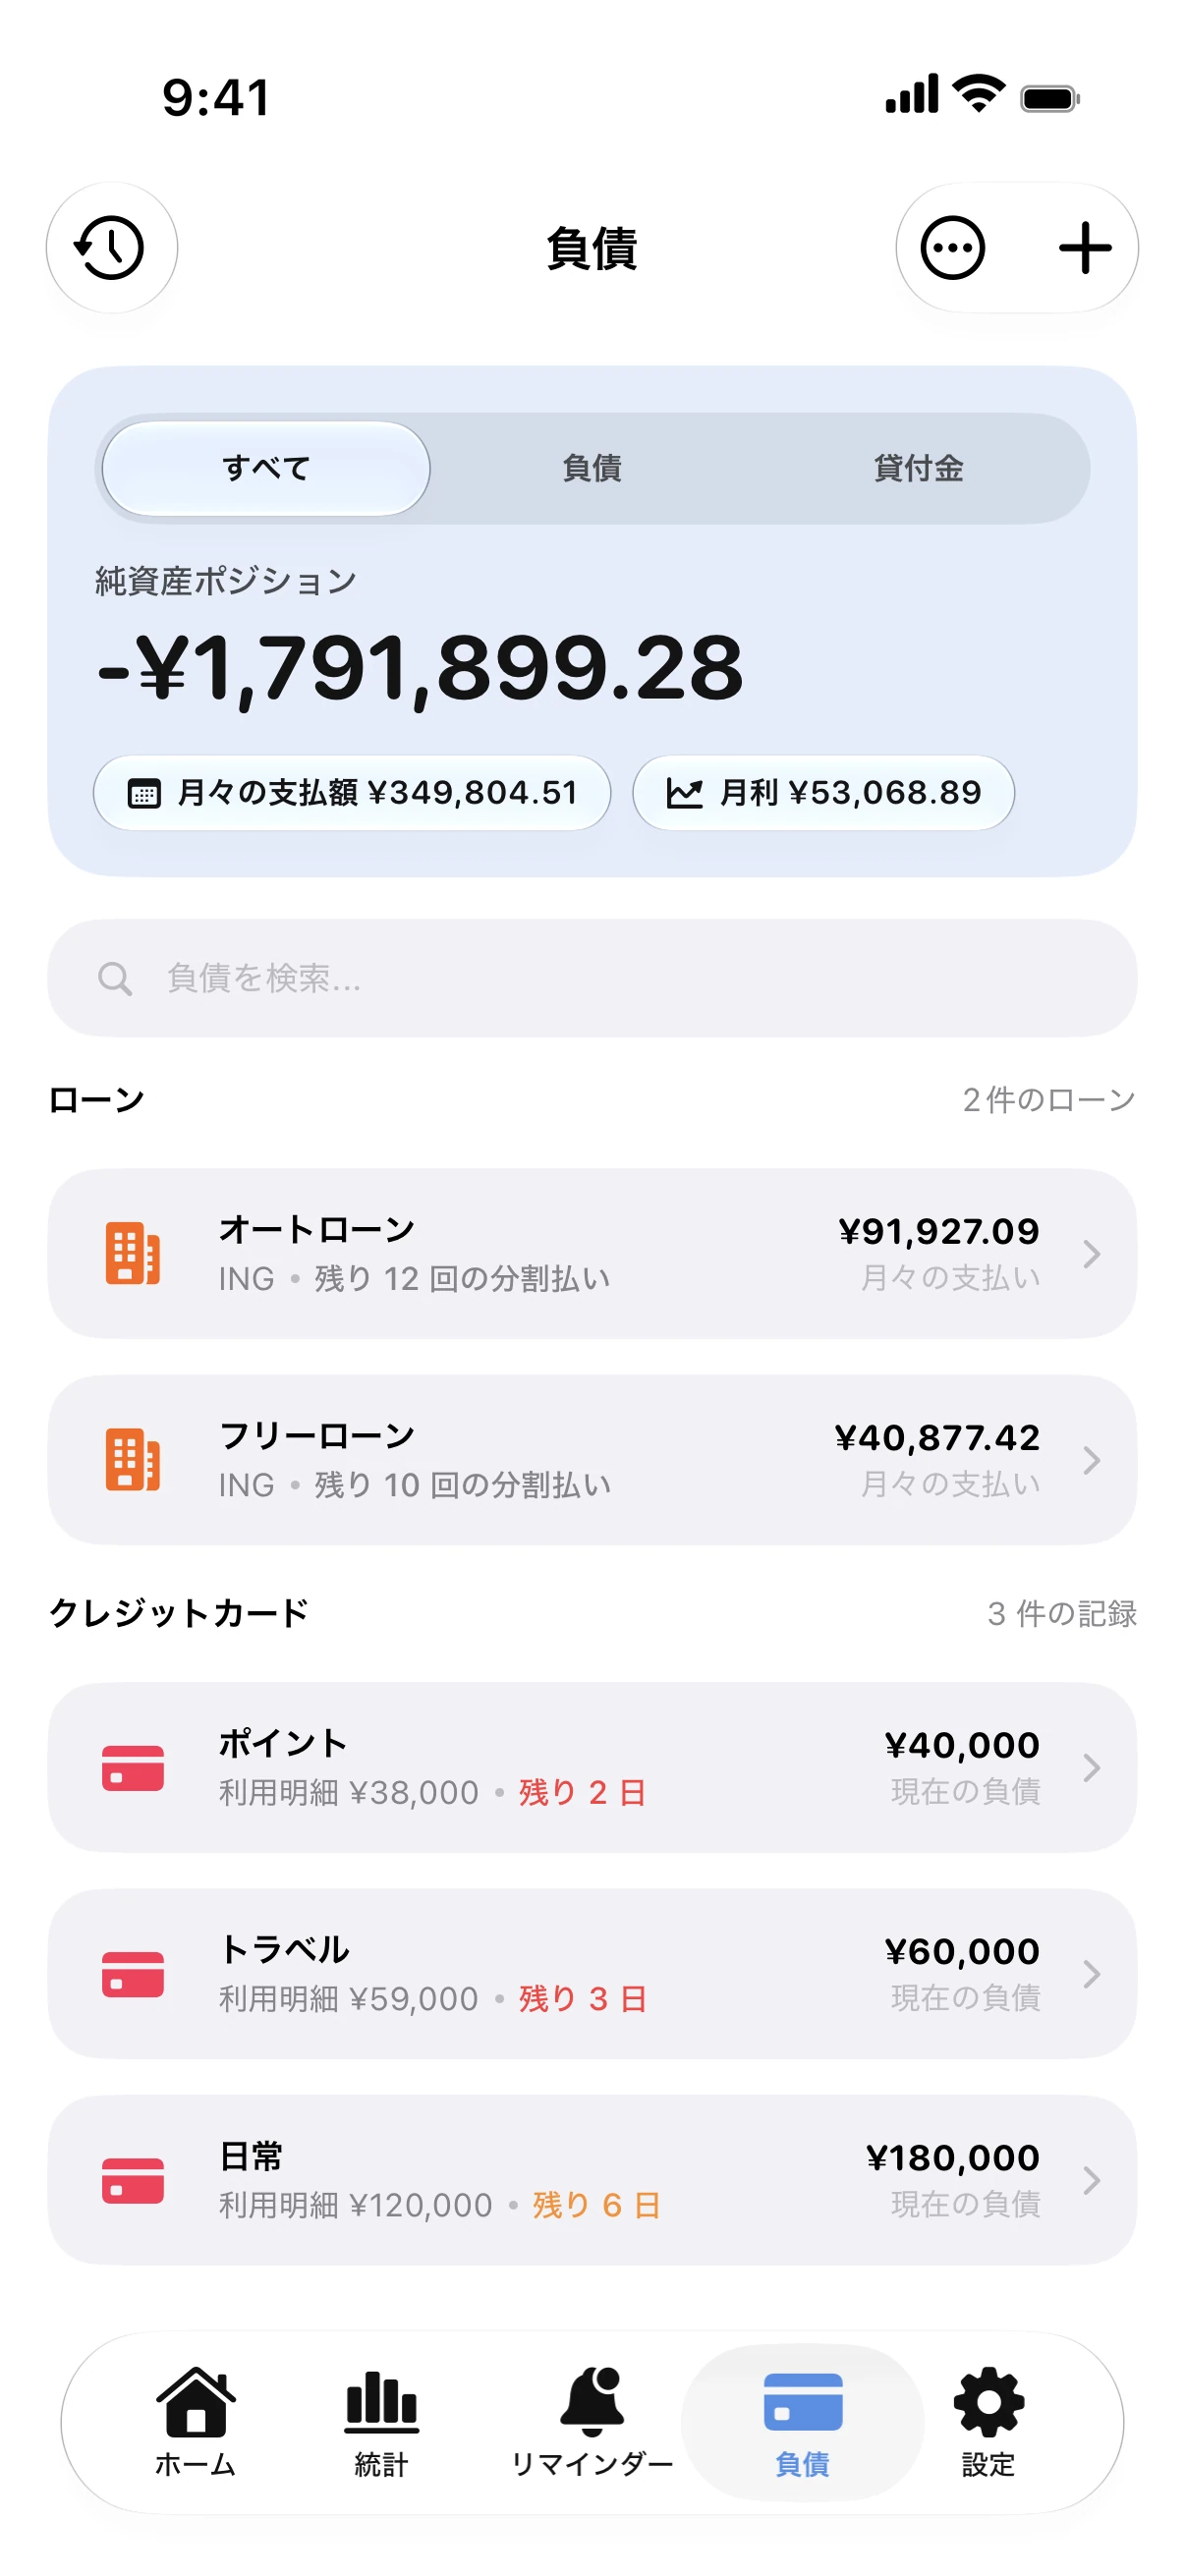
すべての債務をひとつの数字で把握
クレジットカード、ローン一覧、当座貸越アカウント、分割払い、知人への借入れまで、総債務額と月々の返済額をひと目で確認できます。
スノーボールとアバランチ、選べる方式
残高が最も小さい債務から返済してモチベーションを保つか、金利が最も高い債務から返済して利息を抑えるかを選べます。両方を比較でき、返済の進捗に合わせて計画が更新されます。
返済の進み具合に合わせて変わる期日
返済を記録したり繰り上げ返済額を追加したりすると、完済予定日がその場ですぐに前倒しされます。
支払期日前の事前リマインダー
アプリを閉じていても各支払日の前に通知が届くため、最低支払額の払い忘れによる延滞損害金を防げます。
返済計画の進め方
- それぞれの債務を残高、金利、最低返済額とともに追加します。
- スノーボール方式またはアバランチ方式を選択します。
- 毎月追加で支払える金額を設定します。
- 支払いを完了するたびに記録し、完済日が早まるのを確認します。
Spendryならではの特徴
- カード、ローン、分割払いを単一の合算値ではなく個別の詳細データとして管理できます。
- 銀行ログイン不要で、データ収集もありません。
- 当サイトの無料計算ツールでも同じ方式を採用しているため、事前にお手元の数字で試すことができます。
無料の計算ツール
借入返済シミュレーター
無料の借入返済シミュレーター。スノーボール方式とアバランチ方式を比較し、完済予定月と支払利息の差を確認できます。登録不要。
クレジットカード返済シミュレーター
クレジットカードの無料返済シミュレーター。残高、年利、月々の支払額を入力するだけで、完済予定日や利息の総額、リボ払いで最低返済額だけを支払った場合との違いがひと目でわかります。
ローン計算シミュレーター
マイカーローン、カードローン、住宅ローンに対応した無料計算ツール。毎月の返済額、利息総額、返済スケジュールを確認できます。
ガイド
スノーボールとアバランチ:どちらを選ぶべき?
残高が少ない順に返すスノーボールと金利が高い順に返すアバランチ。利息を抑えられる方法や違い、実践手順をわかりやすく解説します。
完済予定日の計算方法
完済予定日はすべての借金を返し終える年月です。計算方法と、繰り上げ返済で完済日をどれだけ早められるかをわかりやすく解説します。
クレジットカードの残高を早く完済する方法
クレジットカードの支払いを早く終わらせる実践的なコツ:最低支払額以上を返す、最高金利を優先する、期日を守る、新たな残高を増やさない。
よくある質問
スノーボール方式とは何ですか?
すべての債務で最低支払額を払いながら、追加の資金を最も残高が少ない債務に集中して返済する方法です。それが完済したら、その返済額を次の債務に上乗せしていきます。
アバランチ方式とは何ですか?
追加の資金を最も金利が高い債務に優先して充てる方法です。通常、支払う利息の総額を最も抑えられます。
友人や家族からの借入れも管理できますか?
はい。個人的な借入れも利息の有無を含めて登録でき、同じ返済計画に組み込めます。
返済計画機能は無料で使えますか?
無料で始められます。プレミアム機能では無料版の制限が解除され、1週間の無料体験も用意されています。