ਚਾਰ ਆਦਤਾਂ ਸਭ ਤੋਂ ਵੱਡਾ ਫਰਕ ਪਾਉਂਦੀਆਂ ਹਨ: ਘੱਟੋ-ਘੱਟ ਤੋਂ ਵੱਧ ਭੁਗਤਾਨ ਕਰੋ, ਕਦੇ ਵੀ ਦੇਰੀ ਨਾਲ ਨਾ ਭਰੋ, ਵਾਧੂ ਪੈਸੇ ਸਭ ਤੋਂ ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕਾਰਡ ਵੱਲ ਲਗਾਓ, ਅਤੇ ਨਵੇਂ ਖਰਚੇ ਜੋੜਨੇ ਬੰਦ ਕਰੋ ਜਿਨ੍ਹਾਂ ਨੂੰ ਤੁਸੀਂ ਪੂਰਾ ਨਹੀਂ ਭਰ ਸਕਦੇ।
ਇਹ Spendry ਨਾਲ ਕਰੋ
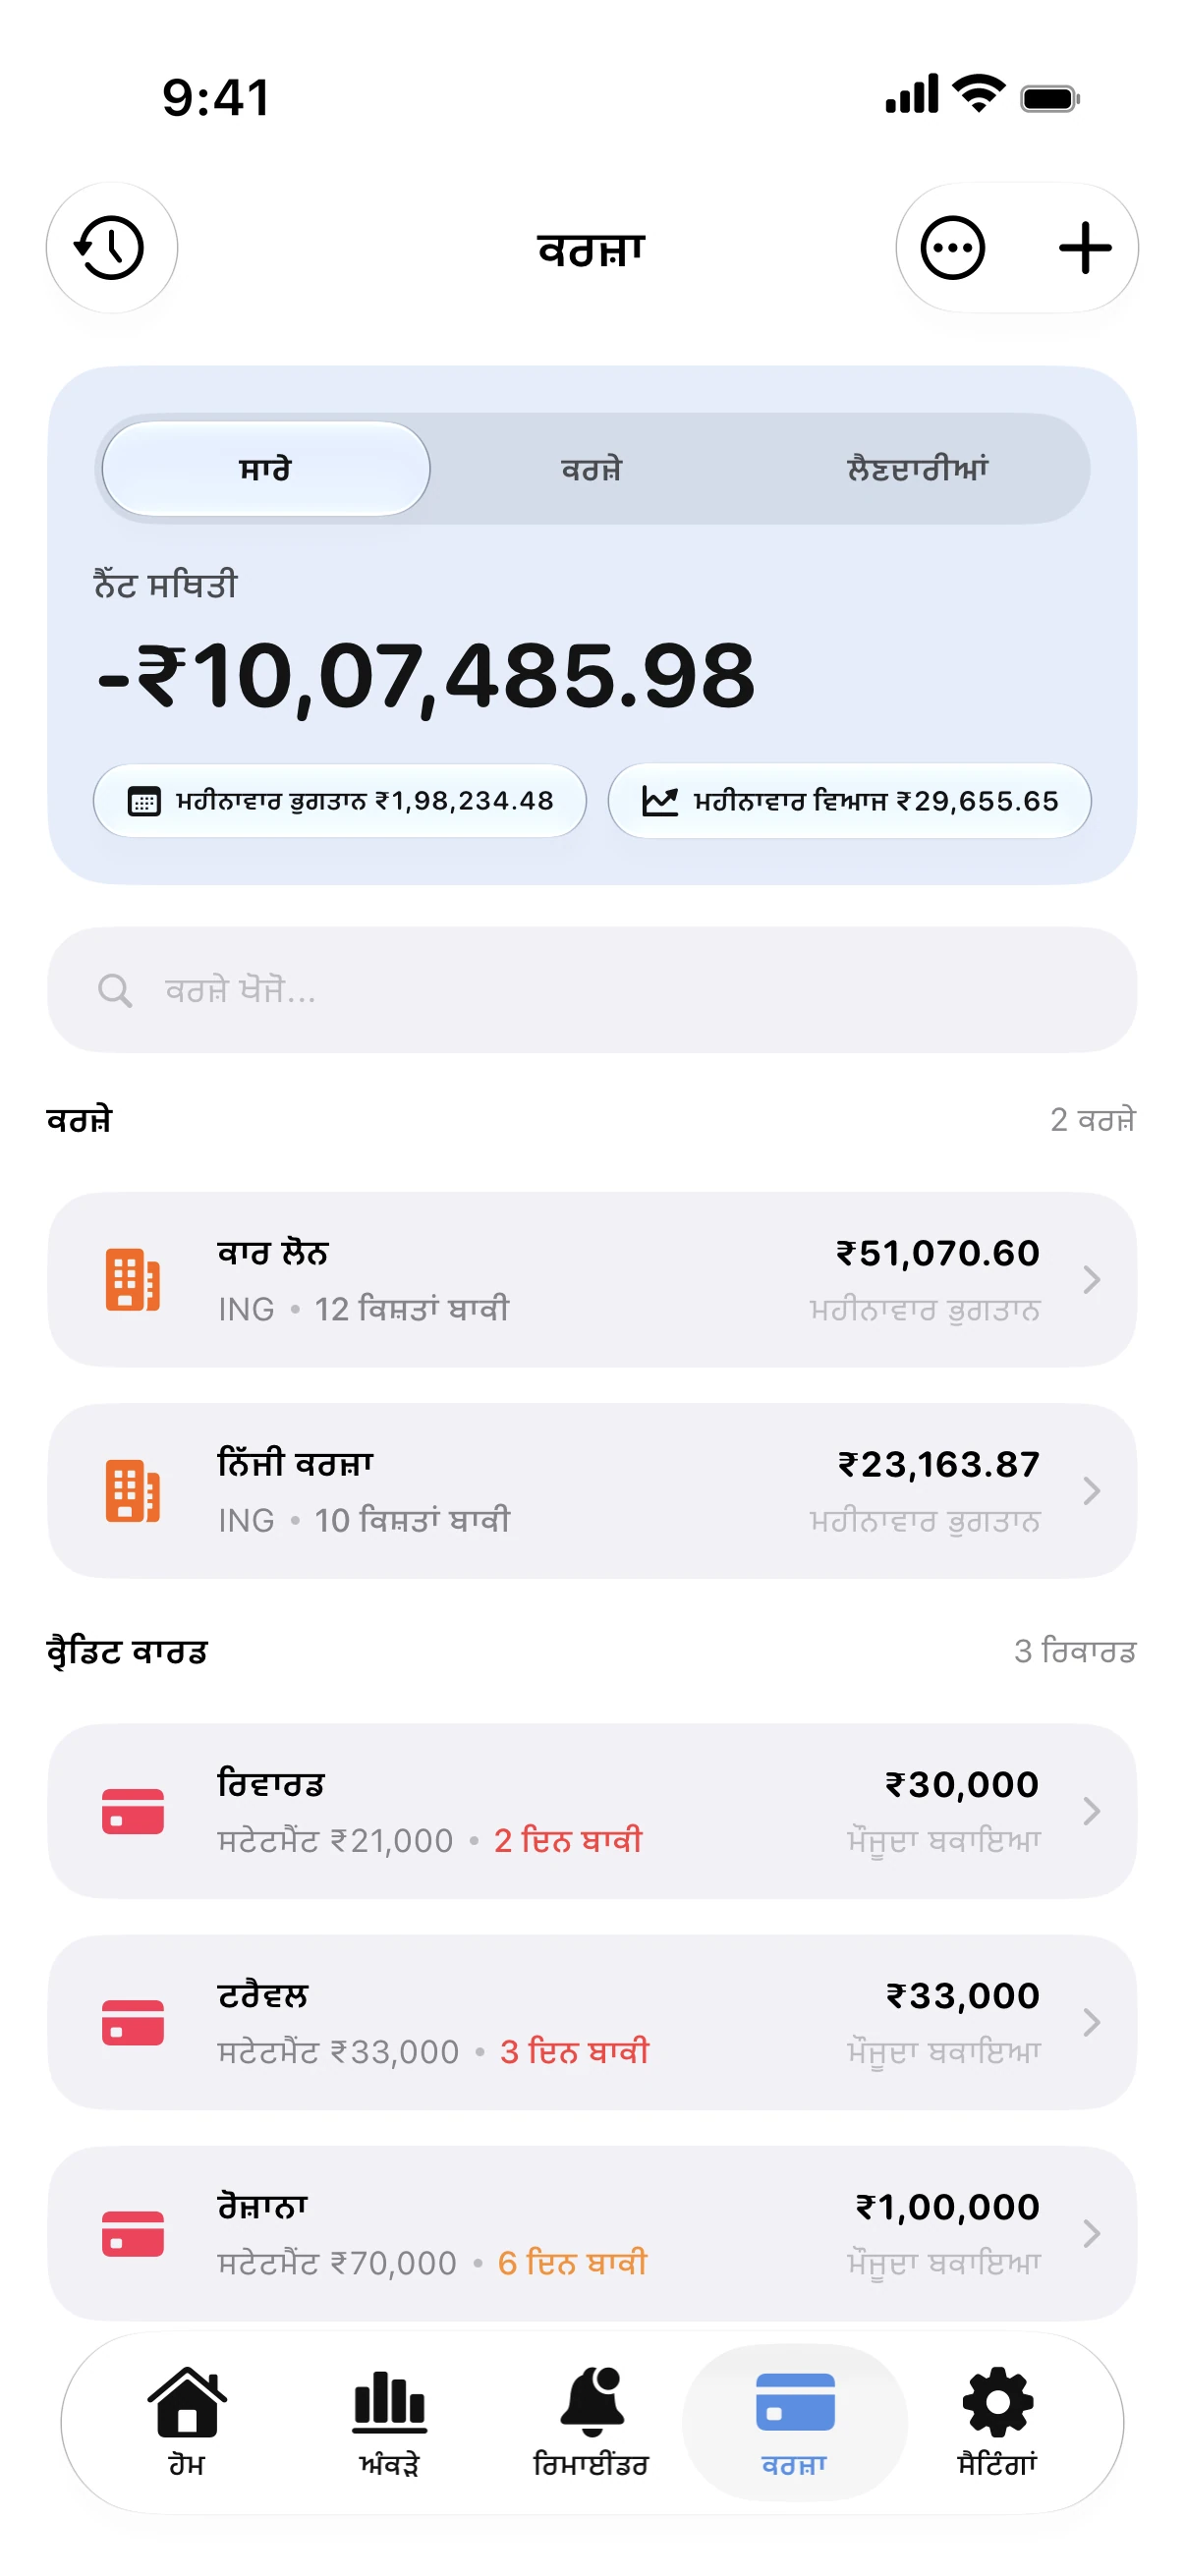
- ਆਪਣੇ ਕਾਰਡ ਉਹਨਾਂ ਦੇ ਬਕਾਏ, ਵਿਆਜ ਦਰ, ਸਟੇਟਮੈਂਟ ਦਿਨ ਅਤੇ ਅੰਤਿਮ ਮਿਤੀ ਨਾਲ ਜੋੜੋ।
- ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਤੋਂ ਉੱਪਰ ਇੱਕ ਮਾਸਿਕ ਰਕਮ ਤੈਅ ਕਰੋ ਅਤੇ ਐਵਲਾਂਚ ਤਰੀਕਾ ਚੁਣੋ।
- ਰਿਮਾਈਂਡਰ ਚਾਲੂ ਕਰੋ ਤਾਂ ਜੋ ਹਰ ਆਖਰੀ ਤਾਰੀਖ ਯਾਦ ਰਹੇ, ਭਾਵੇਂ ਐਪ ਬੰਦ ਵੀ ਹੋਵੇ।
- ਬਕਾਇਆ ਘਟਦਾ ਦੇਖਣ ਅਤੇ ਤੁਹਾਡੀ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਨੇੜੇ ਆਉਂਦੀ ਦੇਖਣ ਲਈ ਹਰ ਮਹੀਨੇ ਕਰਜ਼ੇ ਚੈੱਕ ਕਰੋ।
ਇੱਕ ਉਦਾਹਰਨ
22% ਉੱਤੇ 3,000 ਦਾ ਬਕਾਇਆ ਲਗਭਗ 2.5% ਦੇ ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਨਾਲ ਦਸ ਸਾਲਾਂ ਤੋਂ ਵੱਧ ਸਮਾਂ ਲੈਂਦਾ ਹੈ। ਹਰ ਮਹੀਨੇ 175 ਦਾ ਪੱਕਾ ਭੁਗਤਾਨ ਇਸਨੂੰ ਦੋ ਸਾਲਾਂ ਤੋਂ ਵੀ ਘੱਟ ਸਮੇਂ ਵਿੱਚ ਖਤਮ ਕਰ ਦਿੰਦਾ ਹੈ।
ਜਦੋਂ ਕੋਈ ਰਿਫੰਡ ਜਾਂ ਬੋਨਸ ਮਿਲੇ, ਤਾਂ ਉਸਦਾ ਇੱਕ ਹਿੱਸਾ ਸਭ ਤੋਂ ਵੱਧ ਵਿਆਜ ਵਾਲੇ ਕਾਰਡ ਉੱਤੇ ਲਗਾਓ। ਇੱਕ ਵਾਧੂ ਭੁਗਤਾਨ ਯੋਜਨਾ ਵਿੱਚੋਂ ਕਈ ਮਹੀਨੇ ਘਟਾ ਸਕਦਾ ਹੈ।
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਪੇਅ-ਆਫ ਕੈਲਕੁਲੇਟਰ
ਮੁਫ਼ਤ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਕੈਲਕੁਲੇਟਰ। ਬਕਾਇਆ, ਵਿਆਜ ਦਰ ਅਤੇ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਦਰਜ ਕਰੋ ਅਤੇ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਅਤੇ ਕੁੱਲ ਵਿਆਜ ਜਾਣੋ।
ਸਵਾਲ
ਕੀ ਮੈਨੂੰ ਸਭ ਤੋਂ ਵੱਧ ਵਿਆਜ ਪਹਿਲਾਂ ਭਰਨਾ ਚਾਹੀਦਾ ਹੈ ਜਾਂ ਸਭ ਤੋਂ ਛੋਟਾ ਬਕਾਇਆ?
ਸਭ ਤੋਂ ਵੱਧ ਵਿਆਜ ਸਭ ਤੋਂ ਵੱਧ ਪੈਸੇ ਬਚਾਉਂਦਾ ਹੈ। ਸਭ ਤੋਂ ਛੋਟਾ ਬਕਾਇਆ ਤੁਹਾਨੂੰ ਤੁਰੰਤ ਹੌਸਲਾ ਦਿੰਦਾ ਹੈ। Spendry ਦੋਵਾਂ ਲਈ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਦਿਖਾਉਂਦਾ ਹੈ, ਤਾਂ ਜੋ ਤੁਸੀਂ ਤੁਲਨਾ ਕਰ ਸਕੋ।
ਕੀ ਕਰਜ਼ਾ ਚੁਕਾਉਂਦੇ ਸਮੇਂ ਮੈਨੂੰ ਕਾਰਡ ਦੀ ਵਰਤੋਂ ਜਾਰੀ ਰੱਖਣੀ ਚਾਹੀਦੀ ਹੈ?
ਸਿਰਫ਼ ਉਹਨਾਂ ਖਰੀਦਾਂ ਲਈ ਜਿਨ੍ਹਾਂ ਨੂੰ ਤੁਸੀਂ ਅੰਤਿਮ ਮਿਤੀ ਤੋਂ ਪਹਿਲਾਂ ਪੂਰਾ ਭਰ ਸਕਦੇ ਹੋ। ਨਵੇਂ ਬਕਾਏ ਤੁਹਾਡੀ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਨੂੰ ਹੋਰ ਅੱਗੇ ਵਧਾ ਦਿੰਦੇ ਹਨ।