Vier Gewohnheiten machen den größten Unterschied: zahlen Sie mehr als das Minimum, zahlen Sie immer pünktlich, richten Sie Extrageld auf die höchsten Zinsen und vermeiden Sie neue Ausgaben, die Sie nicht sofort ausgleichen können.
So funktioniert es mit Spendry
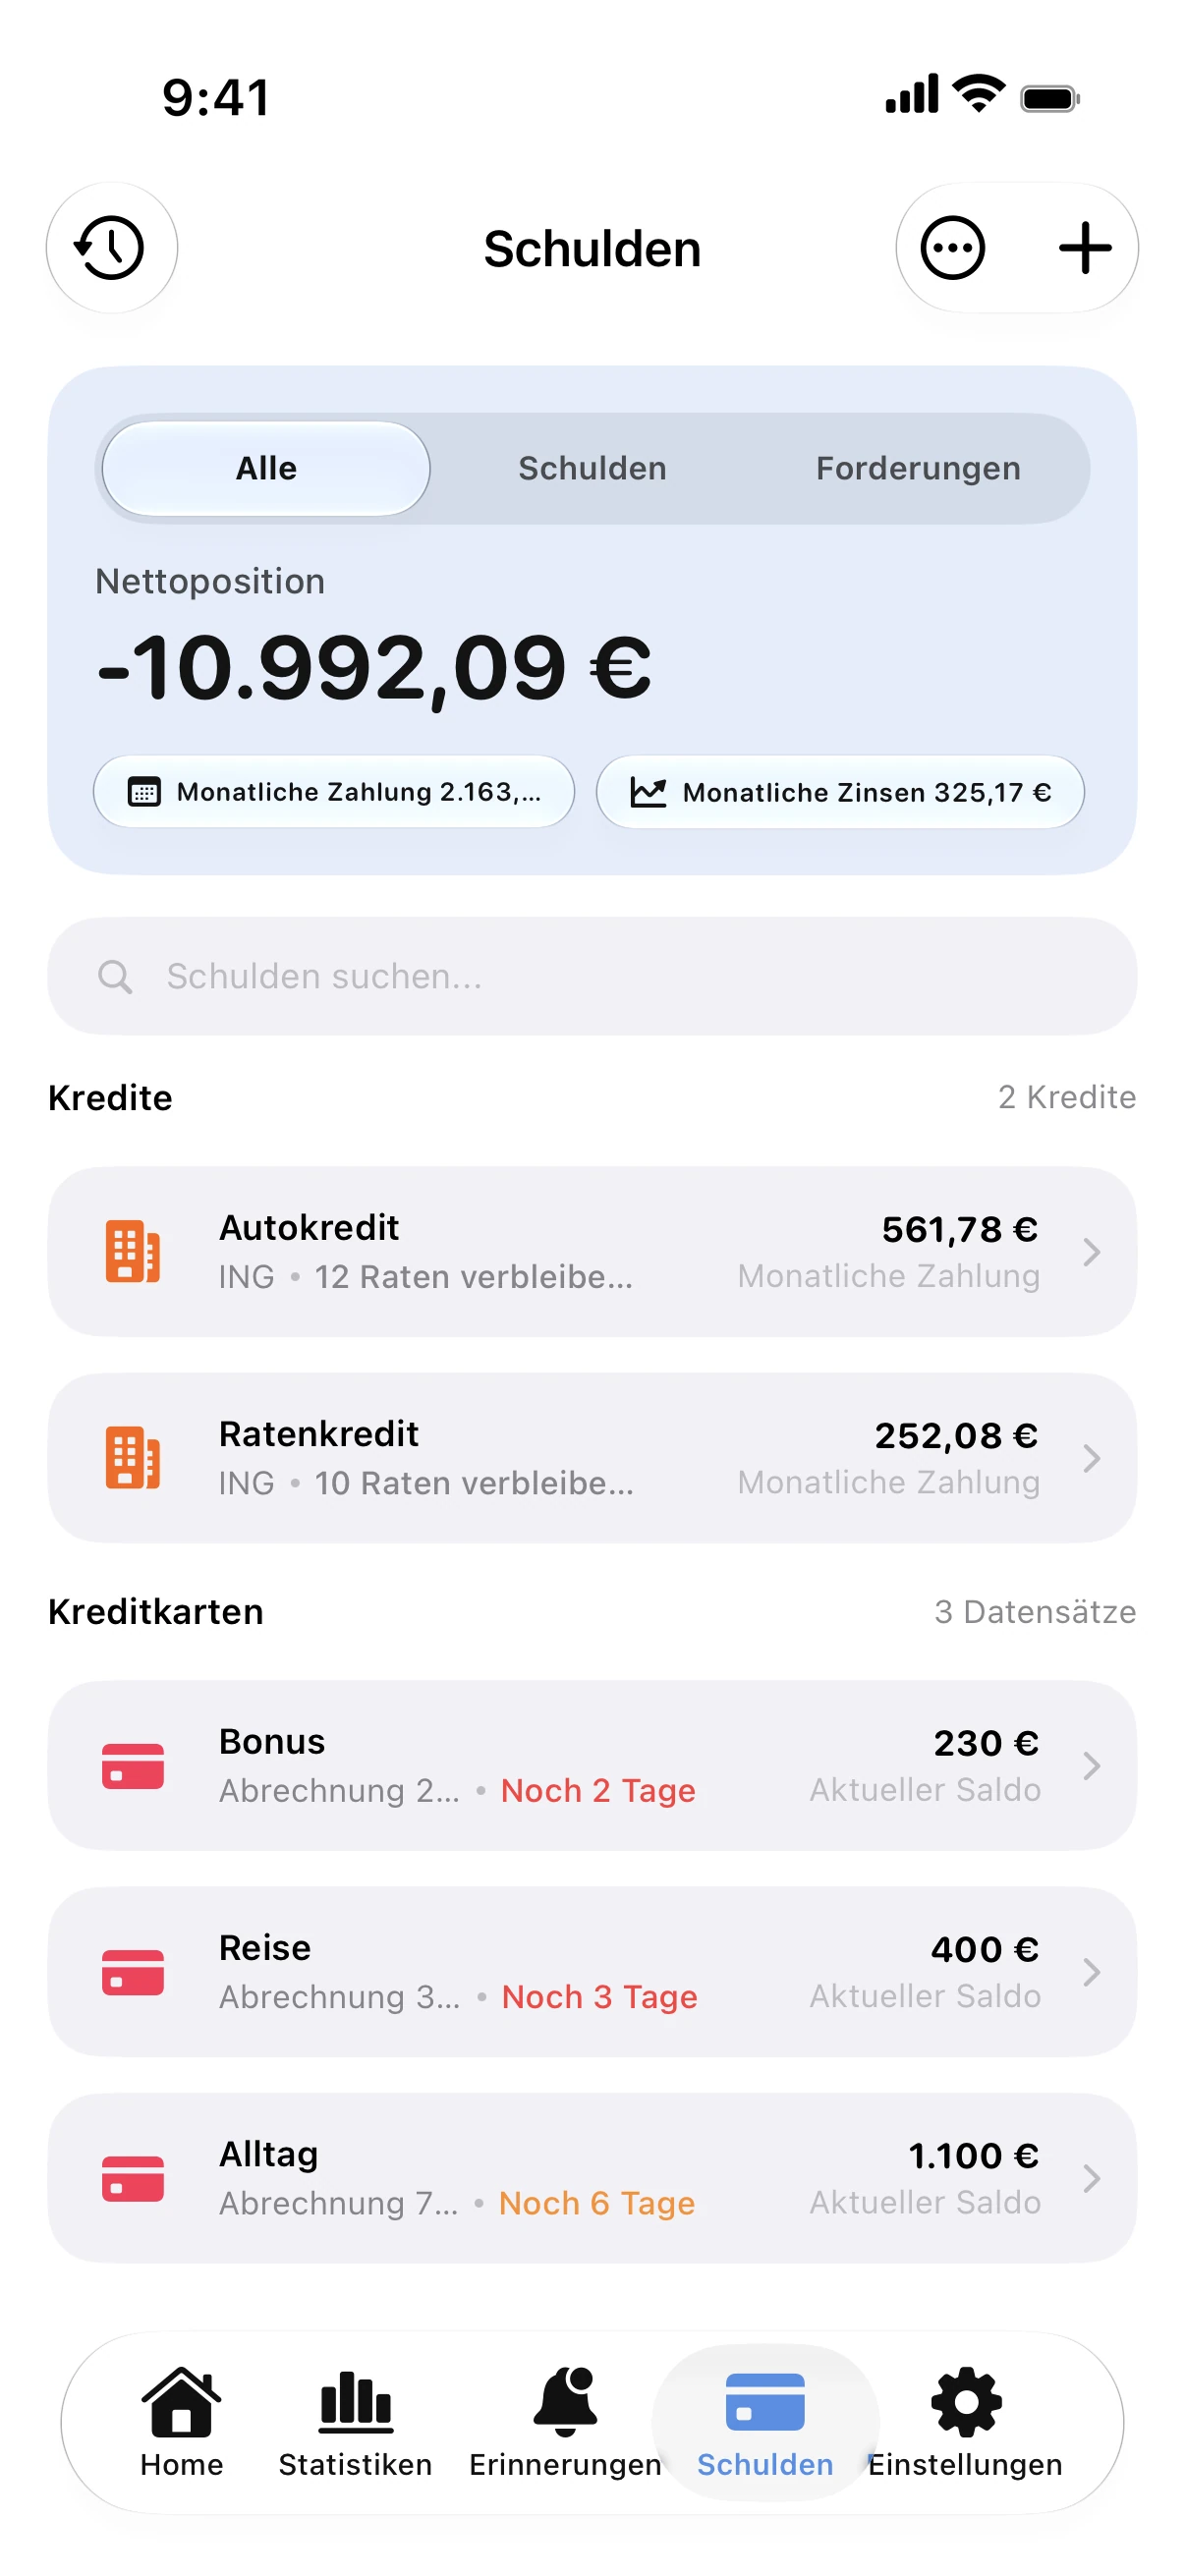
- Tragen Sie Ihre Kreditkarten mit Saldo, Zinssatz, Abrechnungstag und Fälligkeitstag ein.
- Legen Sie einen monatlichen Betrag über der Mindestrate fest und wählen Sie Lawine.
- Aktivieren Sie Erinnerungen, damit jede Fälligkeit abgedeckt ist, selbst wenn die App geschlossen ist.
- Prüfen Sie jeden Monat Schulden, um zu sehen, wie der Saldo sinkt und das Datum Ihrer Schuldenfreiheit näher rückt.
Ein Beispiel
Ein Saldo von 3.000 bei 22 % Zinsen dauert mit Mindestraten von etwa 2,5 % über zehn Jahre. Ein fester Betrag von 175 jeden Monat tilgt die Schuld in unter zwei Jahren.
Fließt eine Rückzahlung oder ein Bonus ein, zahlen Sie einen Teil davon auf die Karte mit dem höchsten Zinssatz ein. Eine Sonderzahlung kann Monate einsparen.
Kreditkarten-Rechner
Kostenloser Rechner für Kreditkartenschulden. Saldo, Zinssatz und Rate eingeben: Rückzahlungsdauer, Gesamtzinsen und Mindestbetrag vergleichen.
Häufige Fragen
Sollte ich zuerst die höchsten Zinsen oder die kleinste Schuld abzahlen?
Der höchste Zinssatz spart die meisten Zinsen. Die kleinste Schuld schenkt Ihnen ein schnelles Erfolgserlebnis. Spendry berechnet das Datum Ihrer Schuldenfreiheit für beide Varianten zum Vergleich.
Sollte ich die Karte weiter nutzen, während ich tilge?
Nur für Ausgaben, die Sie bis zum Fälligkeitstag vollständig begleichen können. Neue Salden verschieben Ihr Zieldatum nach hinten.