Największą różnicę dają cztery nawyki: płać więcej niż wymagane minimum, nigdy się nie spóźniaj, wpłacaj nadwyżki na najwyżej oprocentowaną kartę i przestań kupować na kredyt rzeczy, których nie możesz od razu spłacić.
Zrób to ze Spendry
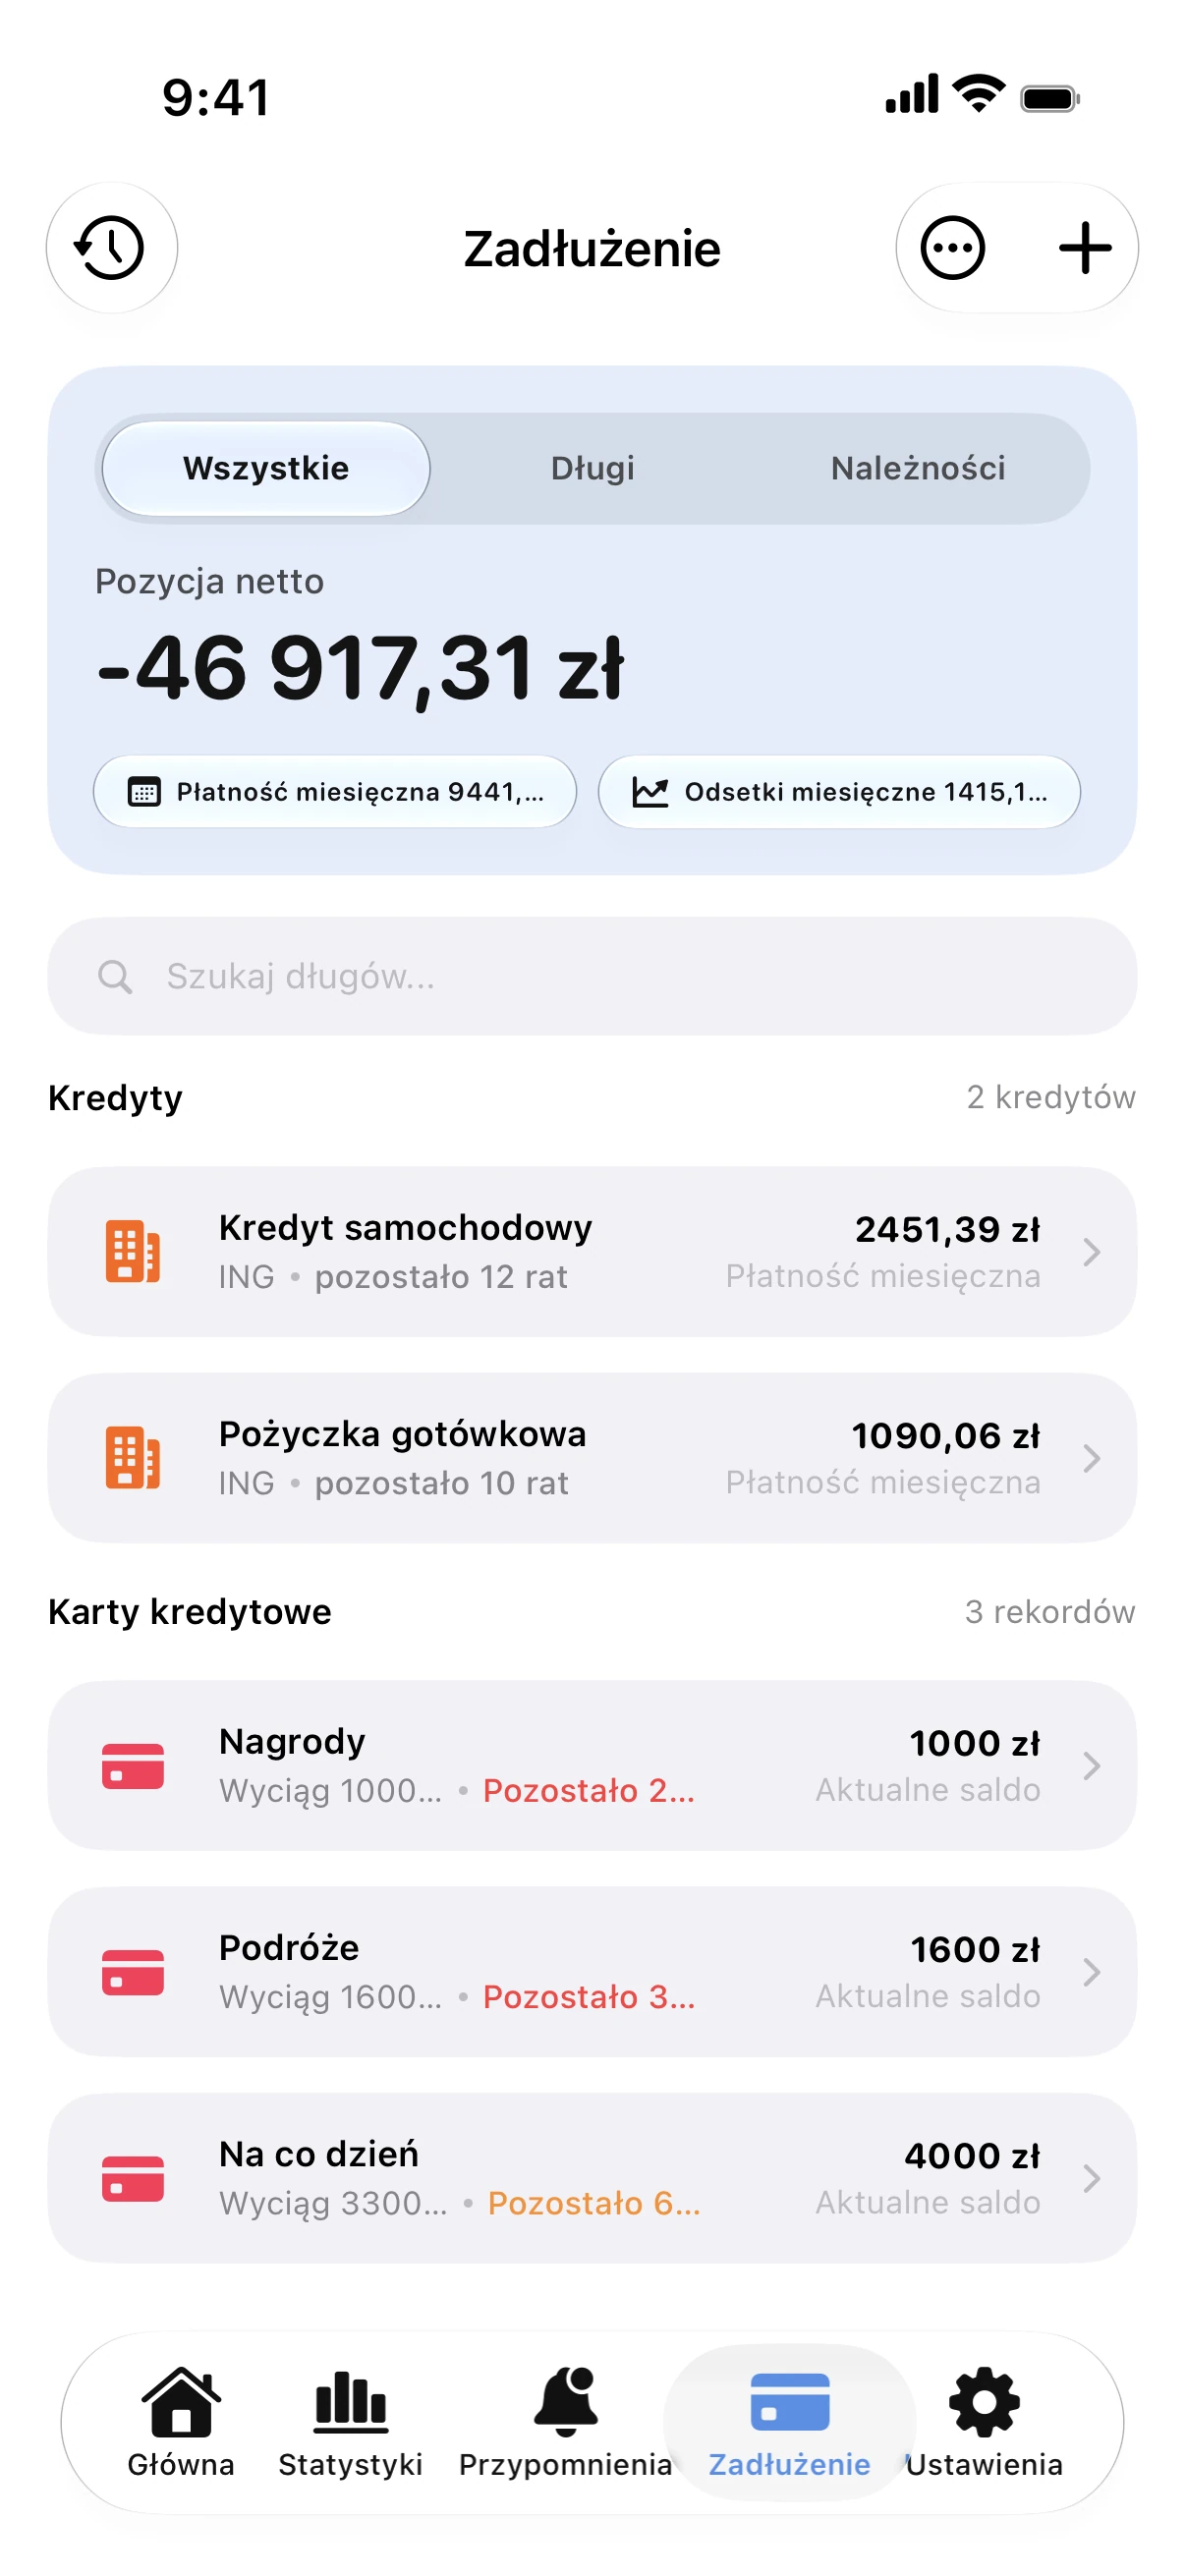
- Dodaj swoje karty kredytowe wraz z saldem, oprocentowaniem, dniem wyciągu i terminem płatności.
- Ustal miesięczną kwotę powyżej spłat minimalnych i wybierz opcję Metoda lawiny.
- Włącz przypomnienia, aby nie przegapić żadnego terminu, nawet gdy aplikacja jest zamknięta.
- Zaglądaj co miesiąc w Długi, aby patrzeć, jak spada saldo, a Data całkowitej spłaty długu jest coraz bliżej.
Przykład
Spłata długu 3 000 przy oprocentowaniu 22% samymi spłatami minimalnymi na poziomie około 2,5% zajmie ponad dziesięć lat. Stała wpłata 175 każdego miesiąca pozwala zamknąć go w niespełna dwa lata.
Gdy otrzymasz zwrot podatku lub premię, wpłać część na kartę z najwyższym oprocentowaniem. Jedna większa wpłata może skrócić spłatę o całe miesiące.
Kalkulator spłaty karty kredytowej
Darmowy kalkulator spłaty karty kredytowej. Wpisz zadłużenie, oprocentowanie oraz ratę i sprawdź odsetki oraz koszt spłaty minimalnej.
Pytania
Lepiej spłacać najpierw najwyższe oprocentowanie czy najmniejszy dług?
Najwyższe oprocentowanie pozwala zaoszczędzić najwięcej na odsetkach. Najmniejszy dług daje szybki sukces psychologiczny. Spendry wylicza datę całkowitej spłaty dla obu metod, więc łatwo je porównasz.
Czy warto używać karty w trakcie jej spłacania?
Tylko do zakupów, które spłacisz w całości przed terminem płatności. Nowe zadłużenie tylko oddala moment całkowitej wolności od długów.