毎月わずかでも定額を上乗せするだけで状況は大きく変わります。元本にあてられる割合が増え、完済時期を何年も早めることができます。
ご自身の返済額を確認する手順
- 当サイトの無料クレジットカード返済計算ツールを使って、最低支払額のみの場合と毎月定額を支払う場合を比較します。
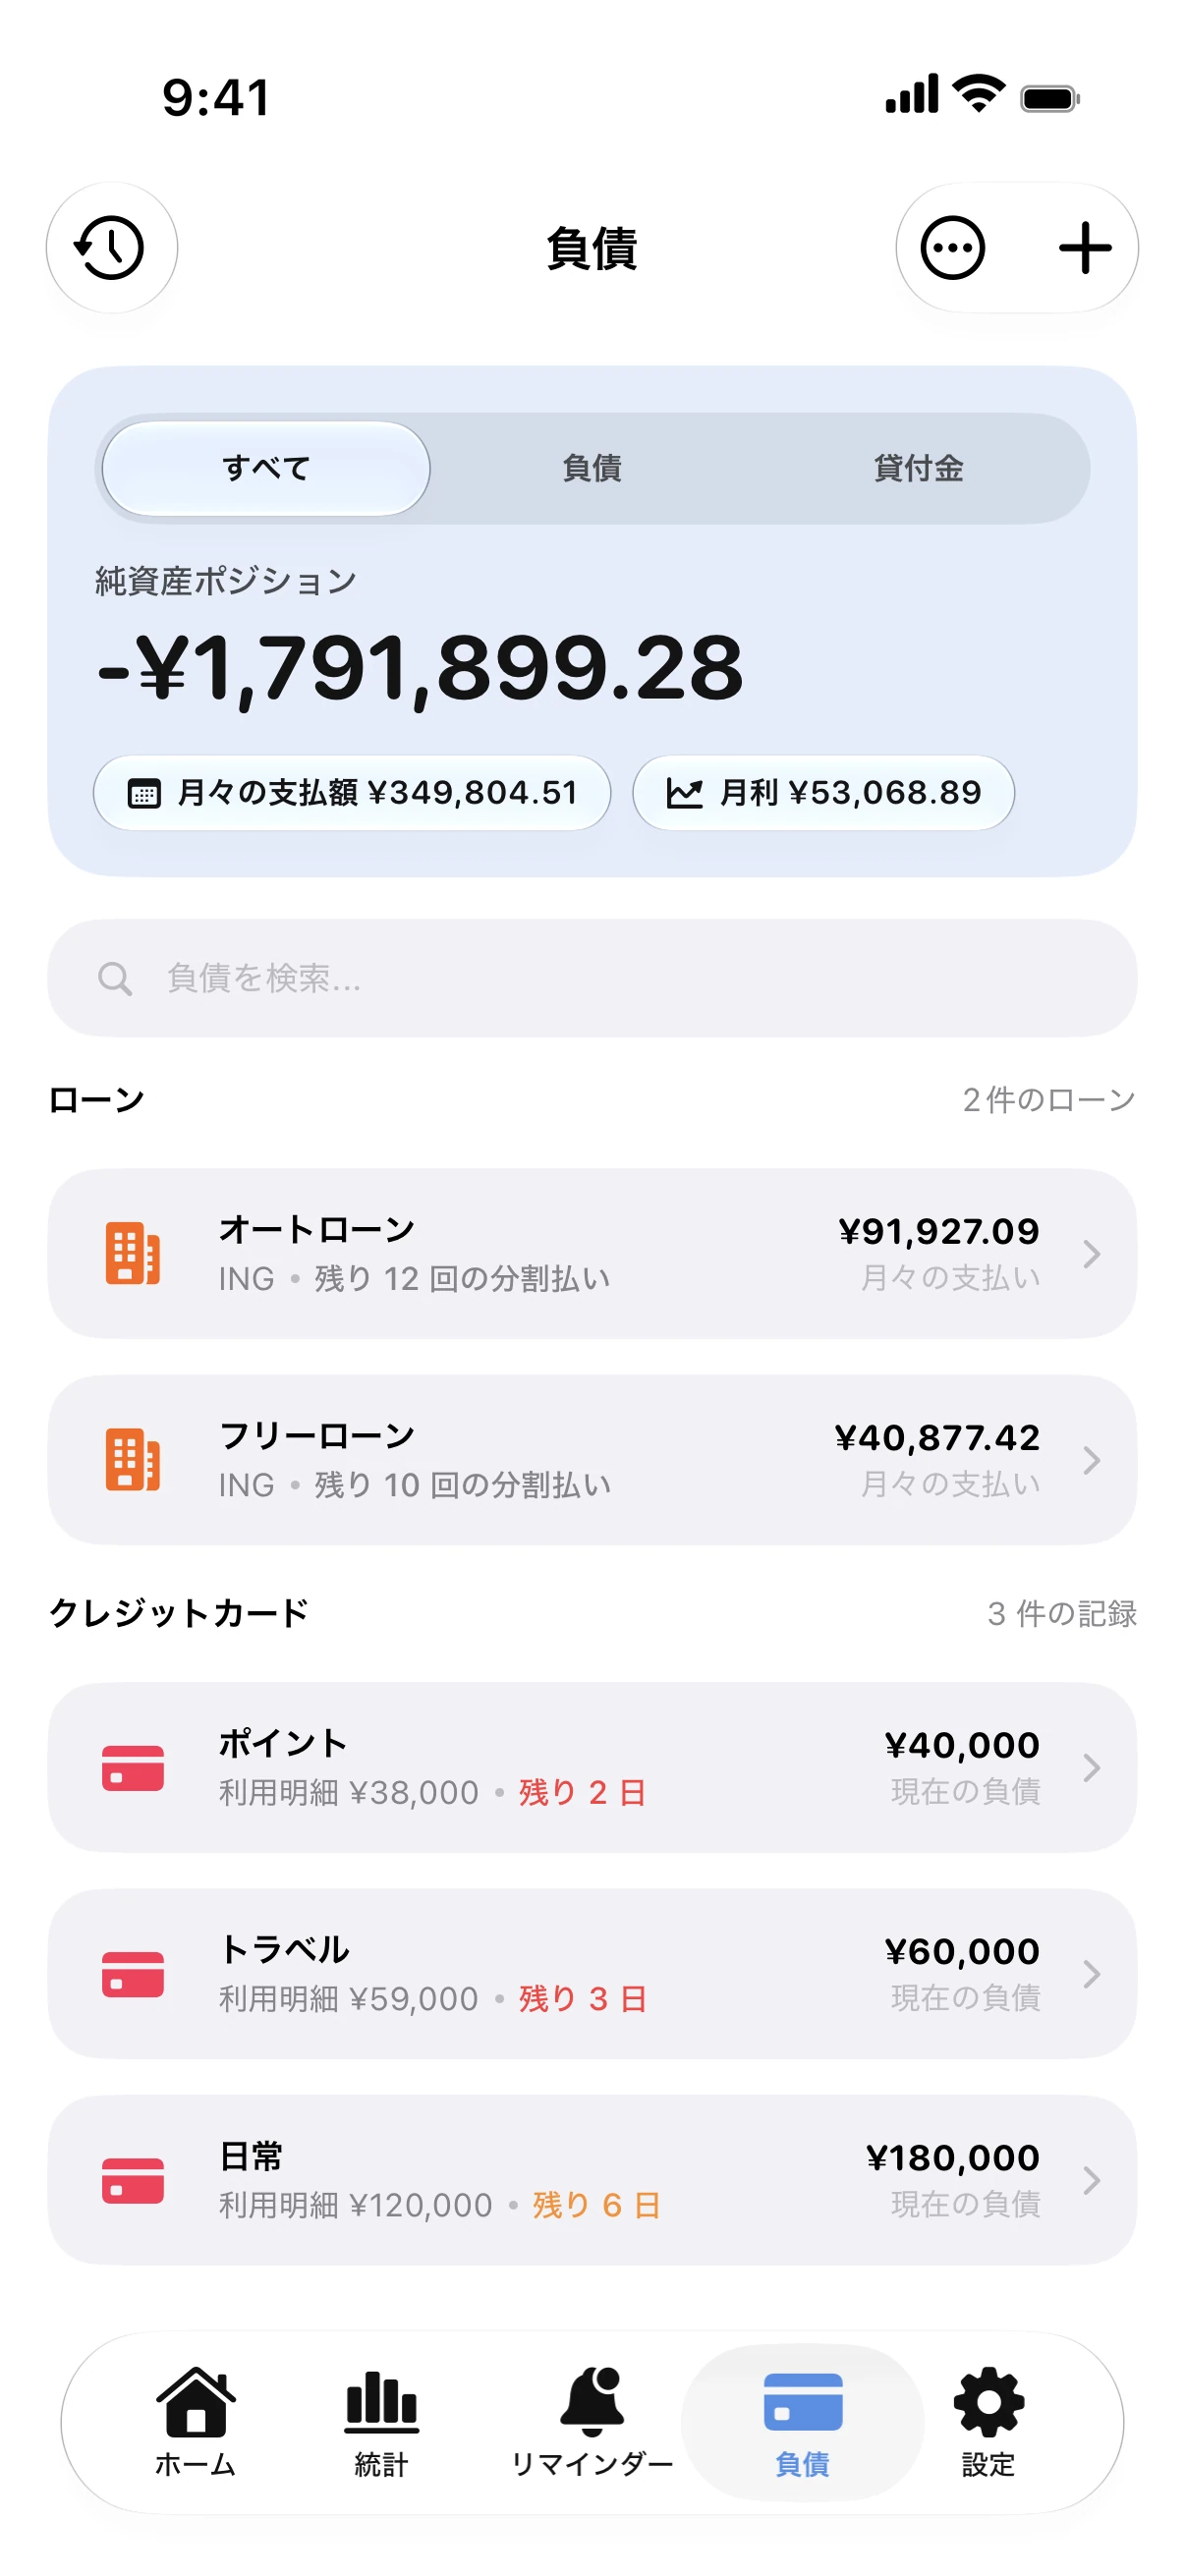
- Spendryで、カードを金利および最低支払額とともに追加します。
- 毎月無理なく続けられる上乗せ額を設定し、完済予定日がどれだけ早まるかを確認します。
シミュレーションの例
金利22%で残高3,000の場合、約2.5%の最低支払額だけを支払うと完済まで10年以上かかり、利息総額が元の残高を上回ることがあります。毎月175ずつの定額払いにすれば、2年未満で完済できます。
ヒント
今すぐ支払額を増やせない場合は、延滞を防ぐために銀行の口座振替などで最低支払額を自動支払いにしておき、余裕ができたときに繰り上げ返済を行いましょう。
クレジットカード返済シミュレーター
クレジットカードの無料返済シミュレーター。残高、年利、月々の支払額を入力するだけで、完済予定日や利息の総額、リボ払いで最低返済額だけを支払った場合との違いがひと目でわかります。
よくある質問
最低支払額だけを支払っていても信用情報に悪影響はありますか?
期日通りに最低支払額以上を支払っていれば、延滞としての傷はつきません。ただし借入残高が高止まりしていると信用力に影響することがあるため、残高を減らすことが大切です。
最低支払額はどのように計算されますか?
カード会社によって異なります。一般的には残高の一定割合、または設定された下限額のいずれか高い方となります。正確な金額は利用明細書で確認できます。