ચાર આદતો સૌથી મોટો બદલાવ લાવી શકે છે: લઘુત્તમ રકમ કરતાં વધુ ચૂકવો, ક્યારેય મોડું ન કરો, સૌથી વધુ વ્યાજવાળા કાર્ડ પર વધારાના પૈસા વાપરો, અને પૂરેપૂરી રકમ ન ભરી શકાય તેવી નવી ખરીદી કરવાનું બંધ કરો.
Spendry ની મદદથી કરો
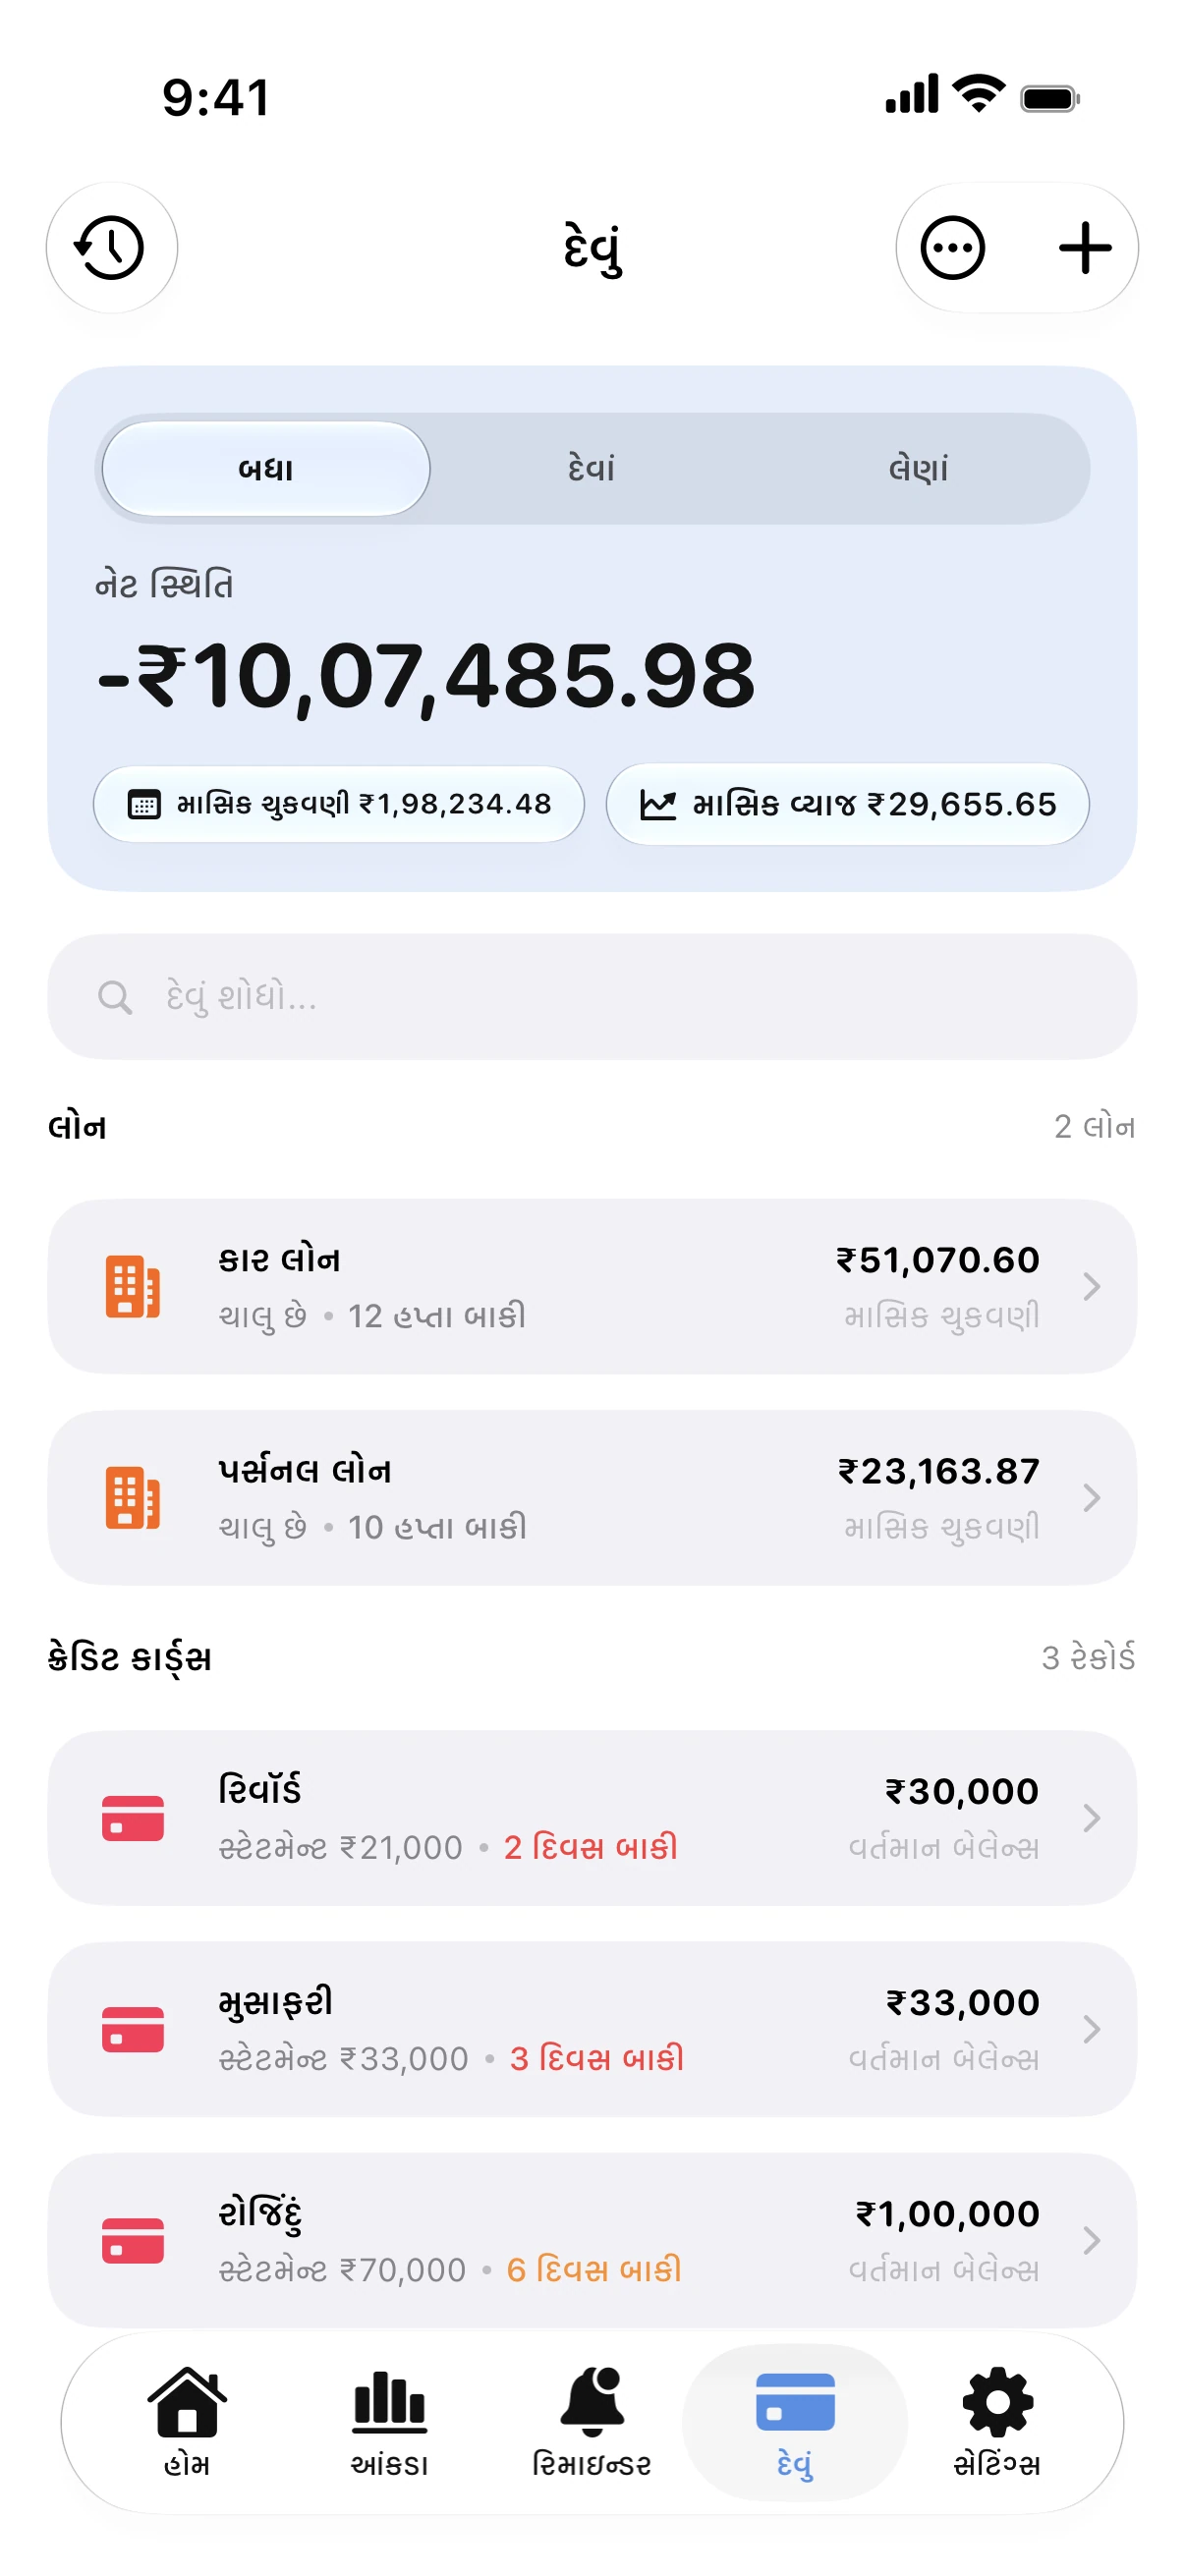
- તમારા કાર્ડ્સ તેમની બાકી રકમ, વ્યાજદર, સ્ટેટમેન્ટ તારીખ અને છેલ્લી તારીખ સાથે ઉમેરો.
- લઘુત્તમ રકમ ઉપરાંત એક માસિક રકમ નક્કી કરો અને એવલાન્ચ પદ્ધતિ પસંદ કરો.
- રિમાઇન્ડર ચાલુ કરો જેથી છેલ્લી તારીખ ચૂકી ન જવાય, ભલે એપ બંધ હોય.
- બાકી રકમ કેટલી ઘટી અને તમારી દેવામુક્ત તારીખ કેટલી નજીક આવી તે જોવા દર મહિને દેવાં તપાસો.
એક ઉદાહરણ
22% વ્યાજ સાથે 3,000 ની બાકી રકમ પર જો લગભગ 2.5% ની લઘુત્તમ ચુકવણી કરવામાં આવે તો દસ વર્ષથી વધુ સમય લાગે છે. તેની સામે દર મહિને નક્કી કરેલા 175 ચૂકવવાથી તે બે વર્ષથી ઓછા સમયમાં પૂરું થઈ જાય છે.
જ્યારે કોઈ રિફંડ કે બોનસ મળે, ત્યારે તેનો કેટલોક હિસ્સો સૌથી વધુ વ્યાજવાળા કાર્ડમાં ભરી દો. એક વધારાની ચુકવણી પણ ઘણા મહિનાનો સમય ઘટાડી શકે છે.
ક્રેડિટ કાર્ડ ચુકવણી કેલ્ક્યુલેટર
મફત ક્રેડિટ કાર્ડ કેલ્ક્યુલેટર. બાકી રકમ, વ્યાજદર અને માસિક ચુકવણી દાખલ કરીને દેવામુક્ત તારીખ અને કુલ વ્યાજ જુઓ.
સામાન્ય પ્રશ્નો
મારે સૌથી વધુ વ્યાજદર પહેલાં ચૂકવવો જોઈએ કે સૌથી નાની રકમ?
સૌથી ઊંચો વ્યાજદર સૌથી વધુ વ્યાજ બચાવે છે. સૌથી નાની રકમ તમને ઝડપી સફળતાનો અહેસાસ કરાવે છે. Spendry બંને પદ્ધતિ માટે દેવામુક્ત તારીખ દર્શાવે છે, જેથી તમે સરખામણી કરી શકો.
શું દેવું ચૂકવતી વખતે કાર્ડનો ઉપયોગ ચાલુ રાખવો જોઈએ?
ફક્ત એવી ખરીદીઓ માટે જે તમે છેલ્લી તારીખ પહેલાં પૂરેપૂરી ચૂકવી શકો. નવો ખર્ચ તમારી દેવામુક્ત તારીખને વધુ પાછળ ધકેલી દેશે.