Cuatro hábitos marcan la diferencia: paga más del mínimo, no te retrases nunca, destina el dinero extra a la deuda con mayor interés y no añadas compras que no puedas pagar enteras a fin de mes.
Consíguelo con Spendry
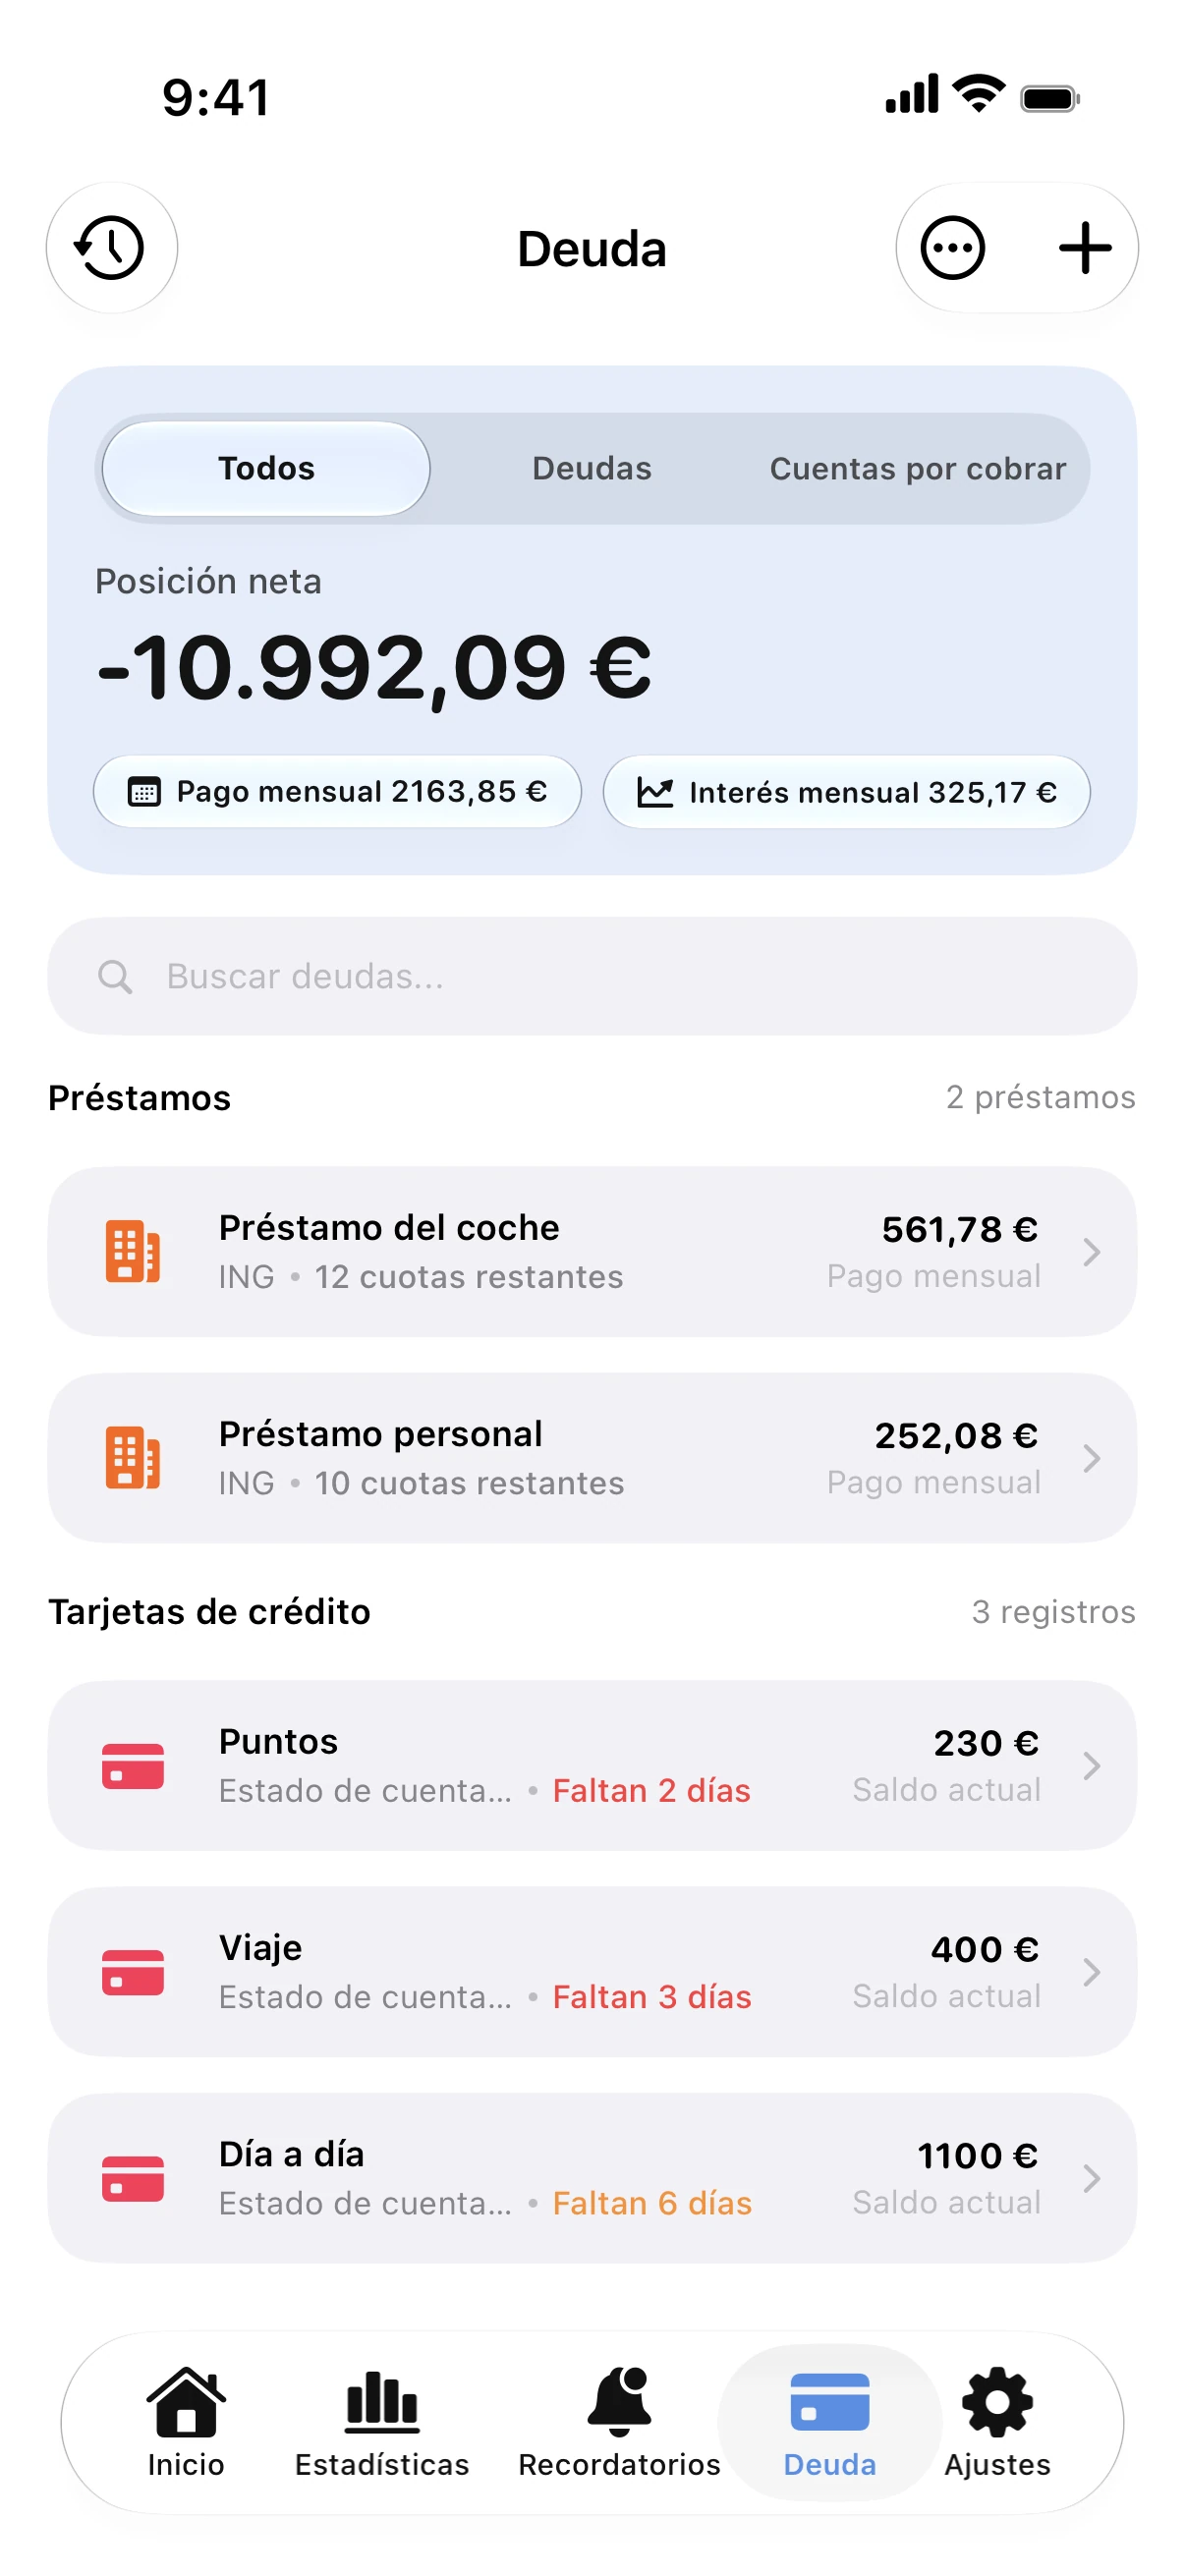
- Añade tus tarjetas con su saldo pendiente, tipo de interés, fecha de corte y día de pago.
- Define una cantidad mensual por encima de los mínimos y elige el método Avalancha.
- Activa los recordatorios para tener cada vencimiento controlado, incluso con la app cerrada.
- Revisa Deudas cada mes para ver cómo baja el saldo y cómo se acerca Tu fecha para estar libre de deudas.
Un ejemplo
Un saldo de 3.000 al 22 % tarda más de diez años en liquidarse con pagos mínimos de en torno al 2,5 %. Una cuota fija de 175 al mes lo elimina en menos de dos años.
Cuando recibas una devolución o un ingreso extra, destina una parte a la tarjeta con el interés más alto. Un solo pago extra puede recortar meses a tu plan.
Calculadora de amortización de tarjetas
Calcula cuánto tardas en pagar tu tarjeta. Indica saldo, intereses y cuota para ver la fecha final y lo que ahorras frente al pago mínimo.
Preguntas frecuentes
¿Conviene pagar primero el interés más alto o el saldo menor?
El tipo de interés más alto ahorra más intereses. El saldo menor te da una victoria psicológica rápida. Spendry muestra Tu fecha para estar libre de deudas en ambos casos para que puedas comparar.
¿Debo seguir usando la tarjeta mientras la pago?
Solo para compras que puedas pagar por completo a fin de mes. Sumar más saldo aleja Tu fecha para estar libre de deudas.