Fyra vanor gör störst skillnad: betala mer än lägsta belopp, betala alltid i tid, lägg extra pengar på skulden med högst ränta och sluta handla på kortet om du inte kan betala hela fakturan.
Gör så här i Spendry
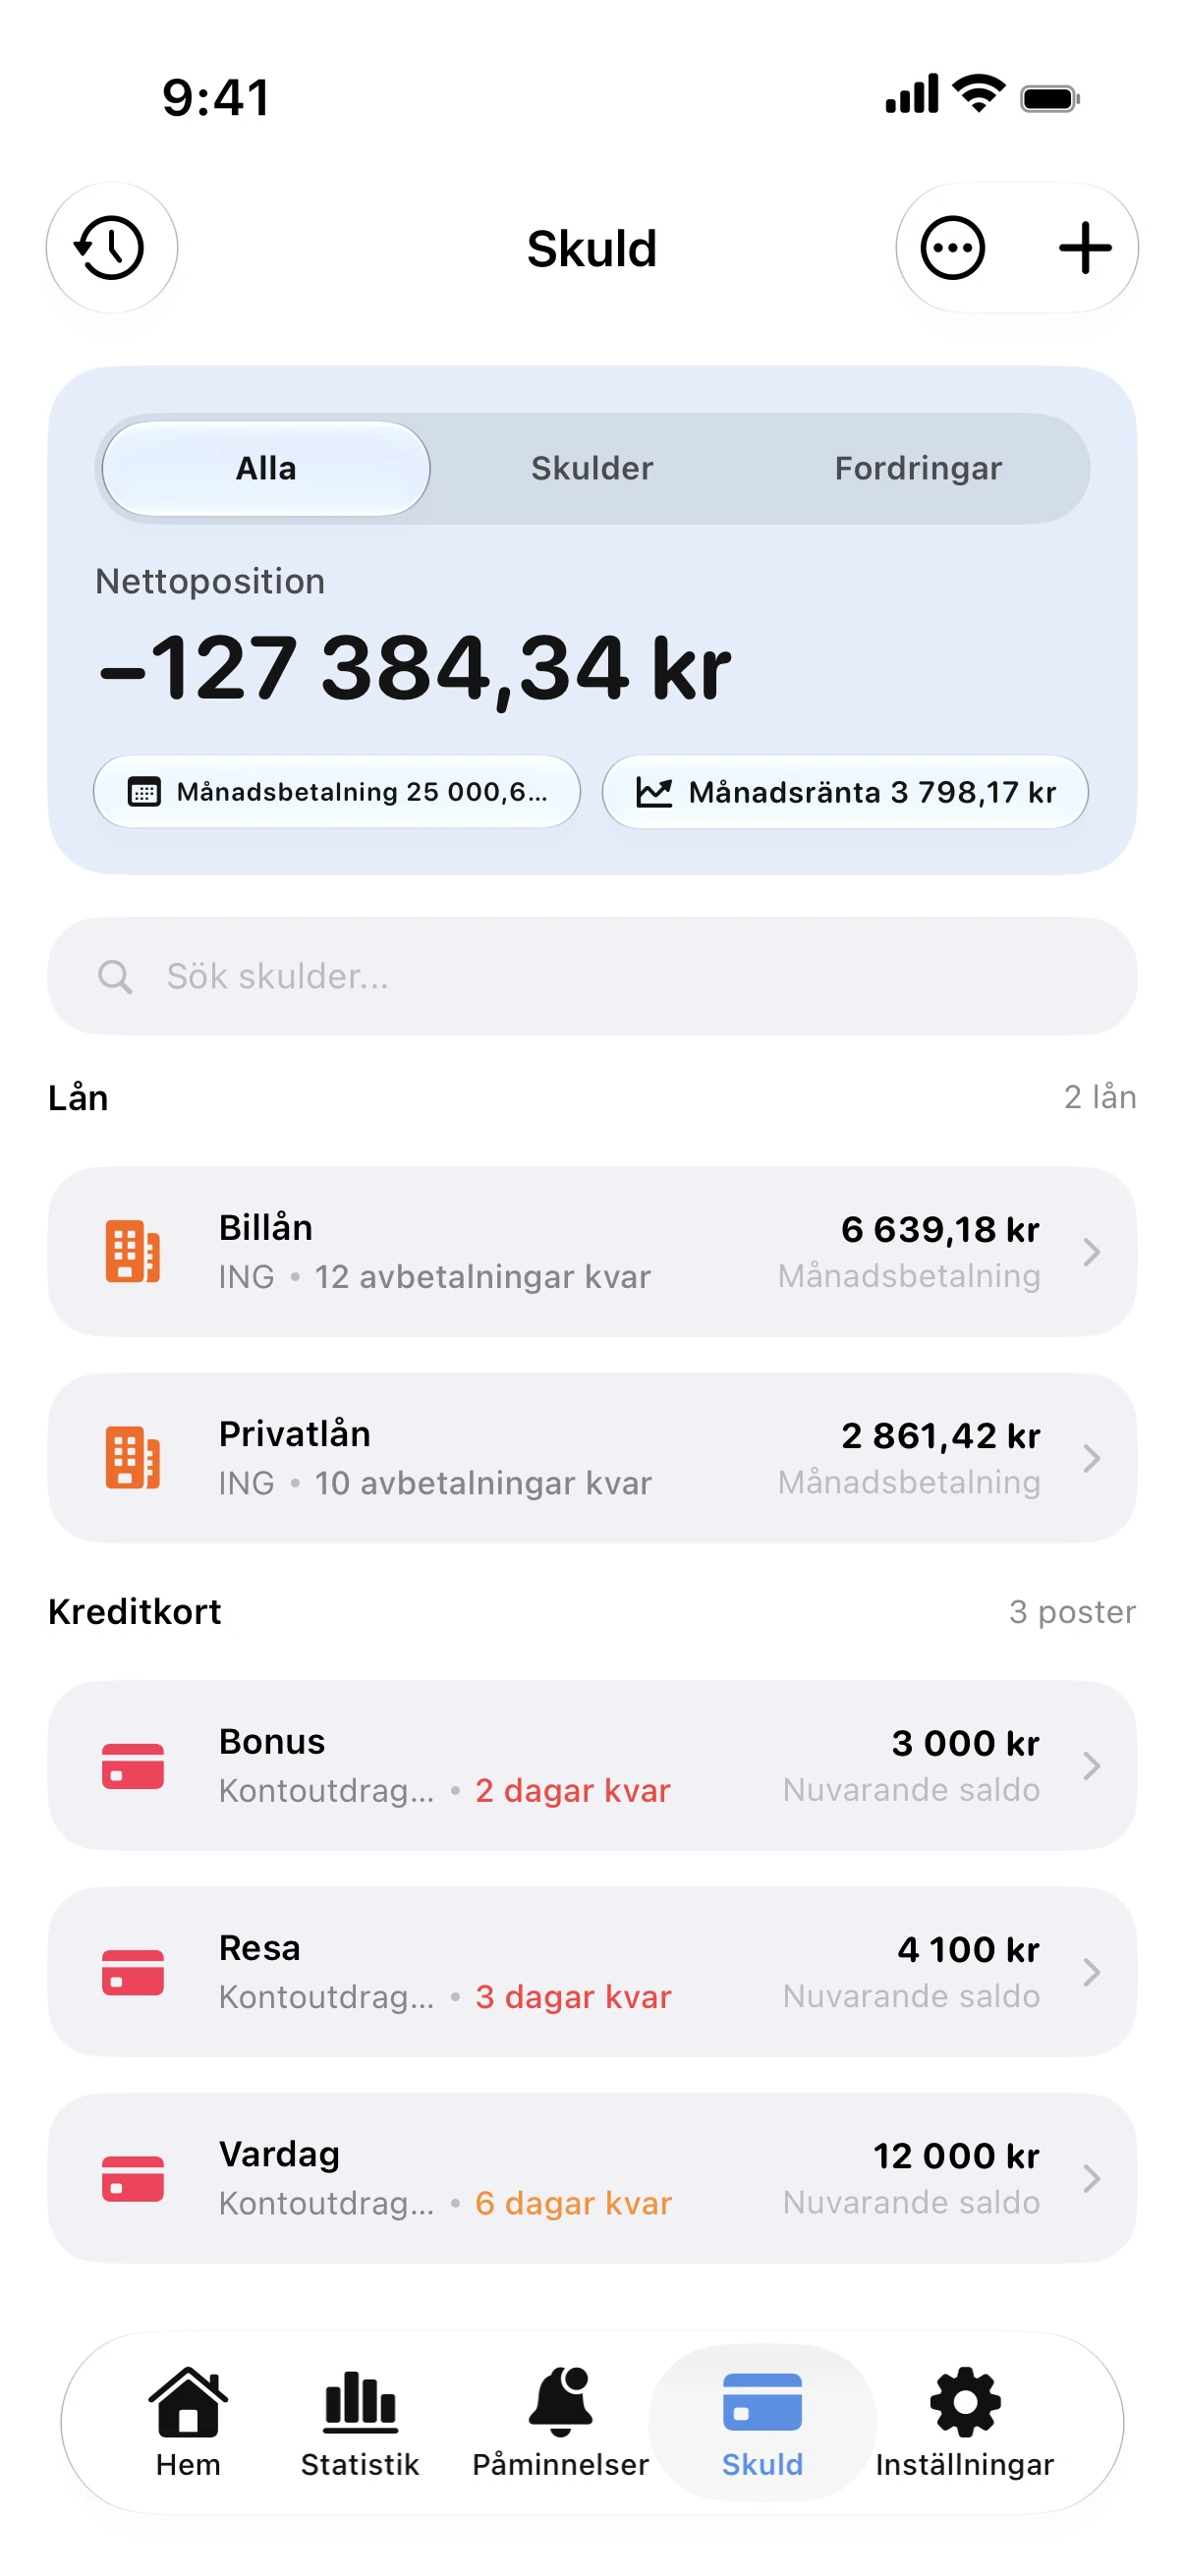
- Lägg till dina kort med saldo, ränta, brytpunkt och förfallodag.
- Välj ett fast månadsbelopp över lägsta belopp och välj Lavinen som metod.
- Slå på Påminnelser så att du inte missar en förfallodag, även när appen är stängd.
- Öppna Skulder varje månad och se saldot sjunka och ditt skuldfria datum komma närmare.
Ett exempel
En skuld på 3 000 kr med 22 % ränta tar över tio år att betala av om du bara betalar lägsta belopp på cirka 2,5 %. Ett fast belopp på 175 kr i månaden gör dig skuldfri på under två år.
När du får skatteåterbäring eller en bonus, lägg en del på kortet med högst ränta. En enda extra betalning kan korta planen med flera månader.
Kalkylator för kreditkortsskuld
Gratis kalkylator för kreditkortsskuld. Fyll i skuld, ränta och månadsbetalning för att se när du blir skuldfri och vad det kostar att bara betala lägsta belopp.
Frågor och svar
Bör jag betala av högst ränta eller minst skuld först?
Högst ränta sparar mest pengar. Minsta skulden ger dig en snabb vinst. Spendry visar ditt skuldfria datum för båda sätten, så att du kan jämföra.
Kan jag fortsätta använda kortet medan jag betalar av skulden?
Bara för köp du kan betala fullt ut innan förfallodagen. Nya skulder flyttar fram ditt skuldfria datum.