Négy szokás hozza a legnagyobb változást: fizess többet a minimumnál, soha ne késs el a fizetéssel, irányítsd a pluszpénzt a legmagasabb kamatra, és ne vásárolj olyan dolgokat, amiket nem tudsz egy összegben kifizetni.
Így csináld a Spendryvel
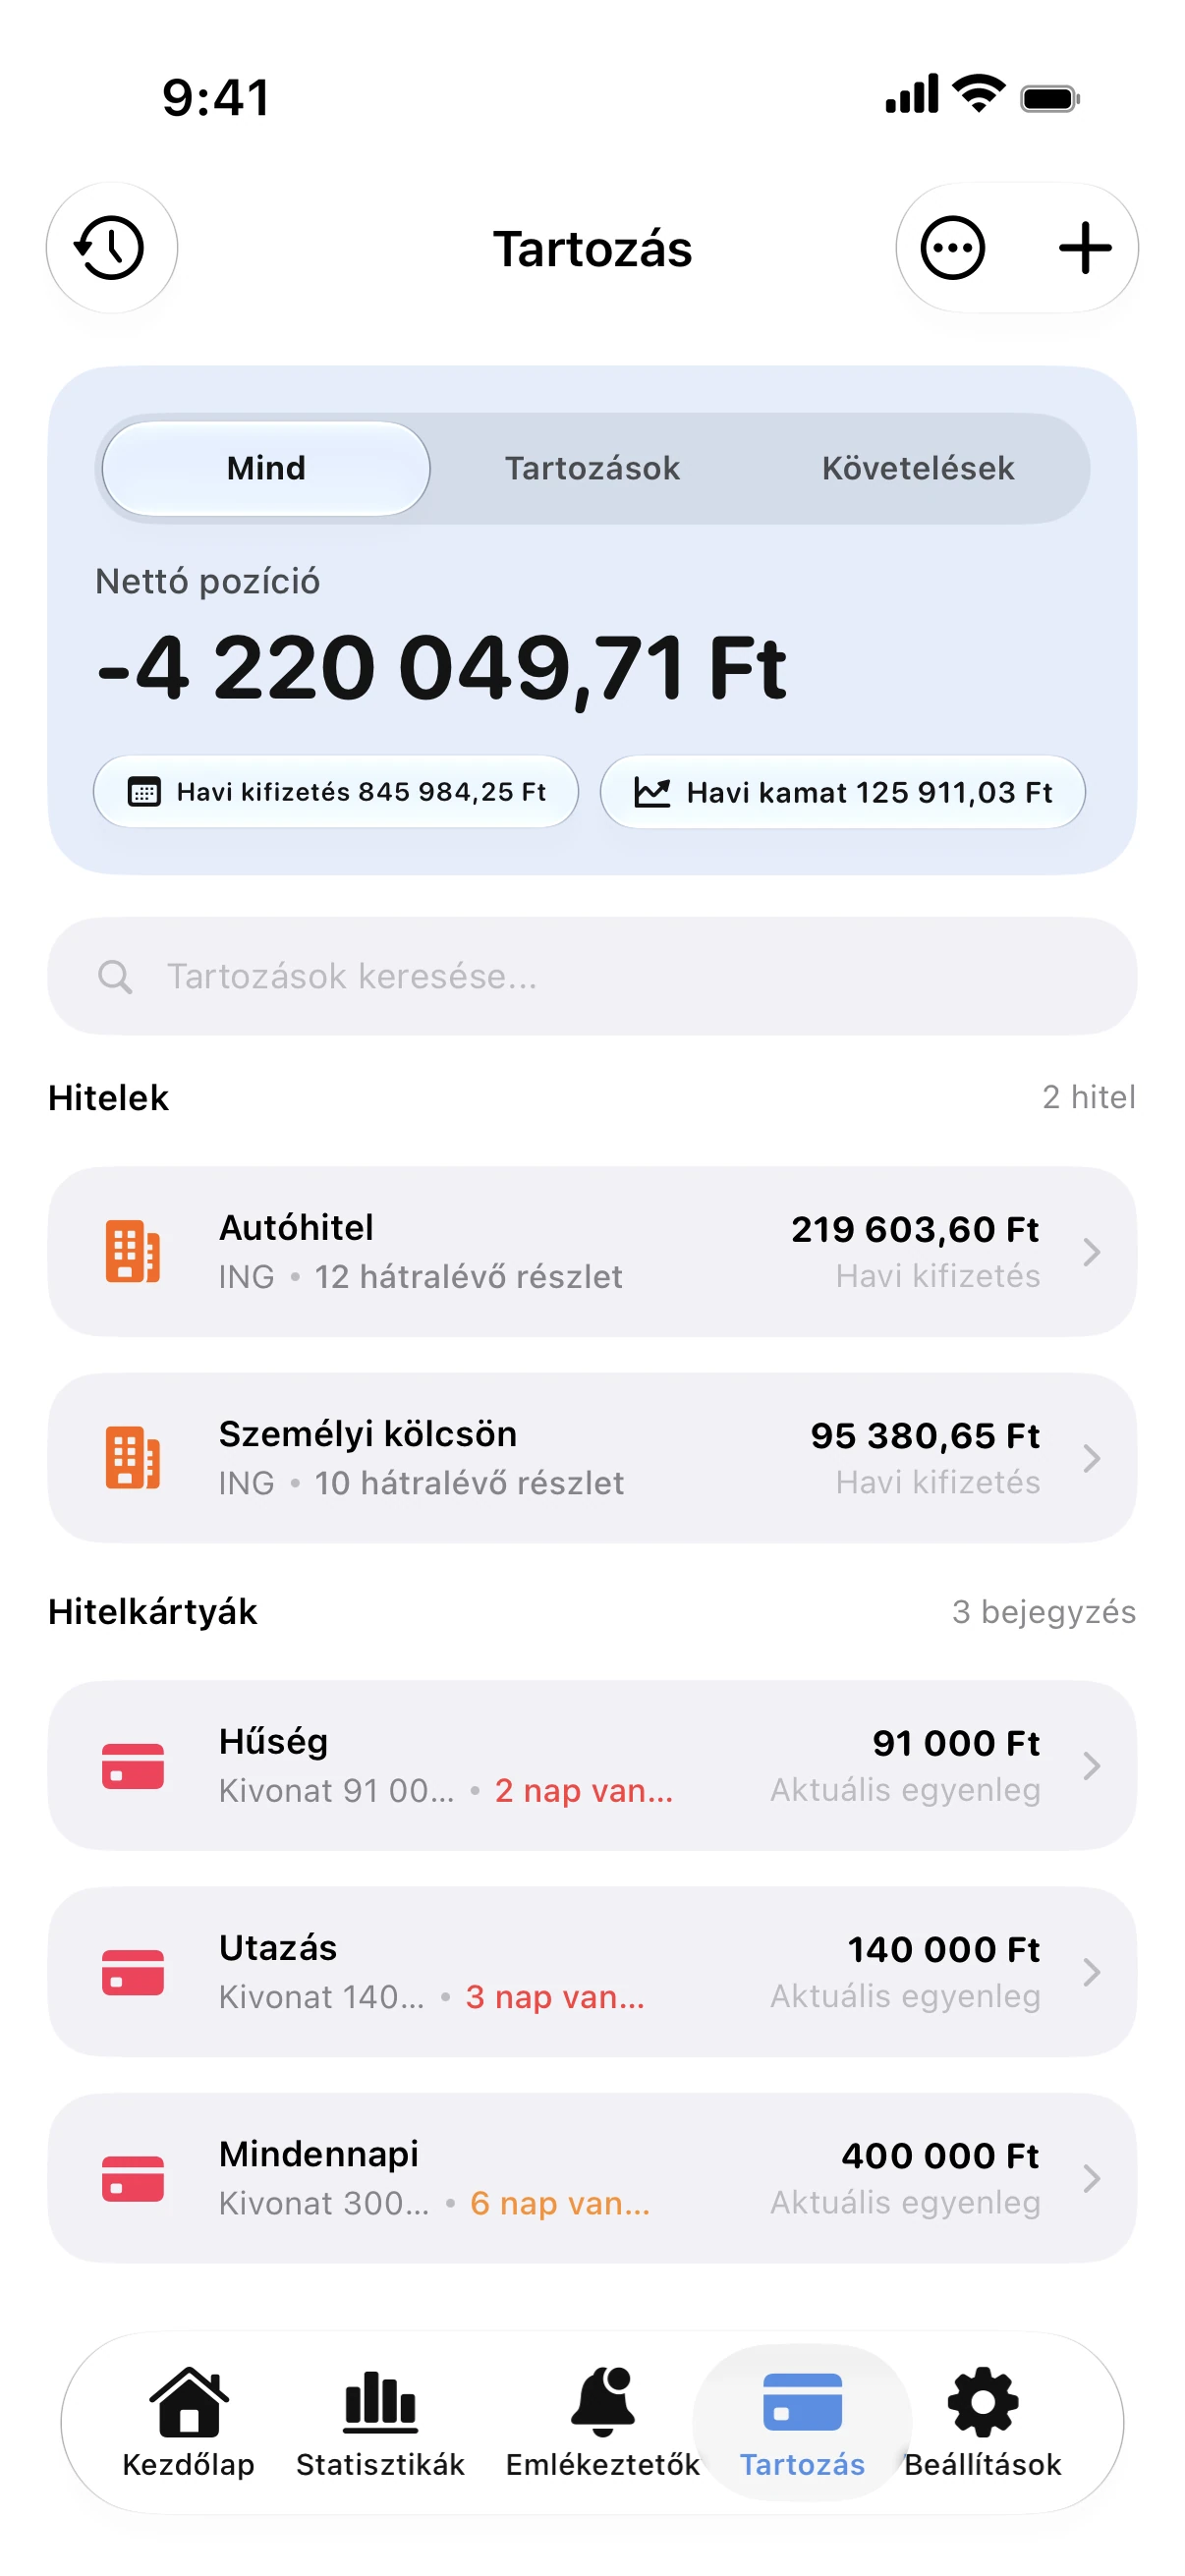
- Add hozzá a kártyáidat az egyenlegükkel, a kamatlábukkal, a zárónappal és az esedékességi nappal együtt.
- Állíts be egy havi összeget a minimumokon felül, és válaszd a Lavina módszert.
- Kapcsold be az emlékeztetőket, hogy minden esedékesség időben meglegyen, még akkor is, ha az alkalmazás nincs megnyitva.
- Nézd meg havonta az Adósságok képernyőt, kövesd az egyenleg csökkenését, és figyeld, ahogy közeledik az adósságmentesség dátuma.
Egy példa
Egy 3 000 összegű egyenleg 22%-os kamat mellett bőven tíz évbe telik a nagyjából 2,5%-os minimumfizetésekkel. Egy fix, havi 175 összegű befizetéssel viszont kevesebb mint két év alatt letudható.
Amikor visszatérítés vagy prémium érkezik, tedd egy részét a legmagasabb kamatozású kártyára. Egyetlen extra befizetés is hónapokkal rövidítheti le a törlesztést.
Hitelkártya törlesztési kalkulátor
Ingyenes hitelkártya-kalkulátor. Számold ki a törlesztés idejét, a kamatokat és a minimális fizetés valós költségét.
Kérdések
A legmagasabb kamatot vagy a legkisebb tartozást fizessem előbb?
A legmagasabb kamattal spórolhatsz a legtöbbet. A legkisebb tartozás lezárása viszont gyors sikert és lendületet ad. A Spendry mindkét esetben kiszámolja a dátumot, így össze tudod hasonlítani őket.
Használhatom a kártyát törlesztés közben?
Csak olyan vásárlásokra, amiket a fizetési határidő előtt teljes egészében ki tudsz egyenlíteni. Az új egyenlegek csak kitolják a tartozásmentesség napját.