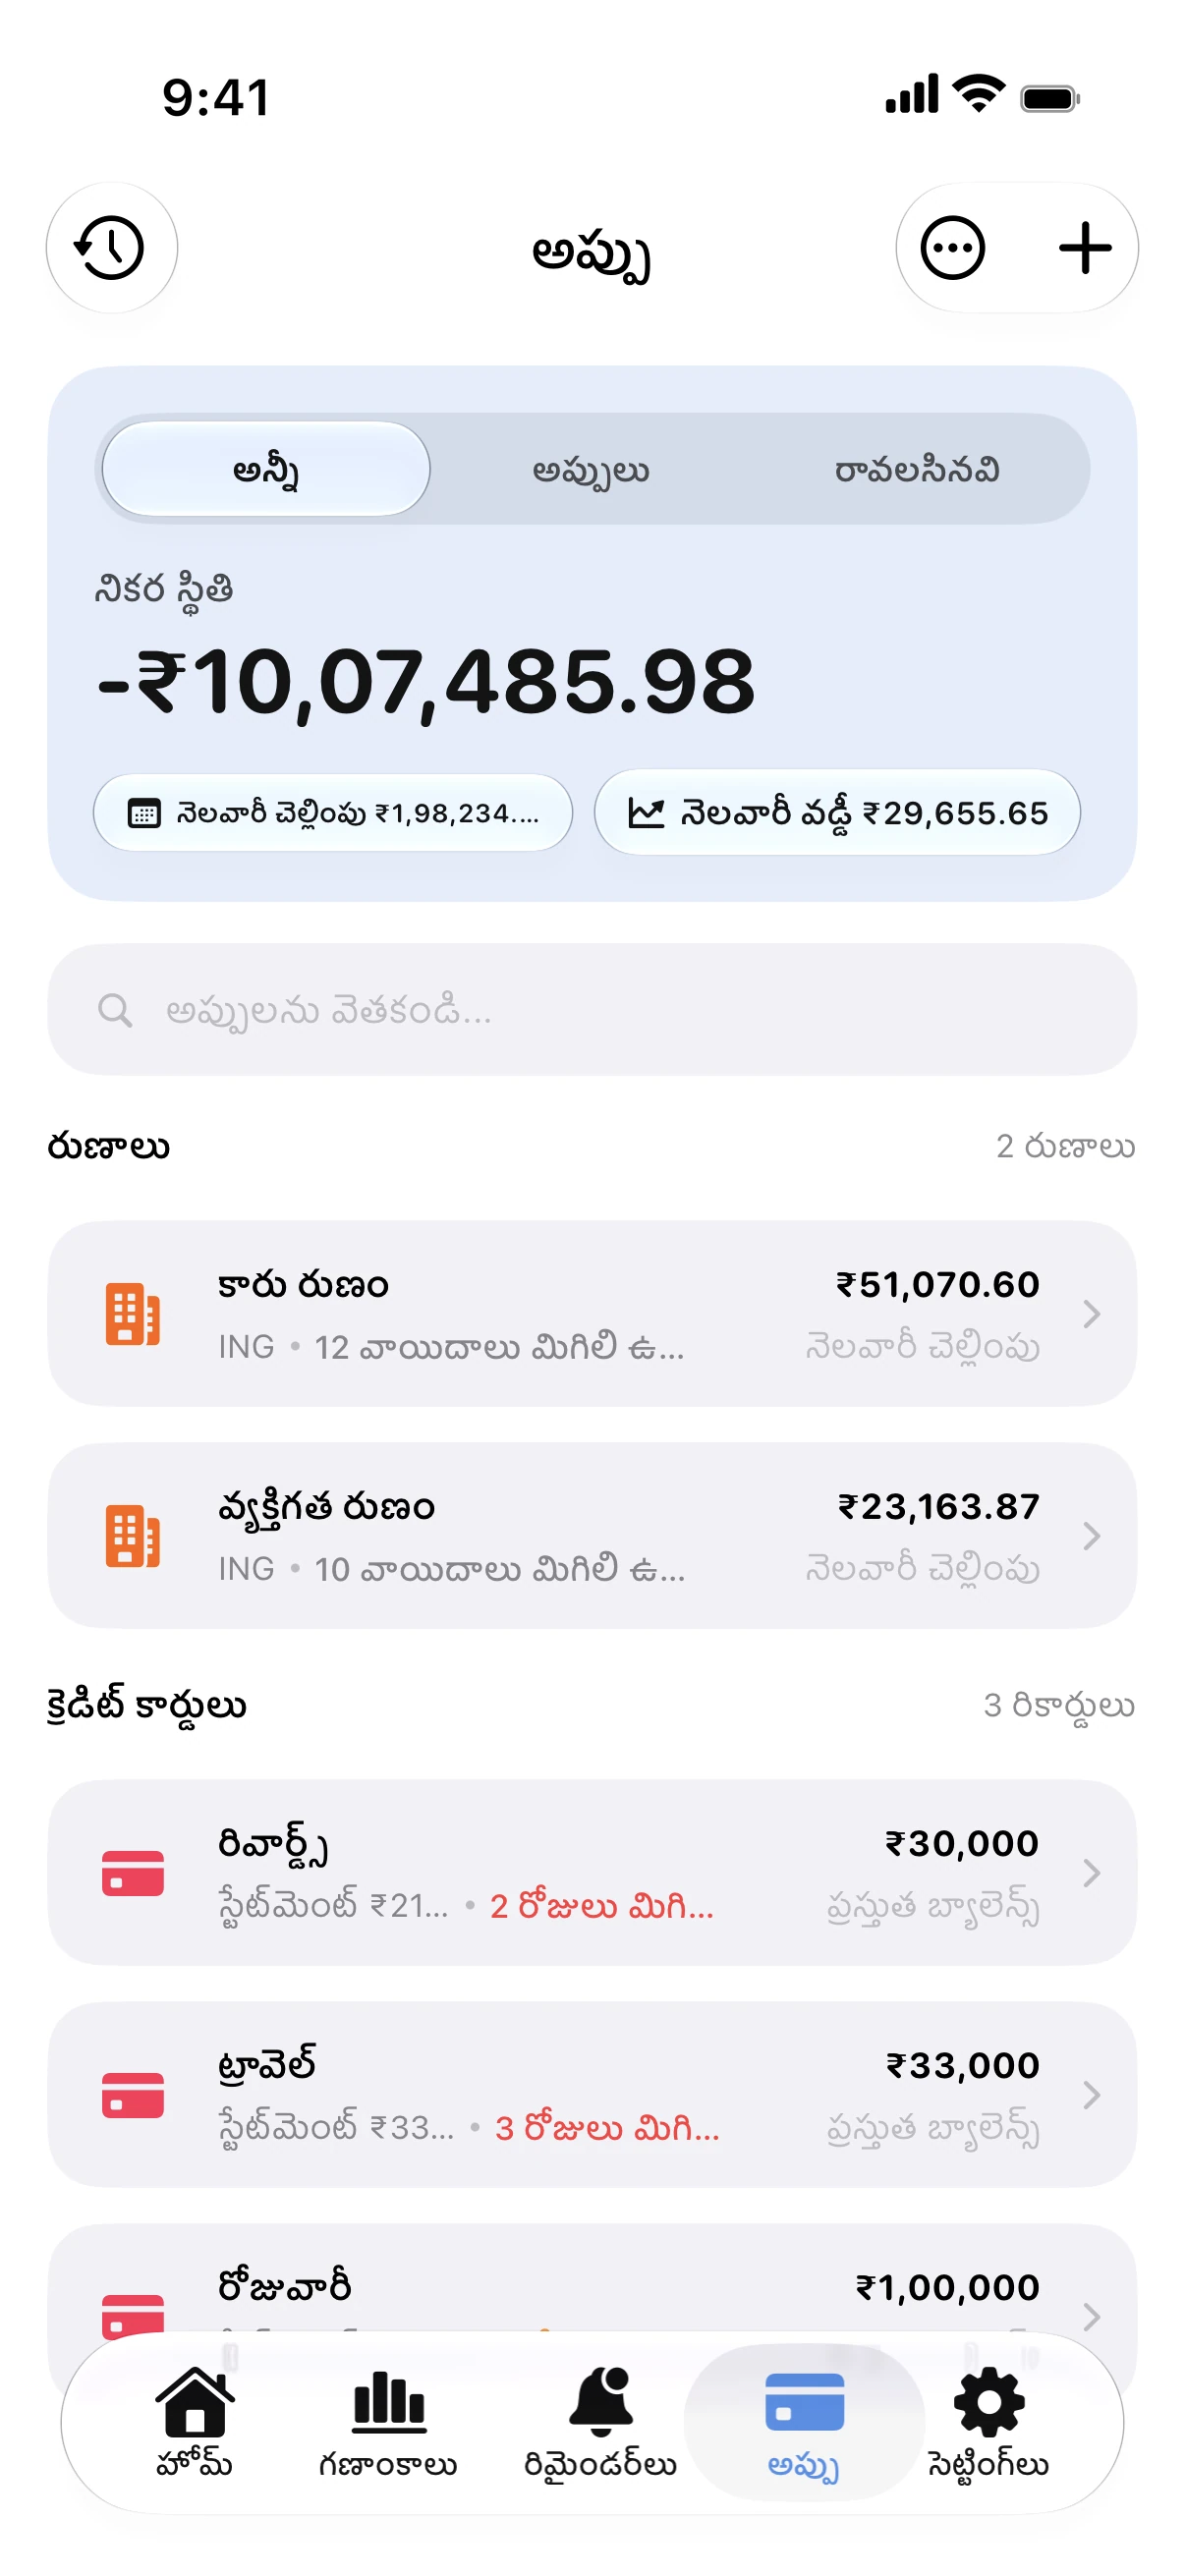
నాలుగు అలవాట్లు పెద్ద మార్పు తెస్తాయి: కనీస చెల్లింపు కంటే ఎక్కువ కట్టడం, ఎప్పుడూ ఆలస్యంగా చెల్లించకపోవడం, ఎక్కువ వడ్డీ ఉన్న అప్పుపై అదనపు డబ్బు పెట్టడం, మరియు పూర్తిగా తీర్చలేని కొత్త ఖర్చులను కార్డుపై ఆపడం.
Spendry తో దీన్ని సులభంగా చేయండి
- మీ కార్డులను వాటి బకాయి, వడ్డీ రేటు, స్టేట్మెంట్ తేదీ మరియు గడువు తేదీలతో జోడించండి.
- కనీస మొత్తం కంటే ఎక్కువ నెలవారీ మొత్తాన్ని నిర్ణయించి, అవలాంచ్ పద్ధతిని ఎంచుకోండి.
- రిమైండర్లను ఆన్ చేయండి, దీనివల్ల యాప్ మూసి ఉన్నా ప్రతి గడువు తేదీ మీకు గుర్తుంటుంది.
- బకాయి తగ్గడం మరియు మీ అప్పులు తీరే తేదీ దగ్గరకు రావడం చూడటానికి ప్రతి నెలా అప్పులు విభాగాన్ని పరిశీలించండి.
ఒక ఉదాహరణ
22% వడ్డీతో ఉన్న 3,000 బకాయికి దాదాపు 2.5% కనీస చెల్లింపులు చేస్తే, అప్పు తీరడానికి పదేళ్లకు పైగా పడుతుంది. అదే ప్రతి నెలా స్థిరంగా 175 చెల్లిస్తే, రెండేళ్ల లోపే అప్పు పూర్తిగా తీరిపోతుంది.
రీఫండ్ లేదా బోనస్ వచ్చినప్పుడు, అందులో కొంత భాగాన్ని అత్యధిక వడ్డీ ఉన్న కార్డుపై చెల్లించండి. ఒక అదనపు చెల్లింపు మీ అప్పు తీరే సమయాన్ని కొన్ని నెలలు తగ్గిస్తుంది.
క్రెడిట్ కార్డ్ రీపేమెంట్ కాలిక్యులేటర్
ఉచిత క్రెడిట్ కార్డ్ కాలిక్యులేటర్. బకాయి, వడ్డీ రేటును నమోదు చేసి అప్పు తీరే తేదీ, మొత్తం వడ్డీ మరియు కనీస చెల్లింపు ఖర్చులను తెలుసుకోండి.
ప్రశ్నలు
ఎక్కువ వడ్డీ ఉన్నదాన్ని మొదట తీర్చాలా లేదా చిన్న బకాయినా?
ఎక్కువ వడ్డీ ఉన్నది ఎక్కువ వడ్డీని ఆదా చేస్తుంది. చిన్న బకాయి మీకు త్వరగా ఉపశమనం ఇస్తుంది. Spendry రెండింటికీ మీ అప్పులు తీరే తేదీ ని చూపిస్తుంది, కాబట్టి మీరు సరిపోల్చుకోవచ్చు.
అప్పు తీరుస్తున్న సమయంలో కార్డును వాడవచ్చా?
గడువు తేదీ లోపు పూర్తిగా చెల్లించగలిగే ఖర్చుల కోసమే వాడండి. కొత్త బకాయిలు చేరితే మీ అప్పులు తీరే తేదీ మరింత ఆలస్యం అవుతుంది.