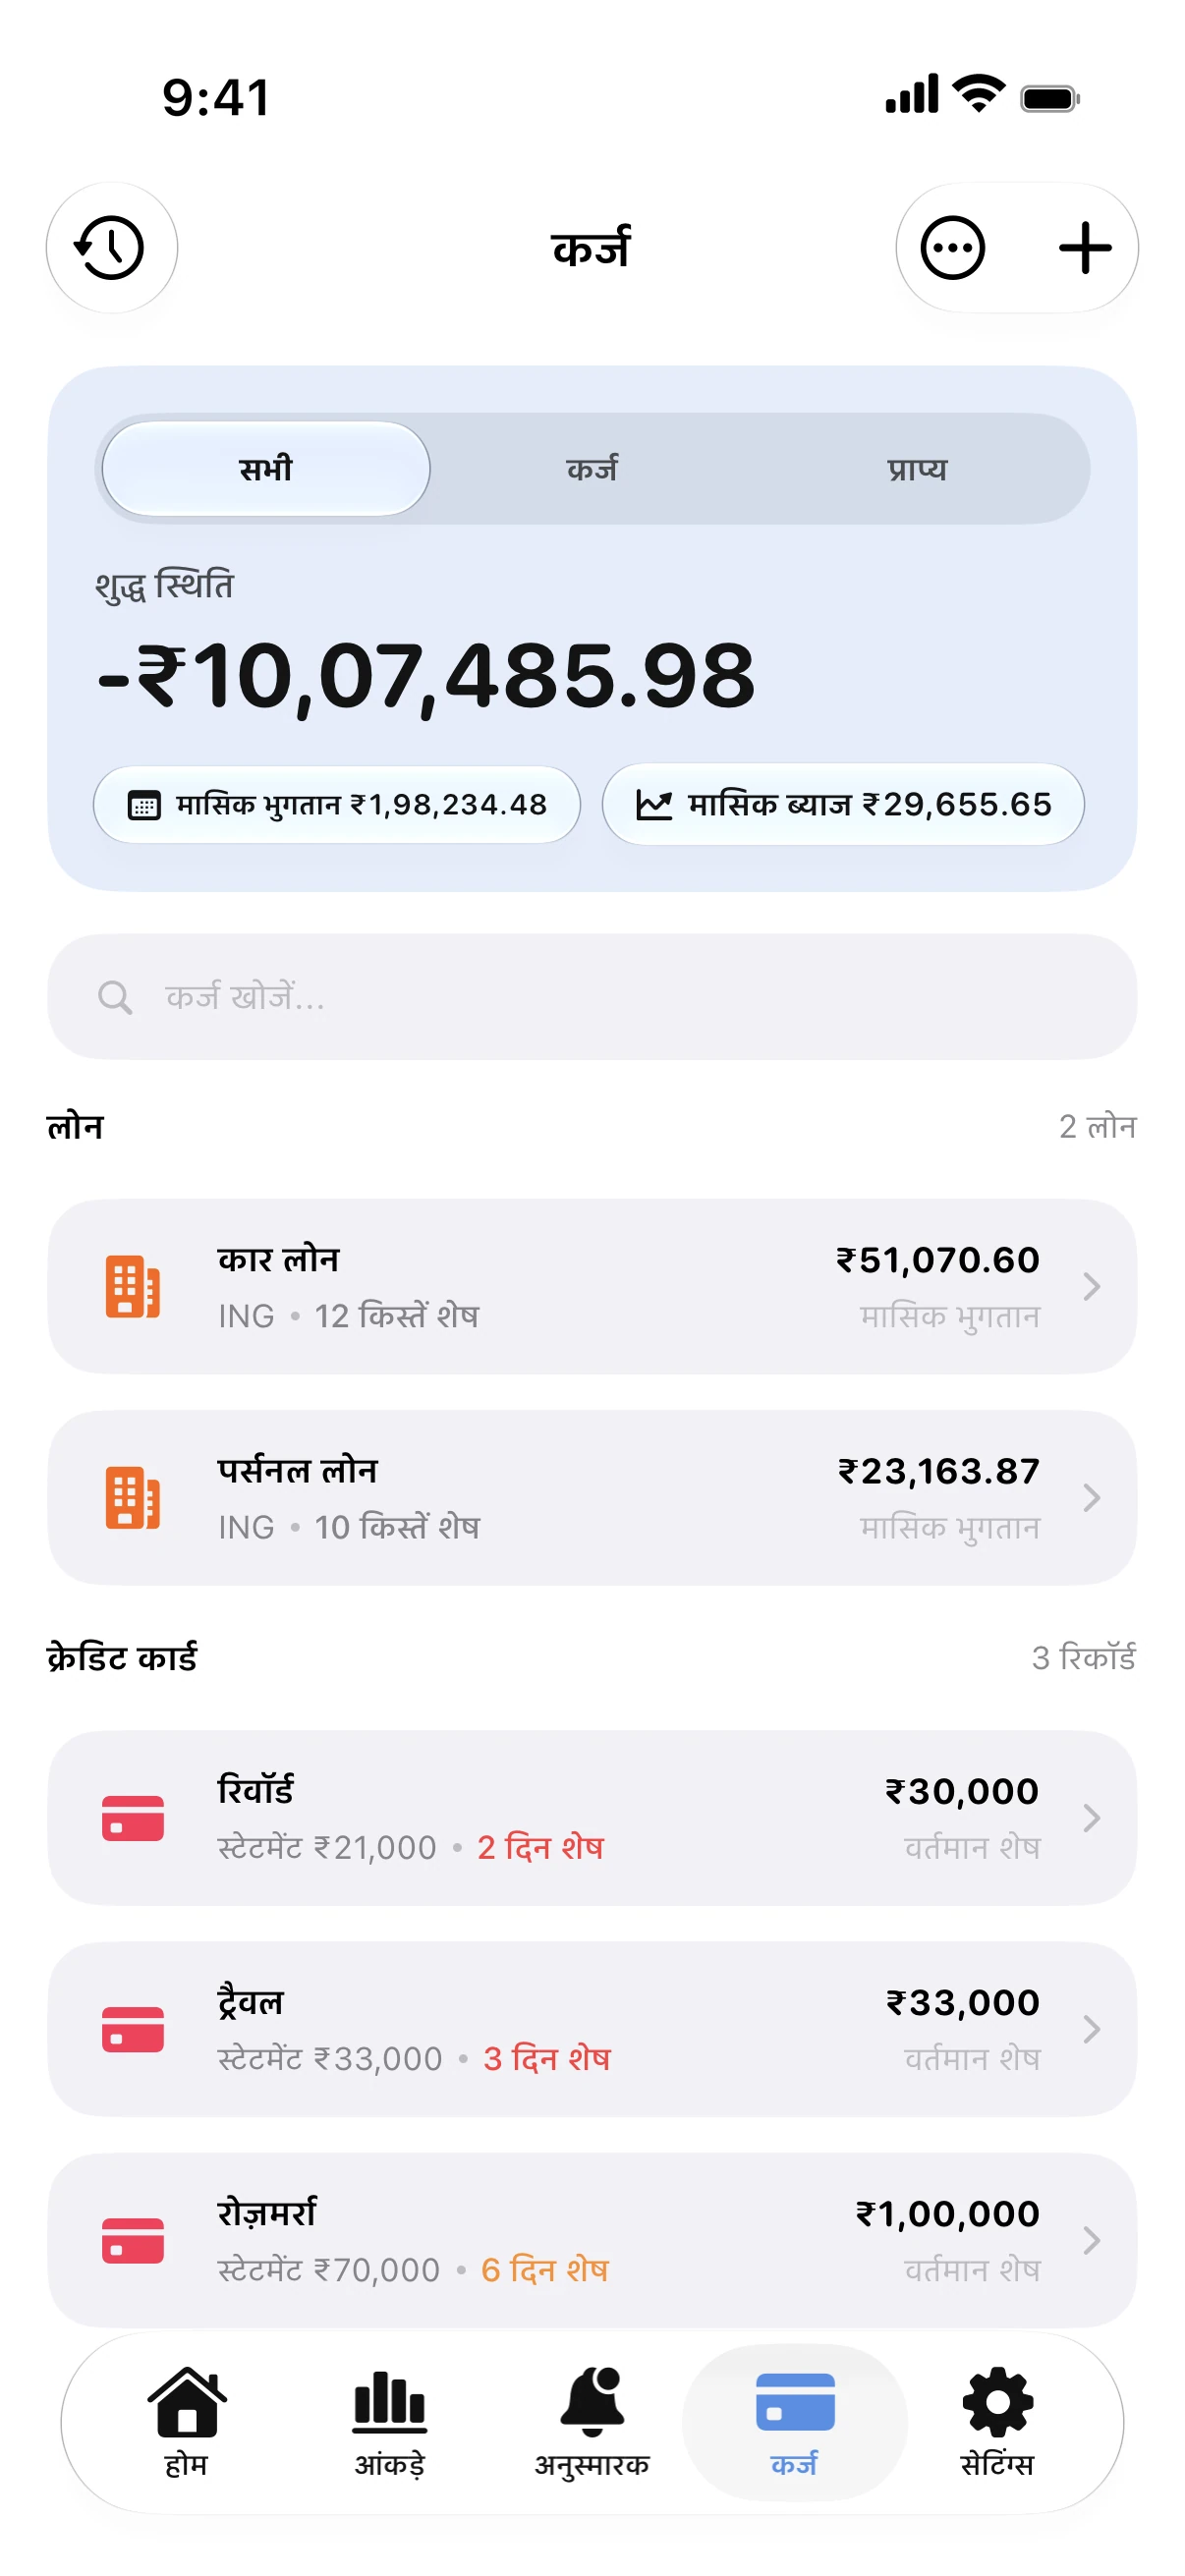
चार आदतें सबसे बड़ा बदलाव लाती हैं: न्यूनतम भुगतान से ज्यादा दें, कभी देर से भुगतान न करें, अतिरिक्त पैसा सबसे ज्यादा ब्याज वाले कार्ड में लगाएं, और ऐसी नई खरीदारी बंद करें जिसे आप पूरा न चुका सकें।
Spendry के साथ इसे आसान बनाएं
- अपने क्रेडिट कार्ड बकाए, ब्याज दर, स्टेटमेंट की तारीख और देय तारीख के साथ जोड़ें।
- न्यूनतम भुगतान से ऊपर एक मासिक राशि तय करें और एवलांच तरीका चुनें।
- अनुस्मारक चालू करें ताकि हर देय तारीख याद रहे, भले ही ऐप बंद हो।
- हर महीने ऋण चेक करें, बकाए को घटते देखें और आपकी कर्ज मुक्त होने की तारीख को करीब आते देखें।
एक उदाहरण
22% ब्याज पर 3,000 का बकाया लगभग 2.5% के न्यूनतम भुगतान के साथ चुकाने में दस साल से भी ज्यादा लग जाते हैं। हर महीने तय 175 देने से यह दो साल से भी कम समय में पूरी तरह खत्म हो जाता है।
जब भी कोई रिफंड या बोनस मिले, उसका कुछ हिस्सा सबसे ज्यादा ब्याज वाले कार्ड में डालें। एक अतिरिक्त भुगतान भी आपके प्लान से कई महीने कम कर सकता है।
क्रेडिट कार्ड भुगतान कैलकुलेटर
मुफ्त क्रेडिट कार्ड कैलकुलेटर। बैलेंस, ब्याज दर और मासिक भुगतान दर्ज करें। देखें कुल ब्याज और कर्ज मुक्ति की तारीख।
सवाल
क्या मुझे सबसे ज्यादा ब्याज वाला या सबसे छोटा बकाया पहले चुकाना चाहिए?
सबसे ज्यादा ब्याज वाला कार्ड सबसे ज्यादा ब्याज बचाता है। सबसे छोटा बकाया आपको शुरुआत में तुरंत राहत और खुशी देता है। Spendry दोनों के लिए आपकी कर्ज मुक्त होने की तारीख दिखाता है, ताकि आप तुलना कर सकें।
क्या कर्ज चुकाते समय मुझे कार्ड का इस्तेमाल जारी रखना चाहिए?
सिर्फ उन खरीदारियों के लिए जिन्हें आप देय तारीख से पहले पूरा चुका सकें। नया बकाया आपकी कर्ज मुक्त होने की तारीख को और दूर धकेल देता है।