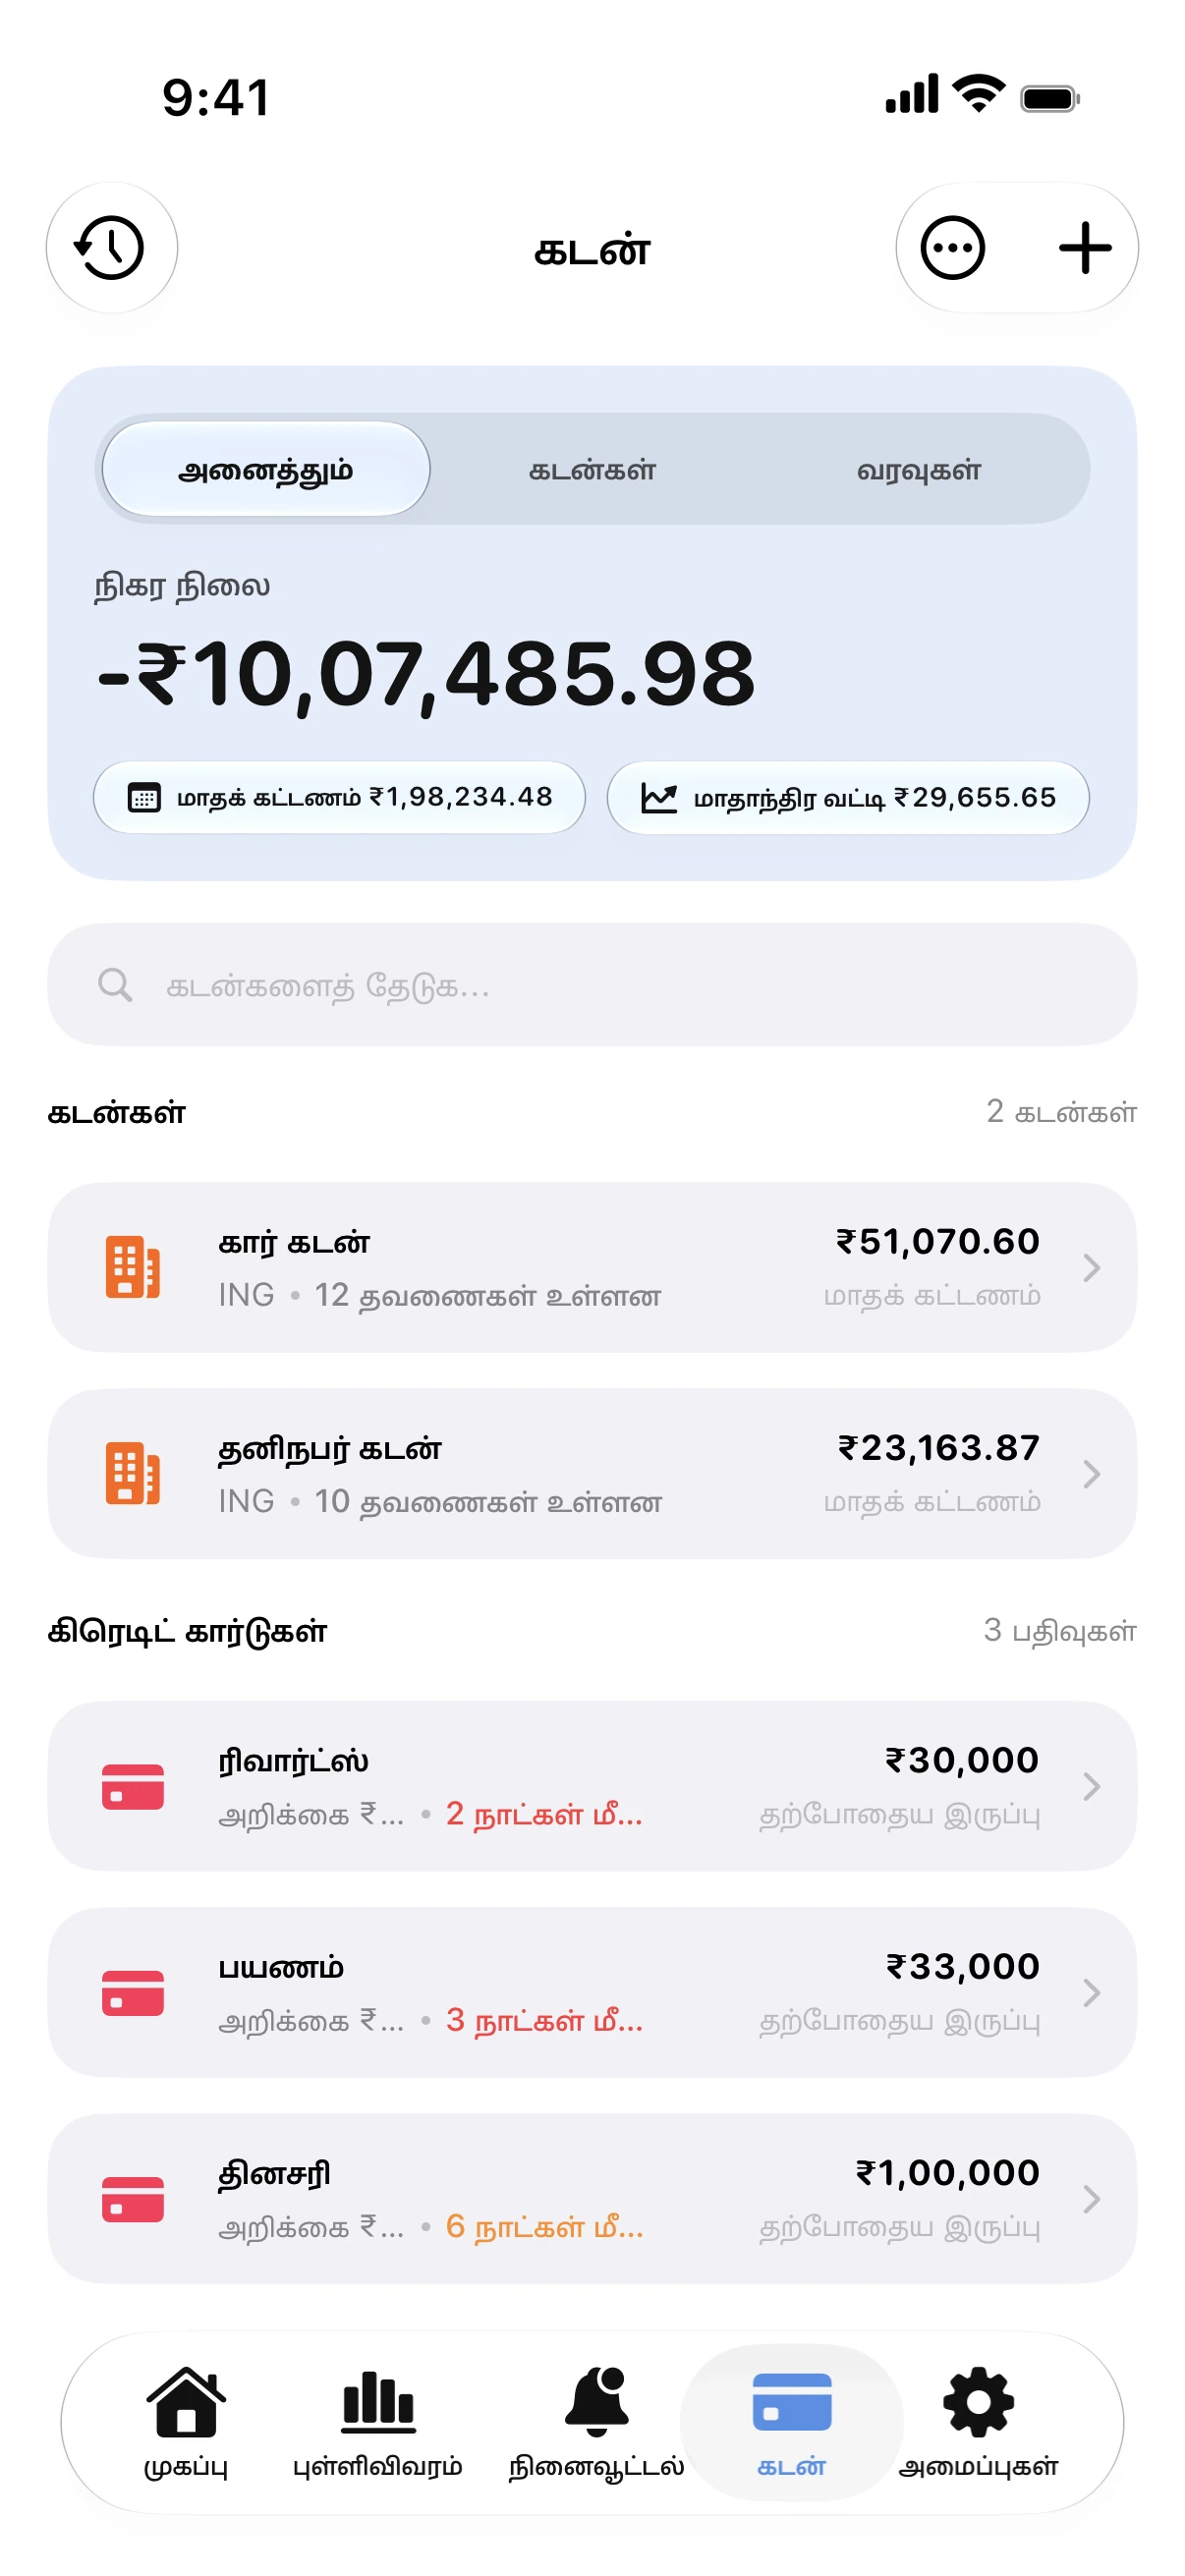
நான்கு பழக்கங்கள் பெரிய மாற்றத்தை உருவாக்கும்: குறைந்தபட்ச கட்டணத்திற்கு மேல் செலுத்துங்கள், எப்போதும் தாமதமாகச் செலுத்தாதீர்கள், அதிக வட்டி கொண்ட கடனுக்கு கூடுதல் தொகையைச் செலுத்துங்கள், முழுமையாக அடைக்க முடியாத புதிய பொருட்களை வாங்குவதைத் தவிருங்கள்.
Spendry மூலம் இதைச் செய்யுங்கள்
- உங்கள் கார்டுகளை நிலுவைத் தொகை, வட்டி விகிதம், ஸ்டேட்மென்ட் நாள் மற்றும் கட்டணம் செலுத்த வேண்டிய நாளுடன் சேர்க்கவும்.
- குறைந்தபட்ச கட்டணத்தை விட கூடுதலான ஒரு மாதத் தொகையை நிர்ணயித்து, அவலாஞ்ச் முறையைத் தேர்வுசெய்யவும்.
- செயலி மூடப்பட்டிருந்தாலும் நினைவூட்டல் வர வேண்டும் என்பதற்காக நினைவூட்டல்களை இயக்கவும்.
- நிலுவைத் தொகை குறைவதையும் கடன் தீரும் தேதி நெருங்குவதையும் பார்க்க ஒவ்வொரு மாதமும் கடன்கள் பக்கத்தைப் பார்க்கவும்.
ஓர் உதாரணம்
22% வட்டியில் உள்ள 3,000 நிலுவைத் தொகைக்கு தோராயமாக 2.5% குறைந்தபட்ச கட்டணம் மட்டும் செலுத்தினால், அதை அடைக்கப் பத்து ஆண்டுகளுக்கும் மேலாகும். அதே தொகைக்கு மாதந்தோறும் நிலையாக 175 செலுத்தினால், இரண்டு ஆண்டுகளுக்குள் அடைத்துவிடலாம்.
ரீஃபண்ட் அல்லது போனஸ் பணம் வரும்போது, அதிக வட்டி உள்ள கார்டில் ஒரு பகுதியைச் செலுத்துங்கள். ஒரு கூடுதல் பேமெண்ட் கூட உங்கள் கடன் காலத்தைப் பல மாதங்கள் குறைக்கும்.
கிரெடிட் கார்டு கடன் கால்குலேட்டர்
இலவச கிரெடிட் கார்டு கால்குலேட்டர். நிலுவைத் தொகை, வட்டி மற்றும் மாதாந்திரத் தொகையை உள்ளிட்டு கடன் தீரும் தேதியைக் கணக்கிடுங்கள்.
கேள்விகள்
அதிக வட்டியை முதலில் அடைக்க வேண்டுமா அல்லது சிறிய கடனையா?
அதிக வட்டி முறை அதிக பணத்தை மிச்சப்படுத்தும். சிறிய கடன் முறை மனதிற்கு விரைவான திருப்தியைத் தரும். இரண்டிற்கும் கடன் தீரும் தேதியை Spendry காட்டுவதால், நீங்கள் ஒப்பிட்டுப் பார்க்கலாம்.
கடனை அடைக்கும்போது கார்டைத் தொடர்ந்து பயன்படுத்தலாமா?
கட்டணம் செலுத்த வேண்டிய தேதிக்குள் உங்களால் முழுமையாகச் செலுத்தக்கூடிய செலவுகளுக்கு மட்டுமே பயன்படுத்தலாம். புதிய நிலுவைத் தொகைகள் உங்கள் கடன் தீரும் தேதியைத் தள்ளிப்போடும்.