നാല് ശീലങ്ങൾ വലിയ മാറ്റമുണ്ടാക്കും: മിനിമം തുകയേക്കാൾ കൂടുതൽ നൽകുക, അടവ് ഒരിക്കലും മുടക്കരുത്, ഉയർന്ന പലിശയുള്ള കടത്തിന് കൂടുതൽ തുക നൽകുക, മുഴുവനായി തിരിച്ചടയ്ക്കാൻ കഴിയാത്ത പുതിയ വാങ്ങലുകൾ ഒഴിവാക്കുക.
Spendry ഉപയോഗിച്ച് ഇത് ചെയ്യാം
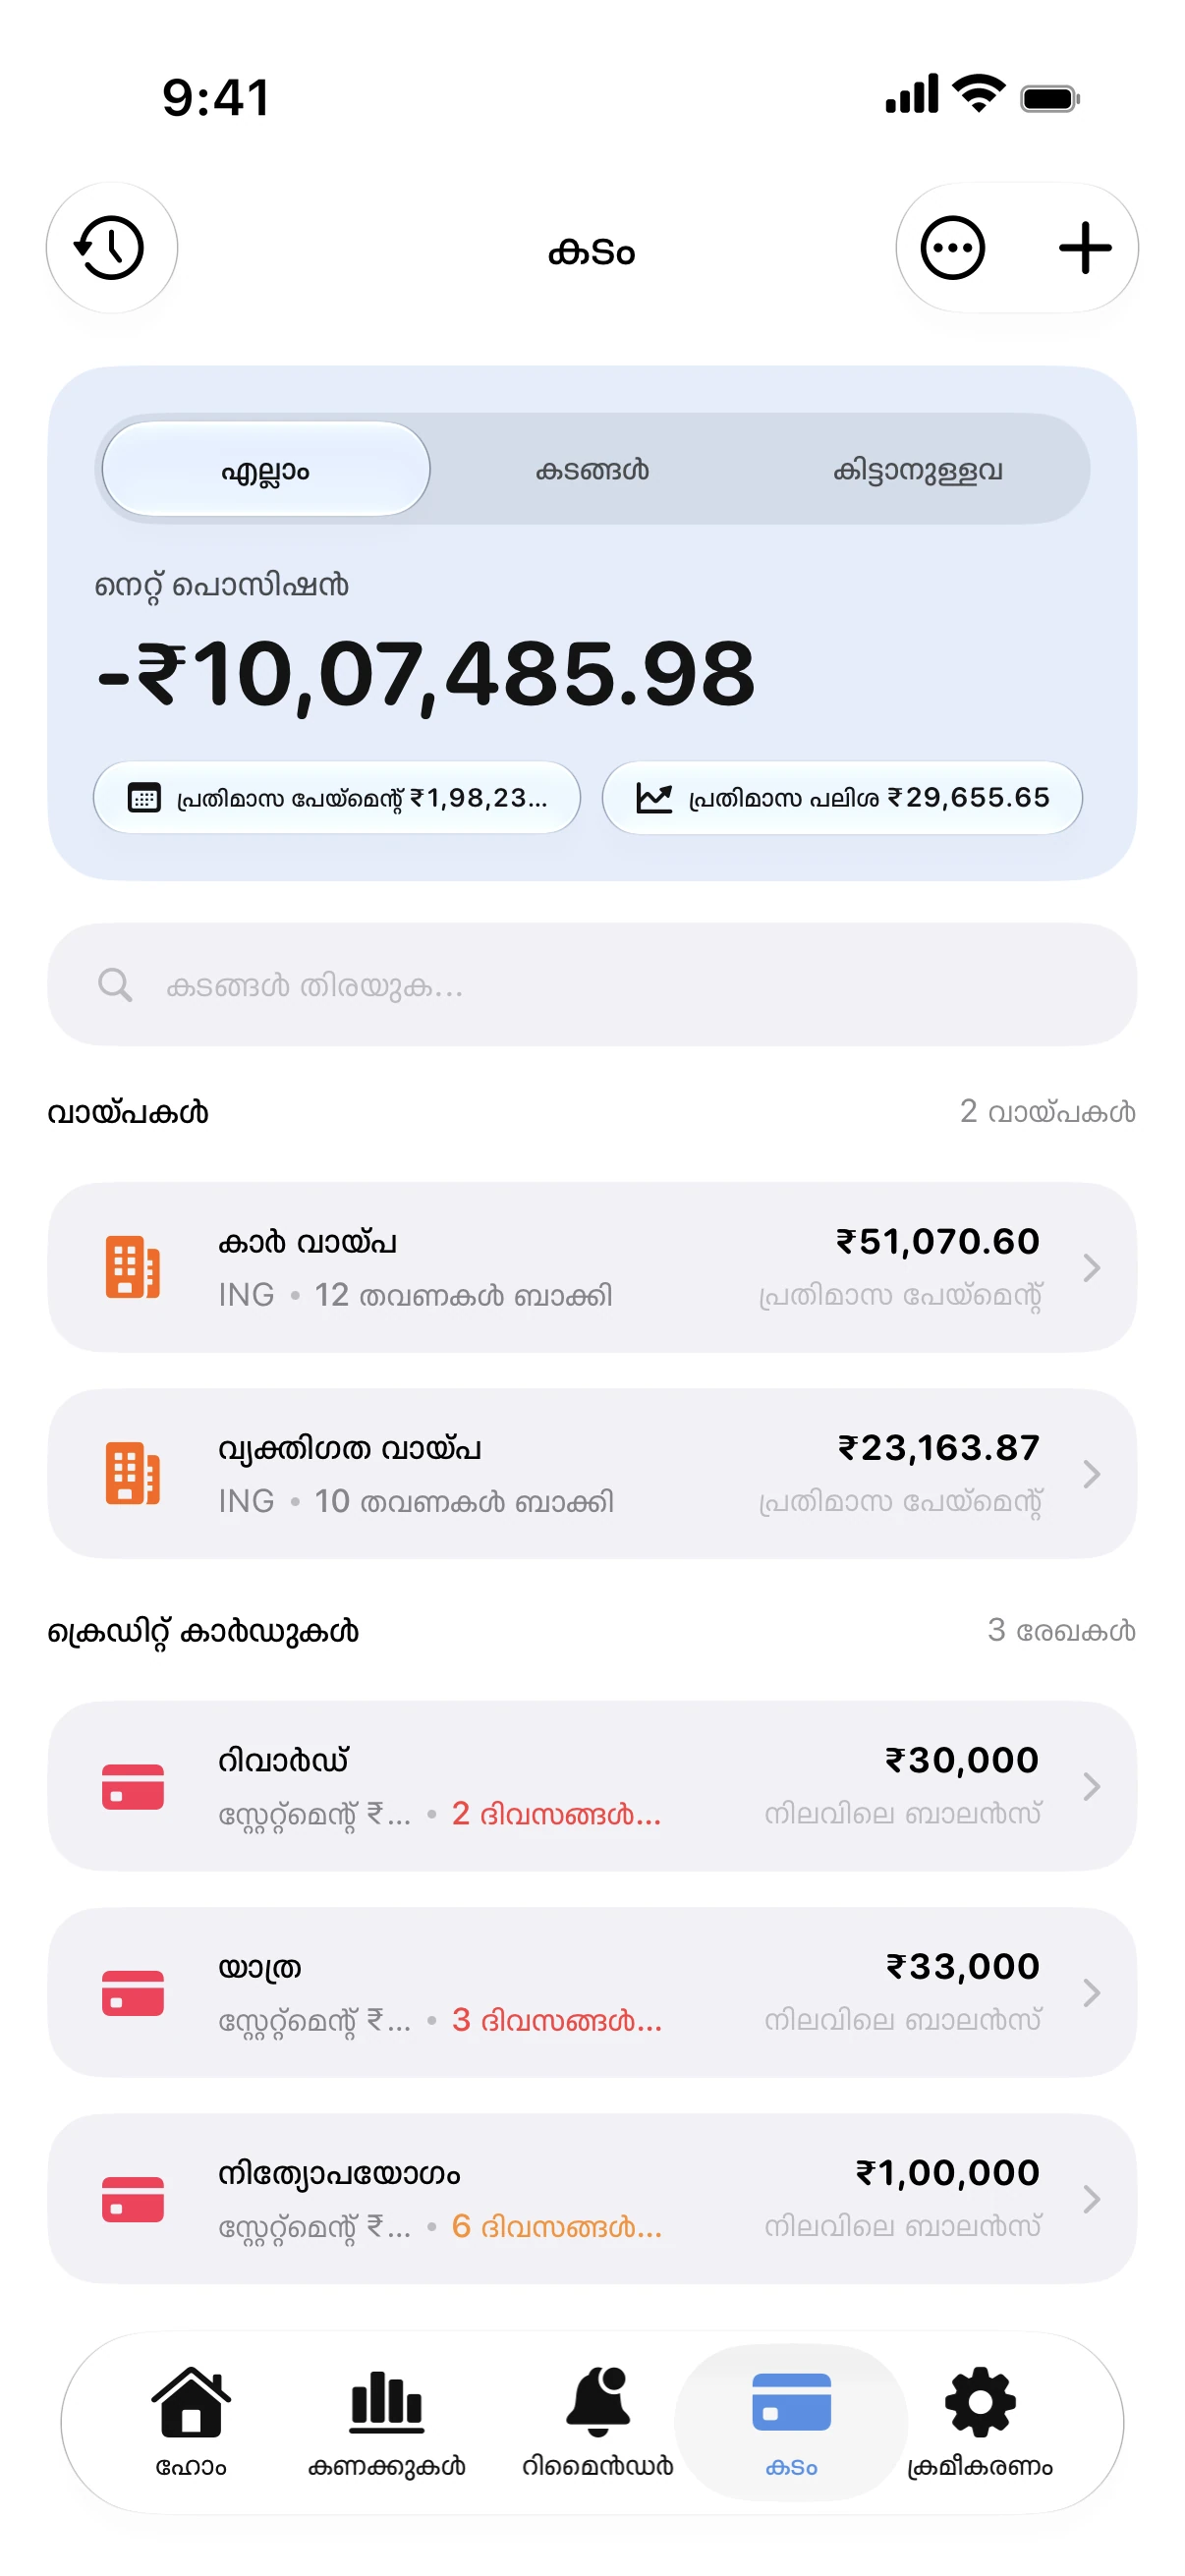
- നിങ്ങളുടെ കാർഡുകൾ അവയുടെ ബാക്കിത്തുക, പലിശ നിരക്ക്, സ്റ്റേറ്റ്മെന്റ് തീയതി, അടയ്ക്കേണ്ട അവസാന തീയതി എന്നിവ സഹിതം ചേർക്കുക.
- മിനിമം തുകയേക്കാൾ കൂടുതൽ ഒരു തുക നിശ്ചയിച്ച് അവലാഞ്ച് രീതി തിരഞ്ഞെടുക്കുക.
- ആപ്പ് ക്ലോസ് ചെയ്താലും കൃത്യസമയത്ത് ഓർമ്മപ്പെടുത്താൻ റിമൈൻഡറുകൾ ഓണാക്കുക.
- ബാക്കിത്തുക കുറയുന്നതും കടം തീരുന്ന തീയതി അടുത്തെത്തുന്നതും കാണാൻ ഓരോ മാസവും കടങ്ങൾ പരിശോധിക്കുക.
ഒരു ഉദാഹരണം
22% പലിശയുള്ള 3,000 തുകയുടെ ബാക്കിക്ക് ഏകദേശം 2.5% മിനിമം പേയ്മെന്റ് മാത്രം നൽകിയാൽ അത് തീരാൻ പത്ത് വർഷത്തിലേറെ എടുക്കും. എന്നാൽ ഓരോ മാസവും കൃത്യമായി 175 വീതം നൽകിയാൽ രണ്ട് വർഷത്തിനുള്ളിൽ അത് തീർക്കാം.
റീഫണ്ടോ ബോണസോ ലഭിക്കുമ്പോൾ, അതിന്റെ ഒരു ഭാഗം ഉയർന്ന പലിശയുള്ള കാർഡിലേക്ക് അടയ്ക്കുക. ഒരു അധിക പേയ്മെന്റ് പോലും മാസങ്ങളുടെ കടബാധ്യത കുറയ്ക്കും.
ക്രെഡിറ്റ് കാർഡ് പേഓഫ് കാൽക്കുലേറ്റർ
സൗജന്യ ക്രെഡിറ്റ് കാർഡ് കാൽക്കുലേറ്റർ. ബാക്കി തുക, പലിശ, പ്രതിമാസ അടവ് എന്നിവ നൽകി കടം തീരുന്ന തീയതിയും പലിശയും കൃത്യമായി അറിയൂ.
ചോദ്യങ്ങൾ
ഉയർന്ന പലിശയാണോ ചെറിയ ബാക്കിത്തുകയാണോ ആദ്യം അടയ്ക്കേണ്ടത്?
ഉയർന്ന പലിശ നൽകുന്നത് കൂടുതൽ പണം ലാഭിക്കും. ചെറിയ തുക ആദ്യം നൽകുന്നത് കടങ്ങൾ പെട്ടെന്ന് കുറയ്ക്കാൻ മാനസികമായി സഹായിക്കും. Spendry ഇവ രണ്ടിന്റെയും കടം തീരുന്ന തീയതി താരതമ്യം ചെയ്യാൻ കാണിച്ചുതരും.
കടം വീട്ടുമ്പോൾ കാർഡ് ഉപയോഗിക്കുന്നത് തുടരാമോ?
അവസാന തീയതിക്ക് മുൻപ് മുഴുവനായി തിരിച്ചടയ്ക്കാൻ കഴിയുന്ന കാര്യങ്ങൾക്ക് മാത്രം ഉപയോഗിക്കുക. പുതിയ ബാക്കിത്തുക കടം തീരുന്ന തീയതിയെ പിന്നോട്ട് മാറ്റും.