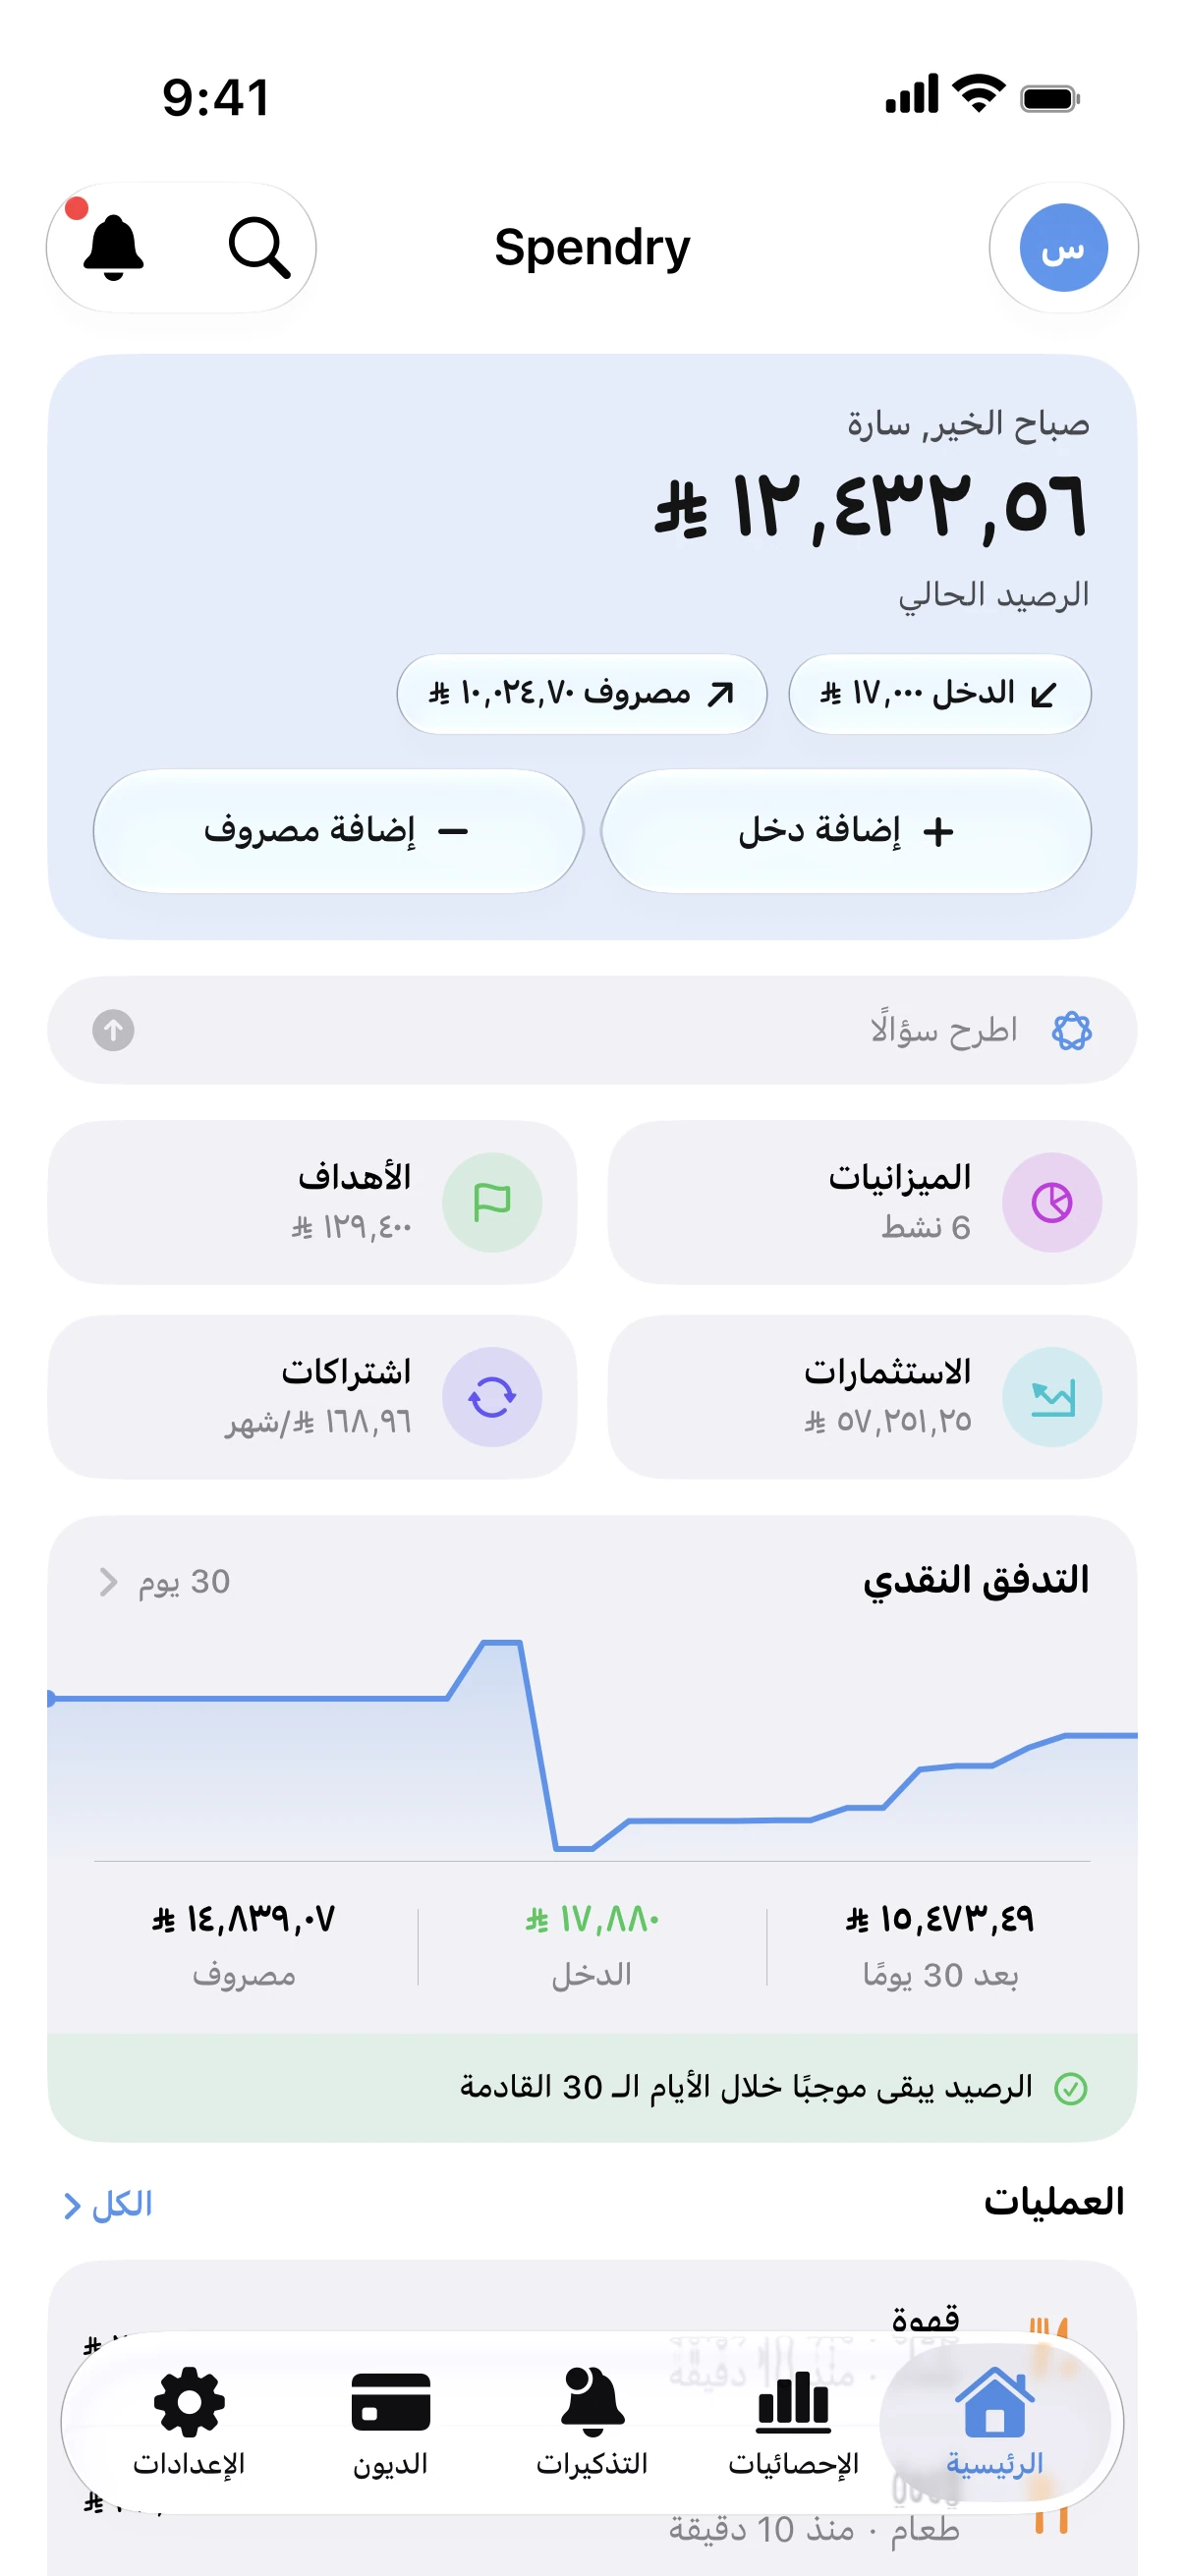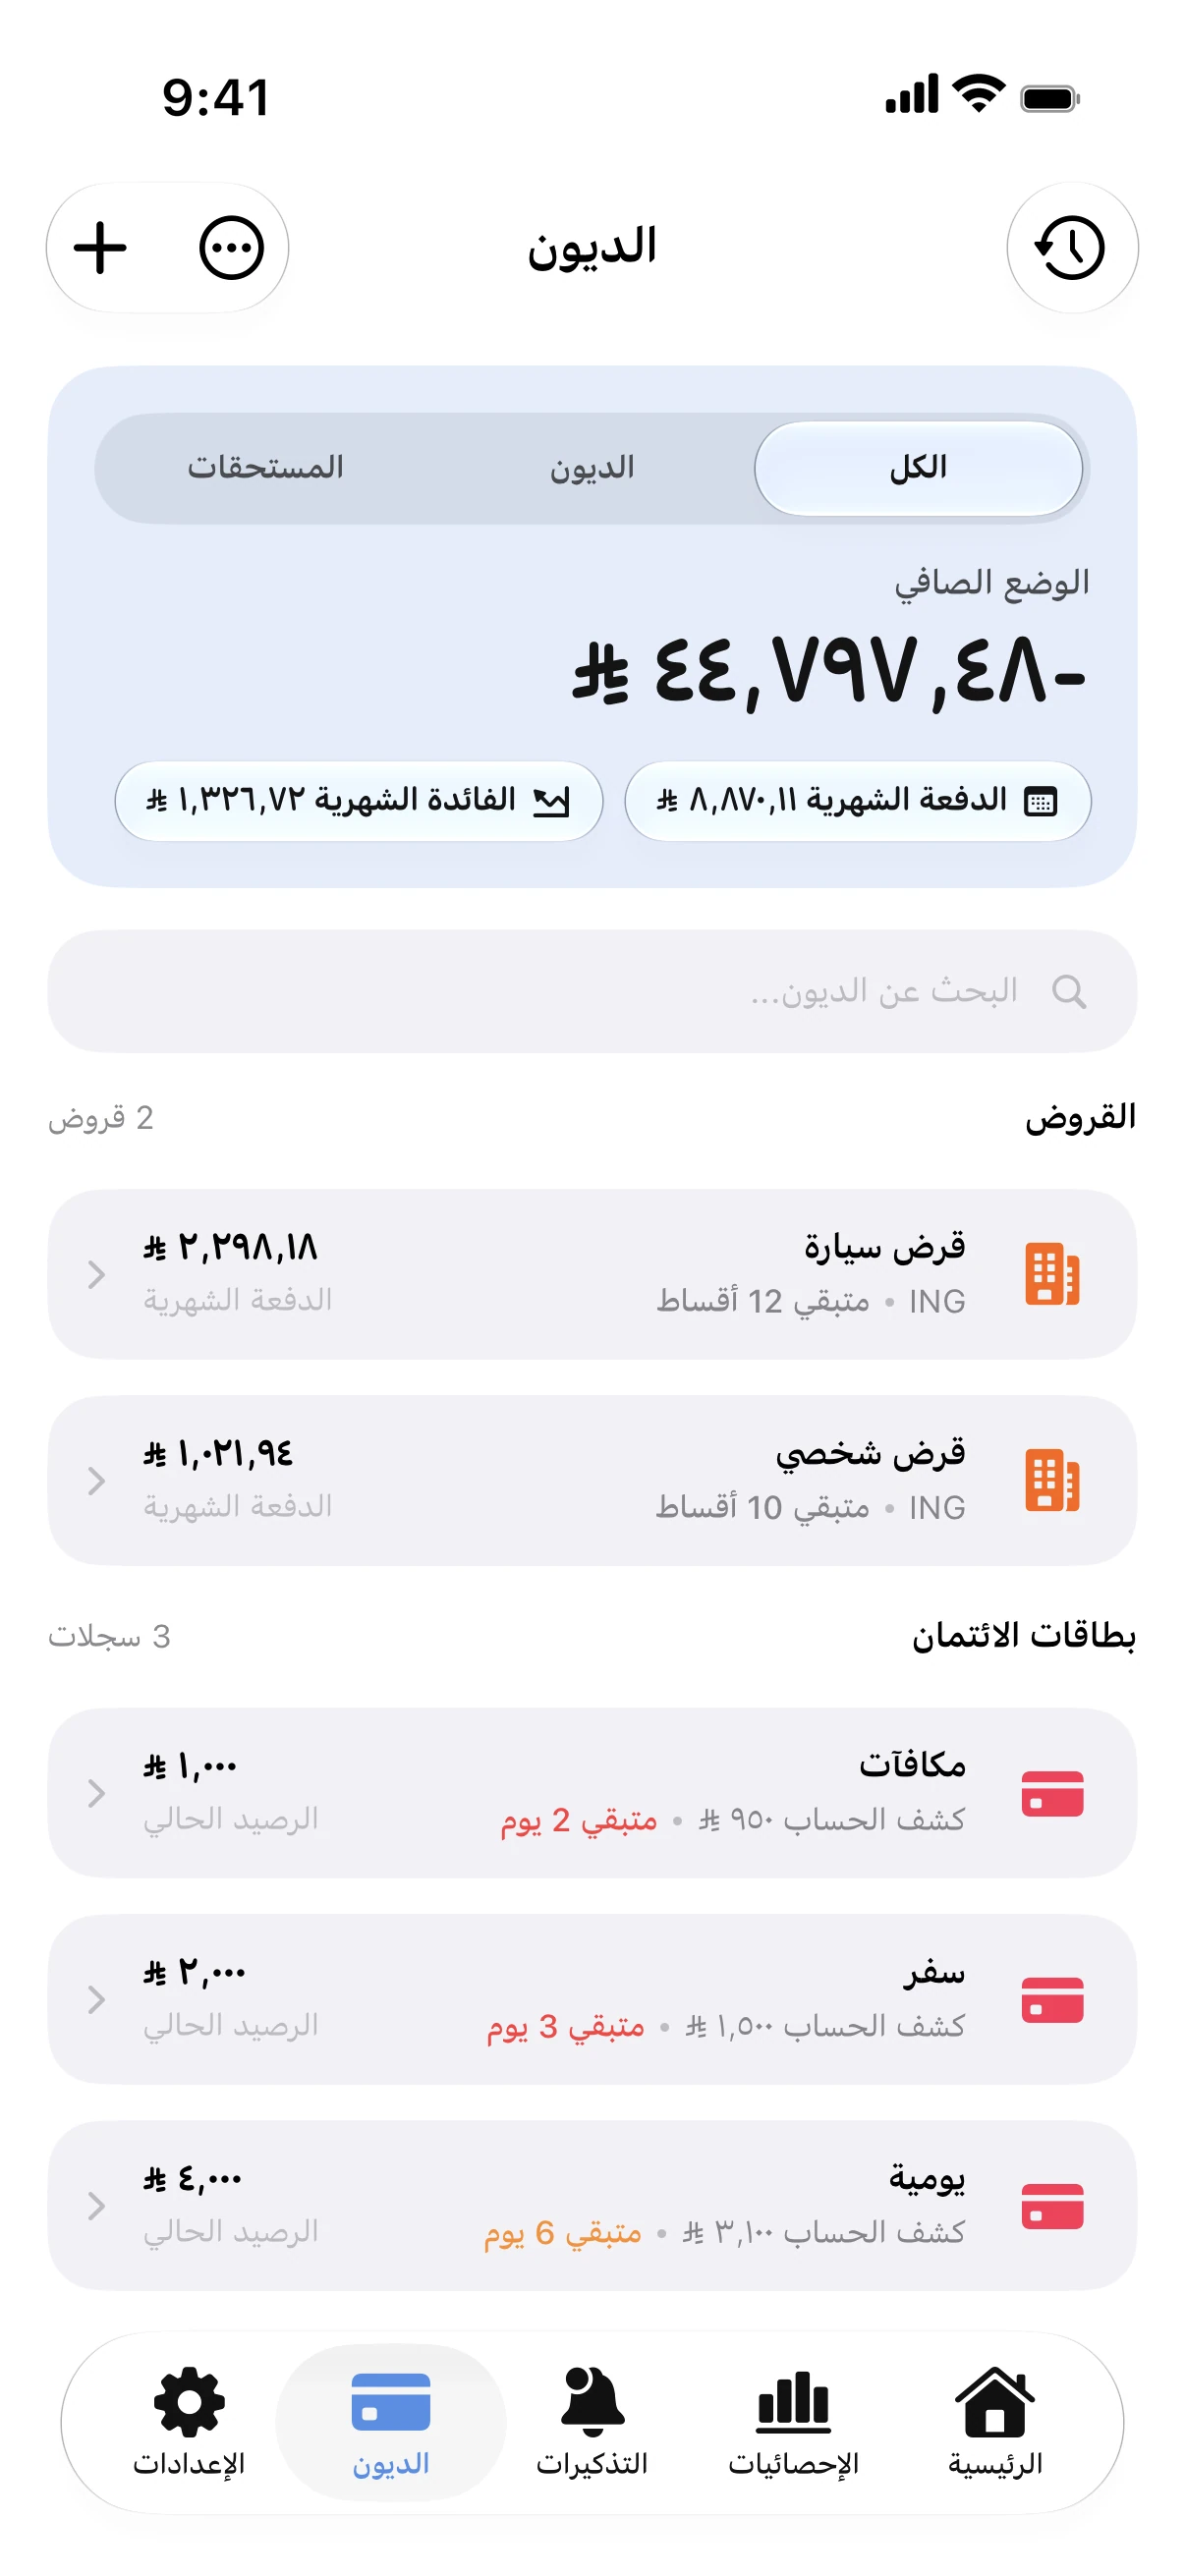
هناك أربع عادات تصنع الفارق الحقيقي: ادفع أكثر من الحد الأدنى، لا تتأخر عن أي دفعة، وجه المبالغ الإضافية للبطاقة ذات الفائدة الأعلى، وتوقف عن شراء ما لا تستطيع سداده بالكامل.
نفذ ذلك مع Spendry
- أضف بطاقاتك مع رصيد كل منها، نسبة الفائدة، تاريخ كشف الحساب، وتاريخ الاستحقاق.
- حدد ميزانية شهرية تزيد عن مجموع الحد الأدنى واختر طريقة الانهيار الجليدي.
- فعل ميزة التذكيرات لتضمن متابعة كل موعد استحقاق في وقته، حتى والتطبيق مغلق.
- تابع شاشة الديون شهرياً لتشاهد رصيدك ينخفض واقتراب تاريخ تخلصك من الديون.
مثال توضيحي
رصيد بقيمة 3,000 بفائدة 22% قد يستغرق أكثر من عشر سنوات لسداده عند دفع الحد الأدنى (نحو 2.5%). ولكن سداد مبلغ ثابت قدره 175 شهرياً ينهي الدين تماماً في أقل من عامين.
إذا حصلت على استرداد مالي أو مكافأة، وجه جزءاً منها للبطاقة ذات الفائدة الأعلى. دفعة إضافية واحدة قد تختصر أشهراً من خطتك.
حاسبة سداد بطاقة الائتمان
حاسبة مجانية لسداد بطاقة الائتمان. أدخل الرصيد والفائدة والدفعة الشهرية لمعرفة موعد السداد، إجمالي الفوائد وتكلفة الحد الأدنى.
أسئلة شائعة
هل أبدأ بسداد الفائدة الأعلى أم الرصيد الأصغر؟
الفائدة الأعلى توفر لك مبالغ أكثر. أما الرصيد الأصغر فيمنحك دافعاً معنوياً سريعاً. يعرض لك Spendry تاريخ تخلصك من الديون لكلا الطريقتين لتقارن بنفسك.
هل أستمر في استخدام البطاقة أثناء سداد ديونها؟
استخدمها فقط للمشتريات التي تستطيع سدادها بالكامل قبل موعد الاستحقاق. أي أرصدة جديدة ستؤخر تاريخ تخلصك من الديون.