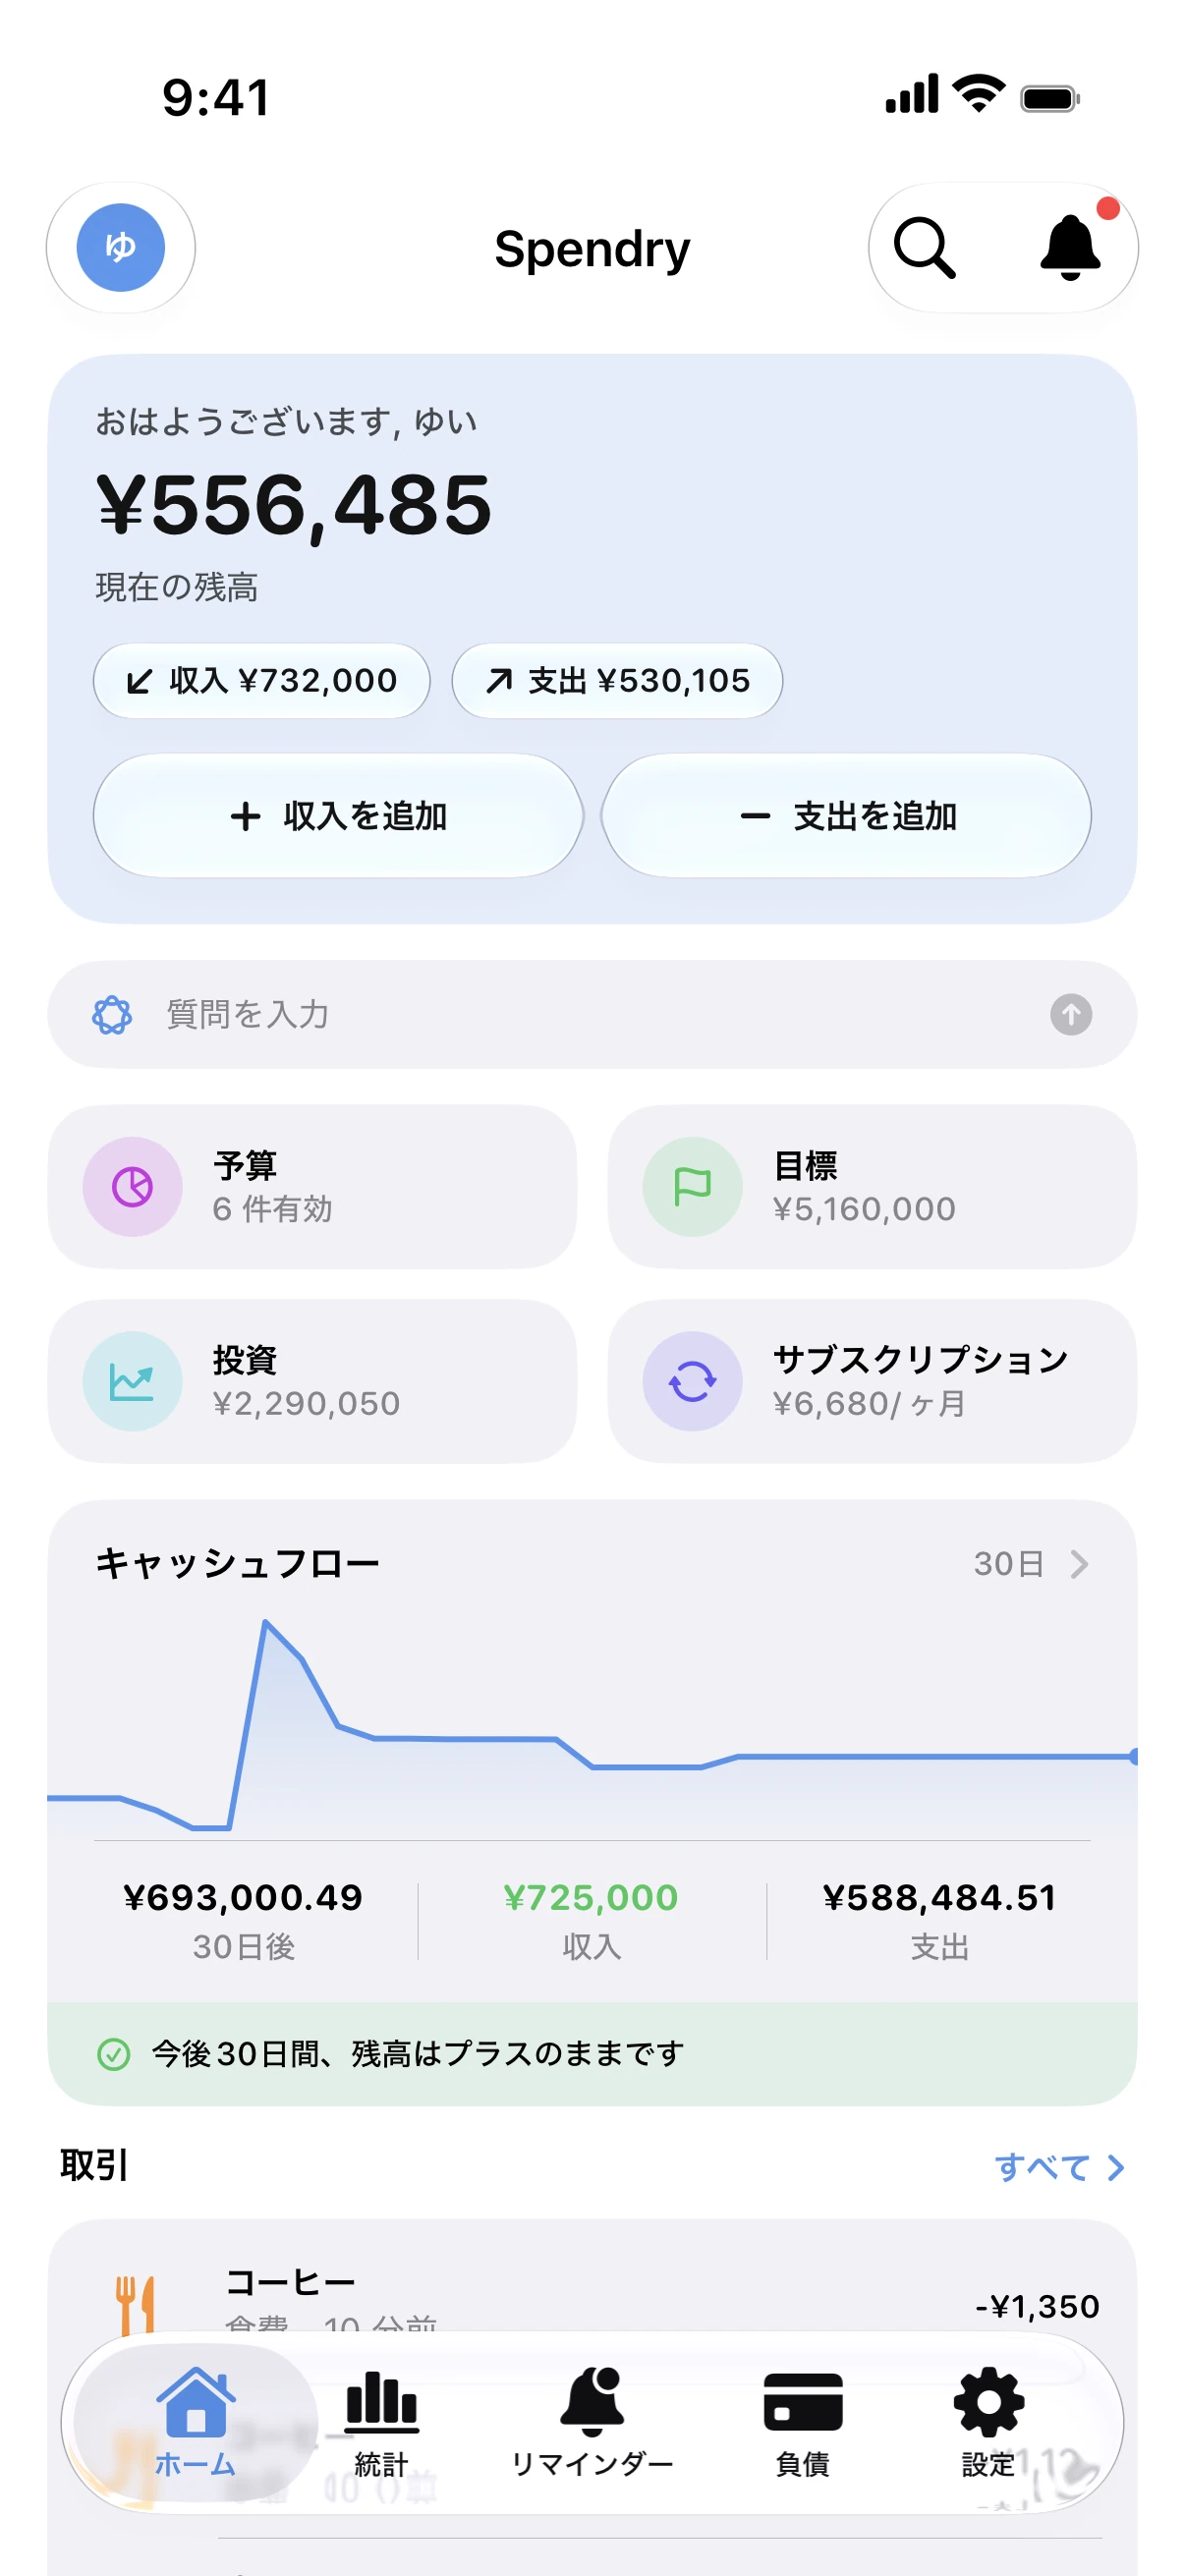
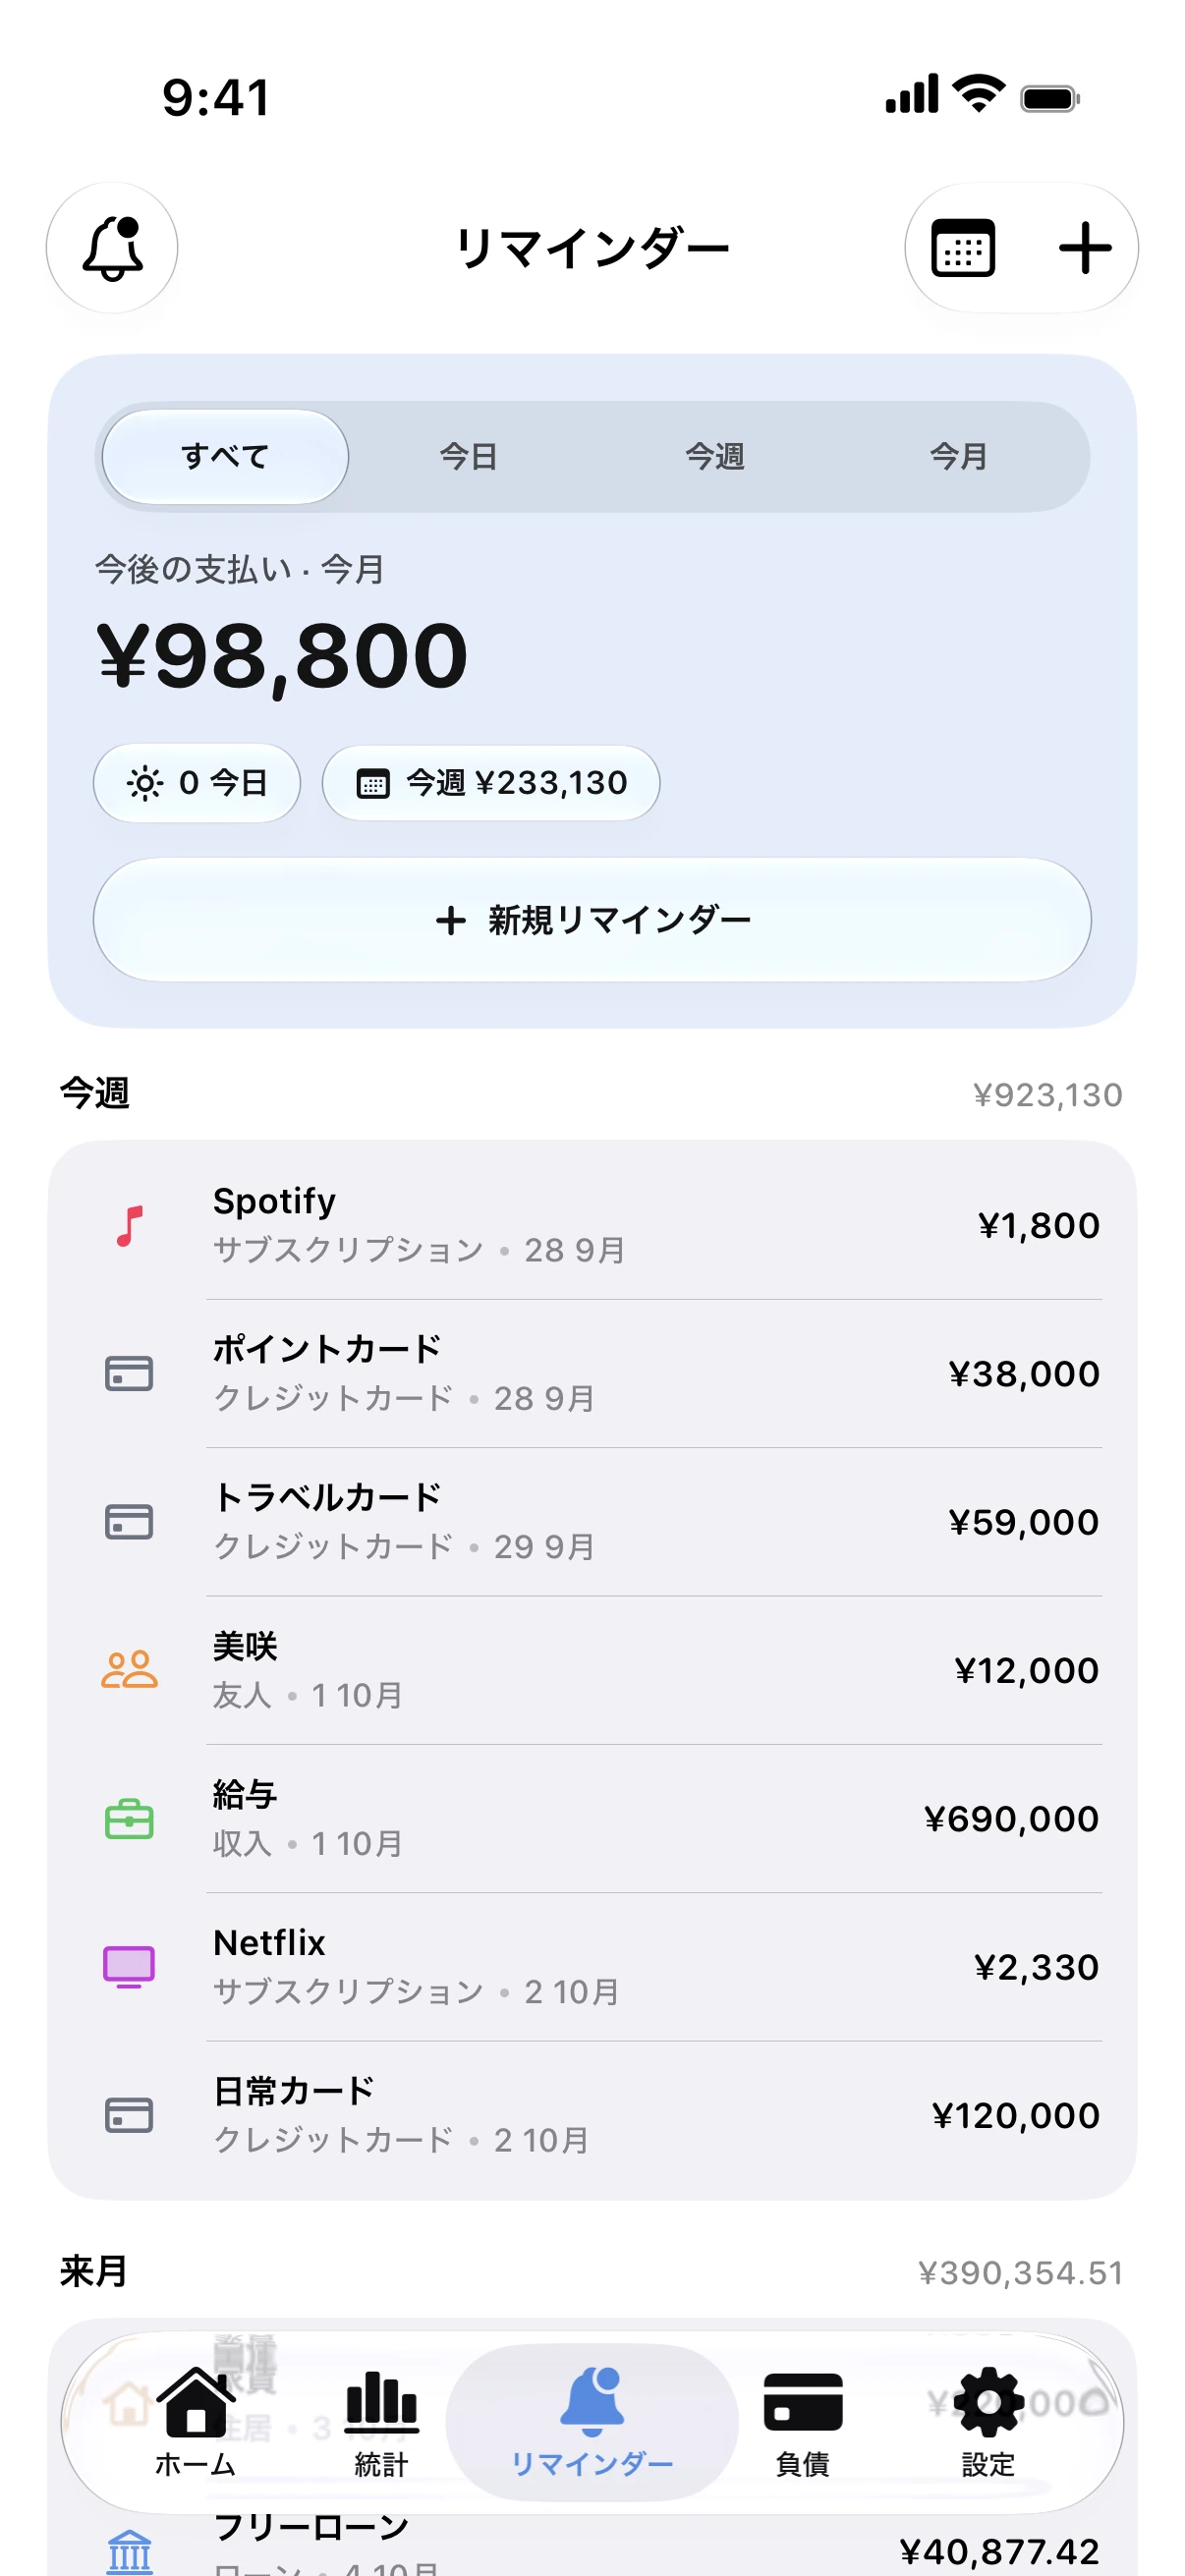
すべてのカードの締め日と引き落とし日
各カードの締め日と支払日を一度登録するだけで、それぞれの支払予定額と期日をひと目で確認できます。
カードの分割払いにも対応
分割払いの支出も、残りのお支払い回数や最終支払月までしっかり管理できます。
全額払いもリボ払いも把握
支払いを記録すると残高が更新されます。無料の計算ツールを使えば、最小支払額だけを払い続けた場合にかかる将来の負担も確認できます。
引き落とし前のリマインダー通知
アプリを開いていなくても、引き落とし日前に通知が届きます。通知から直接、支払完了として記録することも可能です。
クレジットカードを管理する方法
- 利用限度額、締め日、支払日を設定してカードを登録します。
- 利用額や分割払いを手動で記録するか、銀行からの通知をもとに取り込みます。
- 支払いが完了したらアプリに記録します。
- 引き落とし日前のリマインダーで期日を確実に把握します。
Spendryでカードを管理する理由
- すべてのカードと利用合計額をひとつの画面で確認できます。
- 完済予定日の算出にはクレジットカードの残高も含まれます。
- 銀行ログインは不要で、個人データも収集されません。
無料の計算ツール
クレジットカード返済シミュレーター
クレジットカードの無料返済シミュレーター。残高、年利、月々の支払額を入力するだけで、完済予定日や利息の総額、リボ払いで最低返済額だけを支払った場合との違いがひと目でわかります。
借入返済シミュレーター
無料の借入返済シミュレーター。スノーボール方式とアバランチ方式を比較し、完済予定月と支払利息の差を確認できます。登録不要。
ガイド
締め日と支払日:いつ支払うのがベスト?
締め日は請求額が確定する日、支払日は引き落としの期日です。仕組みの違いと、手数料をかけずに計画的にお金を支払うタイミングを解説します。
クレジットカードの残高を早く完済する方法
クレジットカードの支払いを早く終わらせる実践的なコツ:最低支払額以上を返す、最高金利を優先する、期日を守る、新たな残高を増やさない。
最低支払額だけを払い続けるとどうなるか
最低支払額の返済だけでは支払いの多くが利息に消えてしまいます。完済までにかかる年数と、少額の上乗せ返済がもたらす効果を解説します。
よくある質問
締め日と引き落とし日の違いは何ですか。
締め日は請求期間を締め切り支払額が確定する日であり、引き落とし日は利息や延滞手数料を発生させずに支払う最終期日です。
カードの引き落とし日前に通知を受け取れますか。
はい。アプリを開いていなくても期日前に通知が届き、通知から直接支払済みにできます。
カードの分割払いも記録できますか。
はい。分割払いごとに残り回数と最終支払月を確認できます。
カード会社のアカウントと連携しますか。
いいえ。Spendryは銀行やカード会社のログイン情報を求めません。ご自身でカードを追加し、支払いを記録します。