가장 큰 변화를 만드는 네 가지 습관이 있어요. 최소 금액 이상 결제하기, 절대 연체하지 않기, 금리가 가장 높은 빚부터 갚기, 전액 납부할 수 없는 새 지출을 멈추기예요.
Spendry로 시작하기
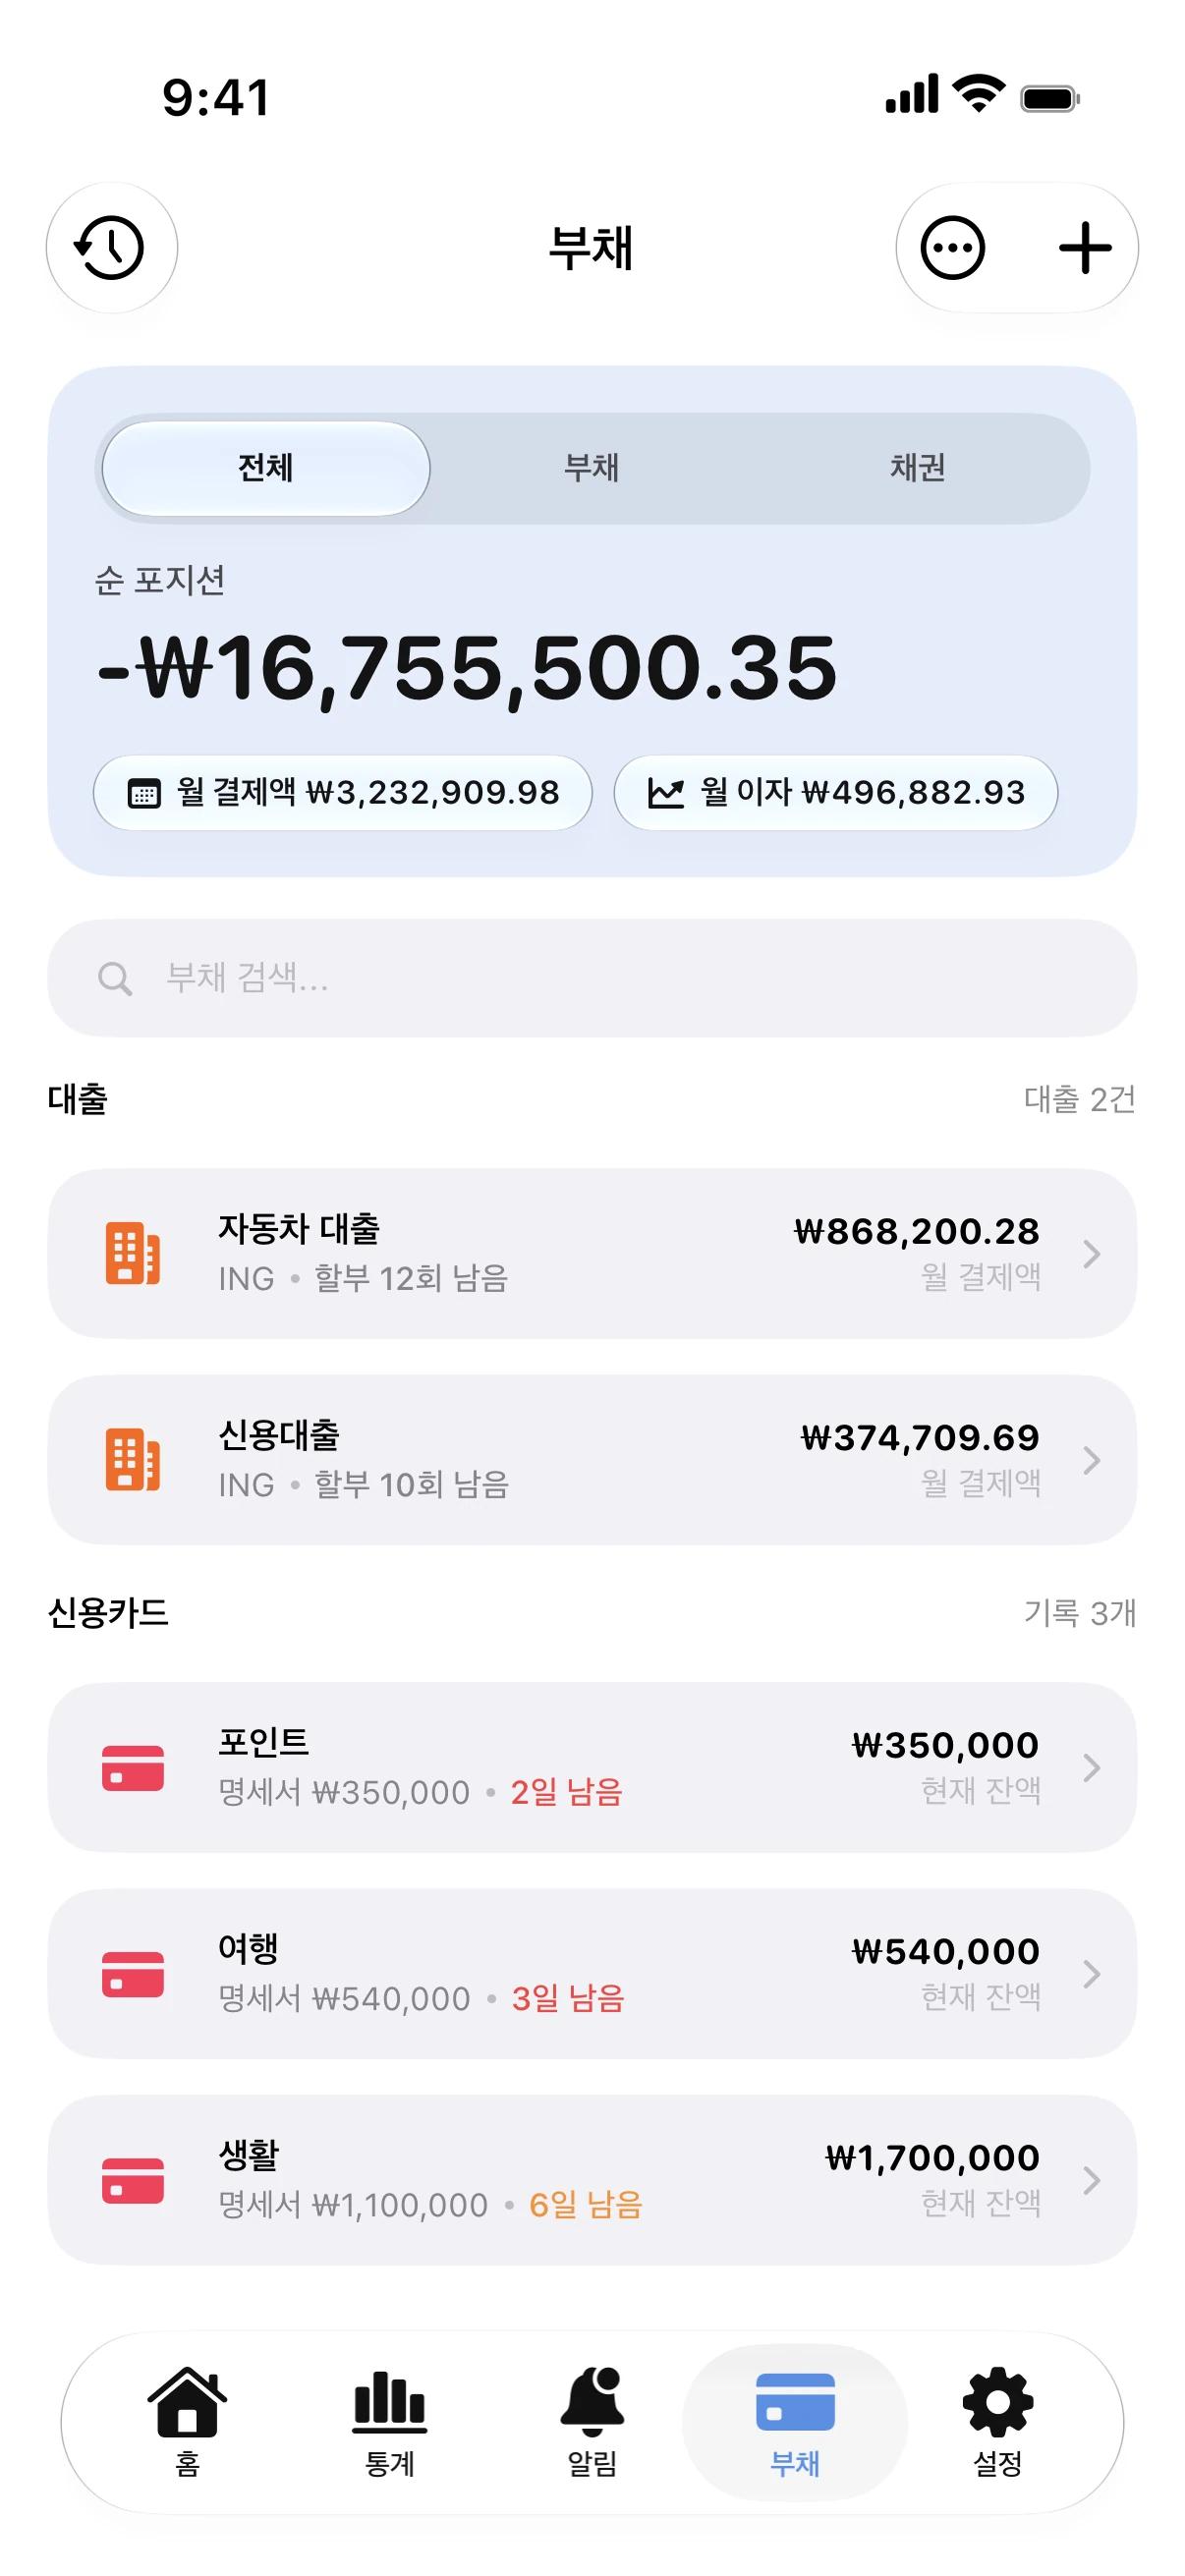
- 신용카드를 잔액, 이자율, 카드 이용 대금 명세서 작성일, 결제일과 함께 추가해요.
- 최소 결제금액보다 높은 월 납부 금액을 설정하고 애벌랜치 방식을 골라요.
- 앱이 닫혀 있어도 결제일을 놓치지 않도록 알림을 켜두세요.
- 매달 부채 화면에서 잔액이 줄어들고 부채 상환 완료 예정일이 앞당겨지는 모습을 확인해요.
적용 예시
이자율 22%의 3,000 잔액을 매달 약 2.5% 수준의 최소 결제금액으로만 갚으면 10년이 훌쩍 넘게 걸려요. 하지만 매달 175씩 고정으로 갚으면 2년도 안 되어 모두 갚을 수 있어요.
팁
환급금이나 보너스가 들어오면 이자율이 가장 높은 카드부터 먼저 갚아보세요. 한 번의 추가 납부로 상환 기간을 몇 달씩 단축할 수 있어요.
신용카드 대금 완납 계산기
무료 신용카드 상환 계산기입니다. 카드 잔액, 금리, 매월 납부 금액을 입력하고 완납 예정일, 총이자, 최소결제 시 이자 비용을 확인해 보세요.
자주 묻는 질문
이자율이 높은 빚과 잔액이 적은 빚 중 무엇을 먼저 갚아야 하나요?
이자율이 높은 빚은 이자를 가장 많이 아껴주고, 잔액이 적은 빚은 빠른 성취감을 줘요. Spendry에서 두 방식의 부채 상환 완료 예정일을 비교해 볼 수 있어요.
빚을 갚는 동안 카드를 계속 써도 되나요?
결제일까지 전액 납부할 수 있는 지출에만 사용해 주세요. 새로운 잔액이 생기면 부채 상환 완료 예정일이 더 뒤로 밀려나요.