چار عادات سب سے بڑا فرق ڈالتی ہیں: کم از کم ادائیگی سے زیادہ رقم دیں، ادائیگی میں کبھی تاخیر نہ کریں، اضافی رقم سب سے زیادہ شرح سود والے کارڈ پر لگائیں، اور جب تک پرانا قرض باقی ہو نئی خریداریوں سے پرہیز کریں۔
Spendry کی مدد سے ادائیگی کریں
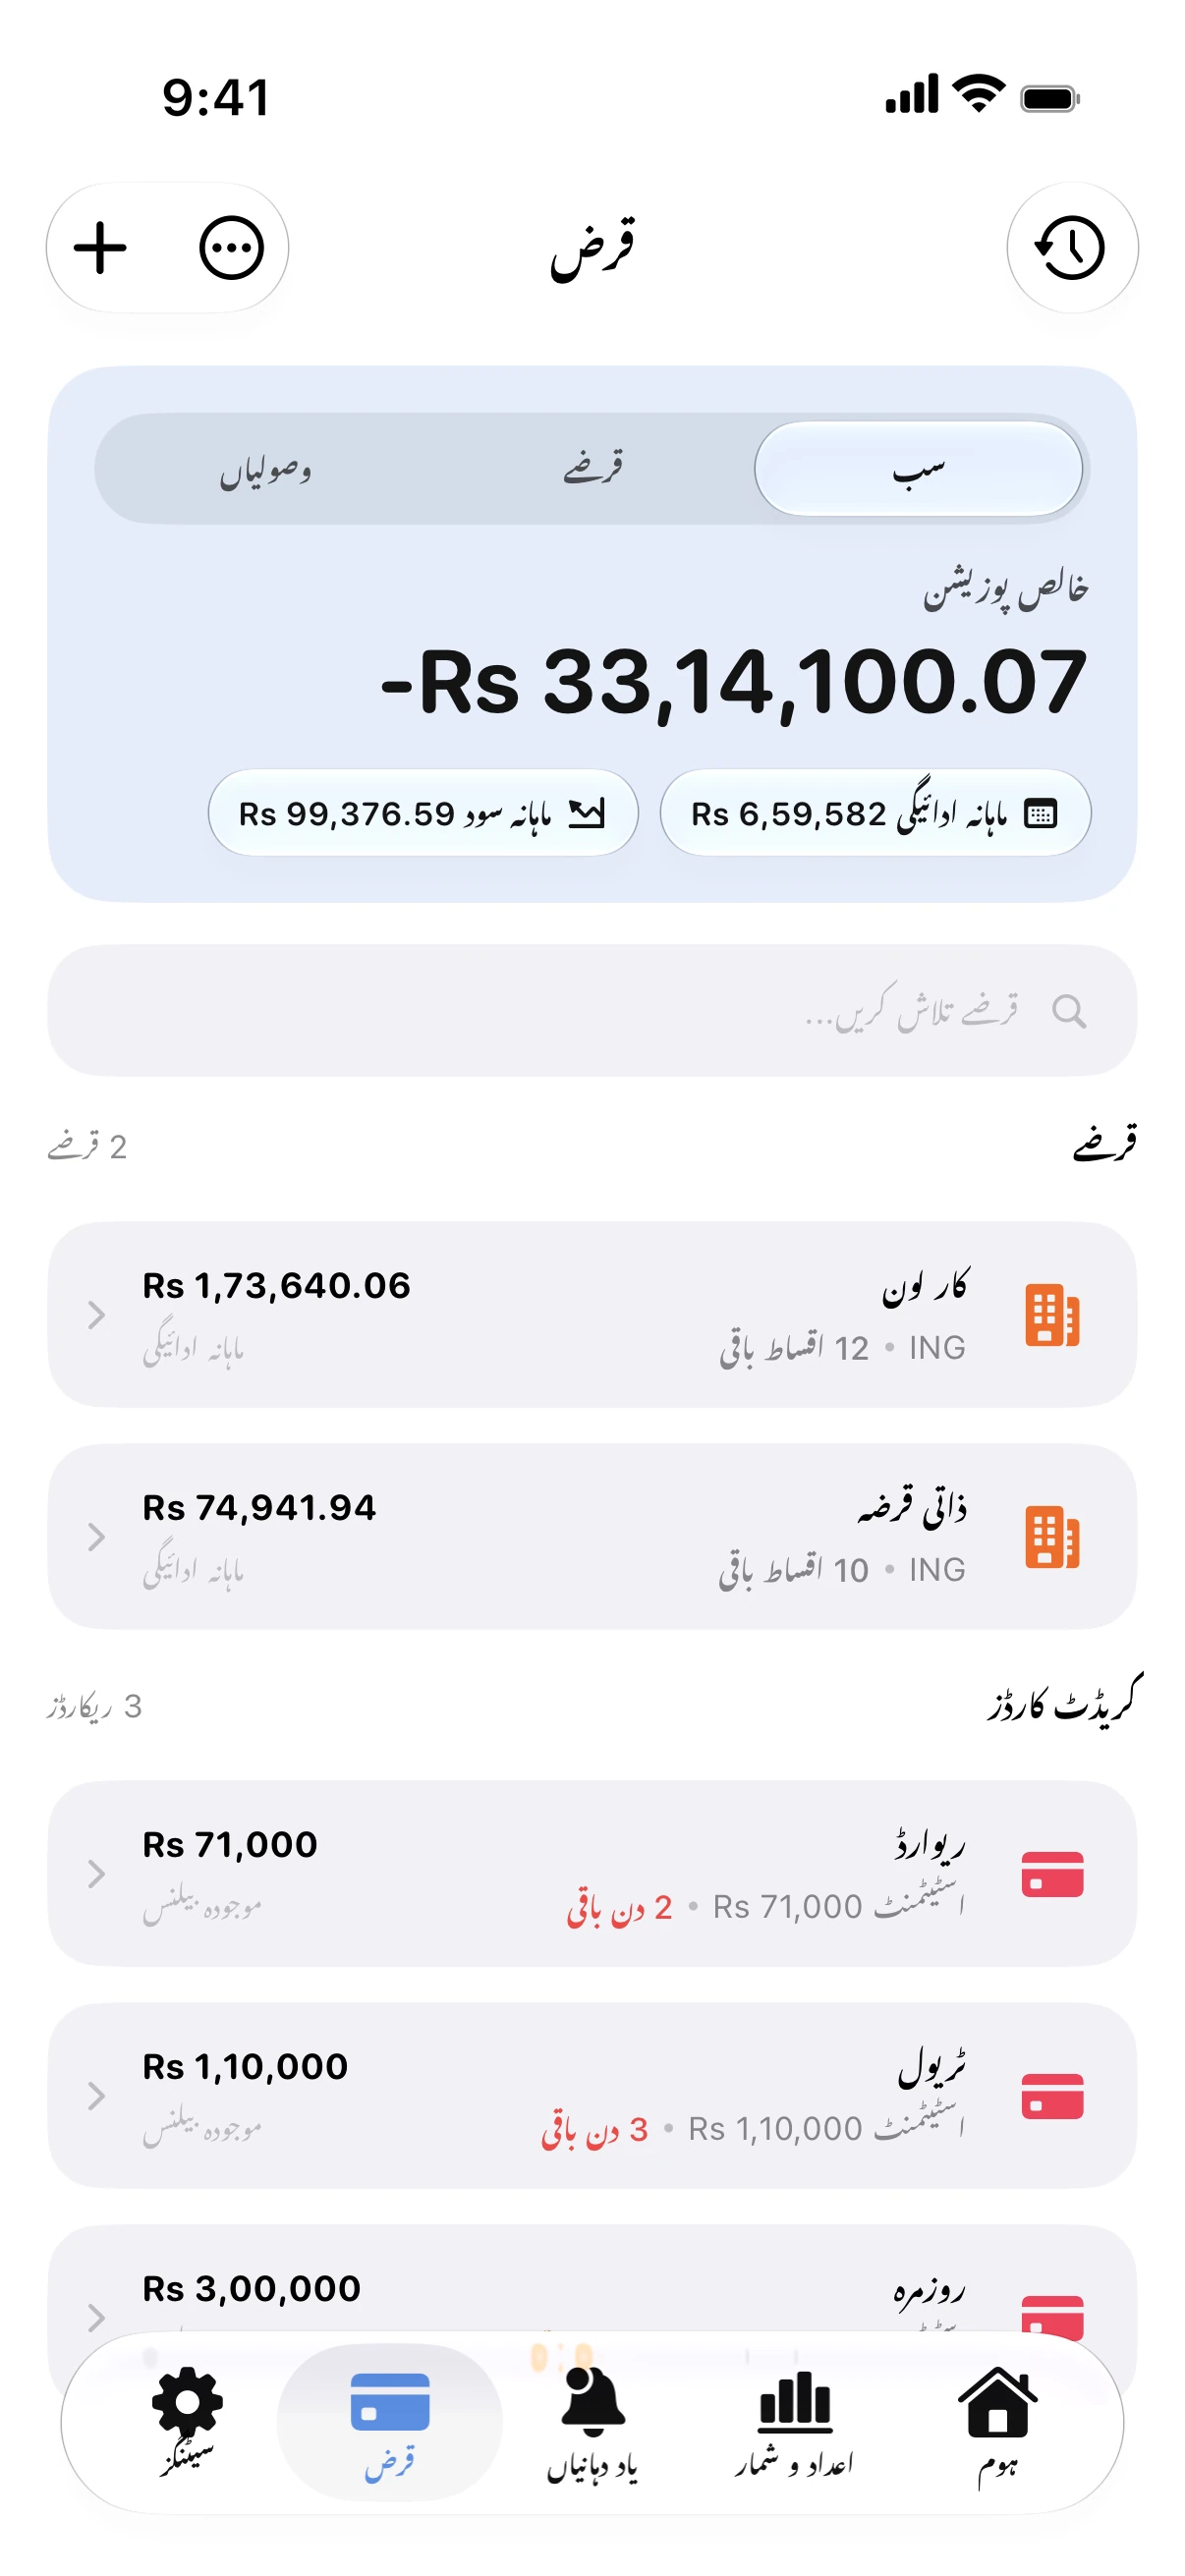
- اپنے کارڈز کو بقیہ رقم، شرح سود، اسٹیٹمنٹ کی تاریخ اور آخری تاریخ کے ساتھ شامل کریں۔
- کم از کم ادائیگیوں سے زیادہ ایک ماہانہ رقم طے کریں اور ایوالانچ طریقہ منتخب کریں۔
- یاد دہانیاں آن کریں تاکہ آخری تاریخ سے پہلے اطلاع مل جائے، چاہے ایپ بند ہی کیوں نہ ہو۔
- ہر ماہ قرضے چیک کریں، بقیہ رقم کو گھٹتے ہوئے دیکھیں اور قرض ختم ہونے کی تاریخ کو قریب آتے دیکھیں۔
ایک مثال
22% سود پر 3,000 کا قرض اگر تقریباً 2.5% کی کم از کم اقساط میں دیا جائے تو دس سال سے زیادہ لگ سکتے ہیں۔ ہر ماہ مقررہ 175 ادا کرنے سے یہ قرض دو سال سے بھی کم عرصے میں ختم ہو جاتا ہے۔
جب بھی کوئی بونس یا اضافی رقم ملے تو اسے سب سے زیادہ شرح سود والے کارڈ کی طرف لگا دیں۔ ایک اضافی ادائیگی پورے منصوبے سے کئی مہینے کم کر سکتی ہے۔
کریڈٹ کارڈ ڈیٹ پے آف کیلکولیٹر
مفت کریڈٹ کارڈ کیلکولیٹر۔ قرض ختم ہونے کی تاریخ، کل سود اور صرف کم از کم ادائیگی کے نقصانات دیکھیں۔
سوالات
کیا مجھے پہلے سب سے زیادہ شرح سود ادا کرنی چاہیے یا سب سے چھوٹا قرض؟
سب سے زیادہ شرح سود سود کے پیسے بچاتی ہے جبکہ سب سے چھوٹا قرض جلد کامیابی کا احساس دیتا ہے۔ Spendry دونوں کے لیے قرض ختم ہونے کی تاریخ دکھاتا ہے تاکہ آپ موازنہ کر سکیں۔
کیا قرض اتارتے وقت کارڈ استعمال کرتے رہنا چاہیے؟
صرف انہی خریداریوں کے لیے جنہیں آپ آخری تاریخ سے پہلے مکمل ادا کر سکیں۔ نئی خریداری قرض ختم ہونے کی تاریخ کو دور کر دیتی ہے۔