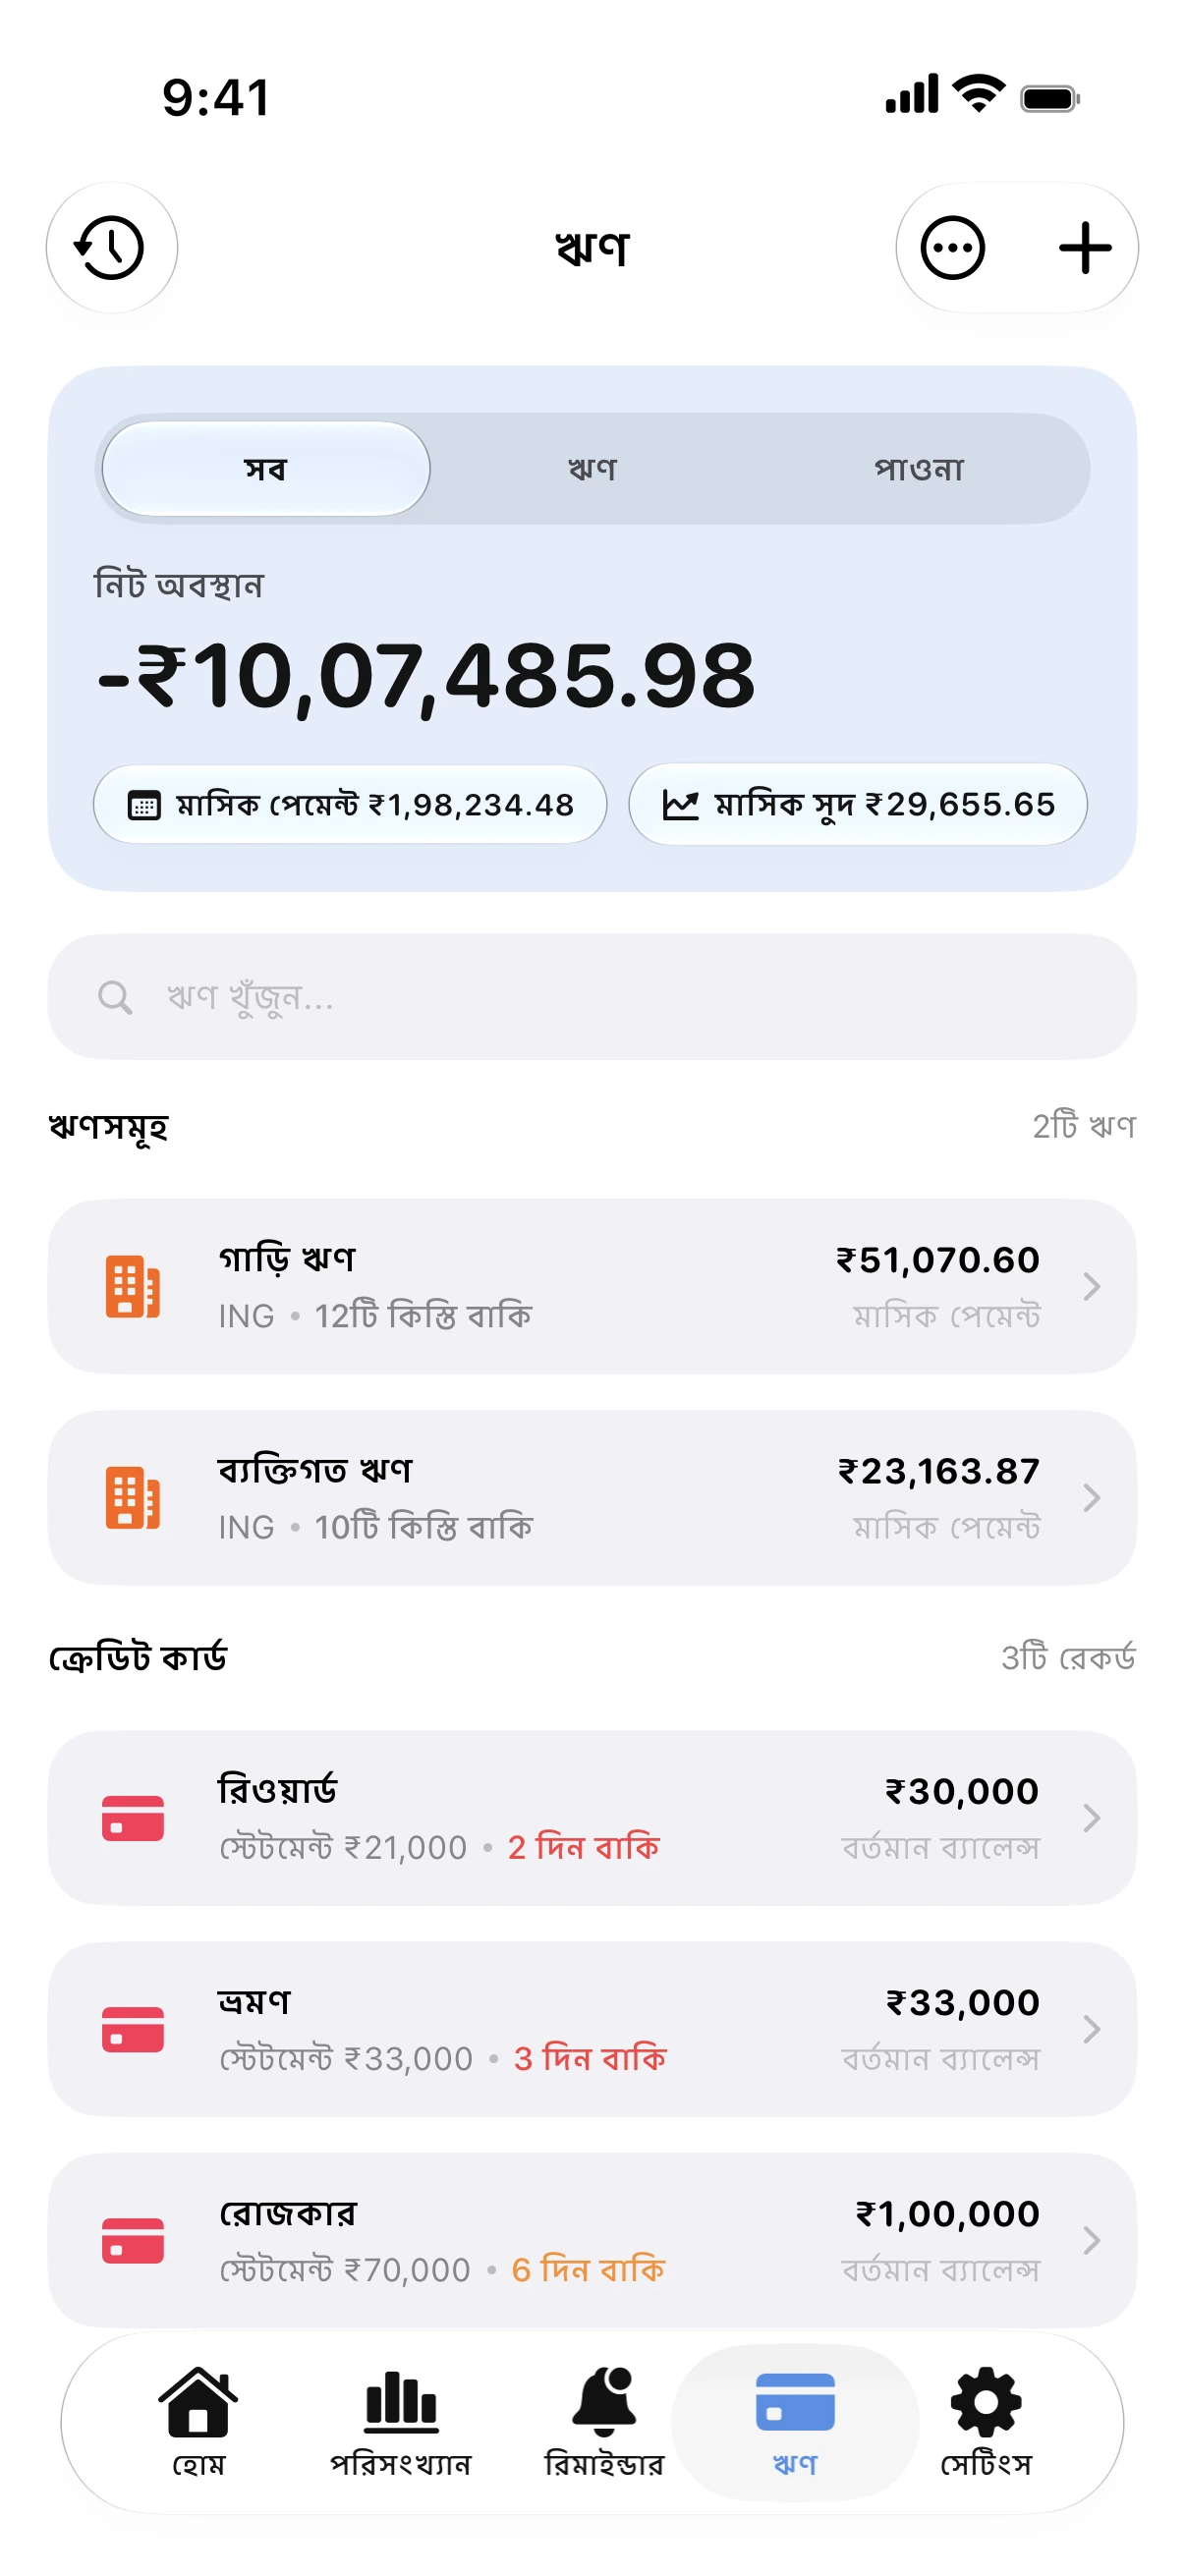
চারটি অভ্যাস সবচেয়ে বেশি কাজে দেয়: ন্যূনতম পরিমাণের চেয়ে বেশি পরিশোধ করা, কখনোই পেমেন্টে দেরি না করা, সর্বোচ্চ সুদের ঋণ আগে শেষ করা, এবং পুরো টাকা শোধ করা সম্ভব না হলে নতুন খরচ বন্ধ রাখা।
Spendry ব্যবহার করে শুরু করুন
- ব্যালেন্স, সুদের হার, স্টেটমেন্টের দিন এবং বকেয়া পরিশোধের দিনসহ আপনার কার্ডগুলো যোগ করুন।
- ন্যূনতম কিস্তির চেয়ে বেশি একটি মাসিক পরিমাণ ঠিক করুন এবং অ্যাভালাঞ্চ পদ্ধতি বেছে নিন।
- রিমাইন্ডার চালু রাখুন যাতে অ্যাপ বন্ধ থাকলেও প্রতিটি নির্ধারিত তারিখের আগে নোটিফিকেশন পান।
- ব্যালেন্স কমছে কিনা এবং আপনার ঋণমুক্তির তারিখ এগিয়ে আসছে কিনা তা দেখতে প্রতি মাসে ঋণসমূহ চেক করুন।
একটি উদাহরণ
২২% সুদে ৩,০০০ ব্যালেন্সে প্রতি মাসে প্রায় ২.৫% ন্যূনতম কিস্তি দিলে তা শেষ হতে দশ বছরেরও বেশি সময় লাগে। কিন্তু প্রতি মাসে নির্দিষ্ট ১৭৫ দিলে তা দুই বছরেরও কম সময়ে শেষ হয়ে যায়।
কোনো বোনাস পেলে সর্বোচ্চ সুদের কার্ডে তার একটি অংশ দিয়ে দিন। একটি বাড়তি পেমেন্ট আপনার ঋণমুক্তির সময় কয়েক মাস এগিয়ে আনতে পারে।
ক্রেডিট কার্ড পরিশোধ ক্যালকুলেটর
ফ্রি ক্রেডিট কার্ড পরিশোধ ক্যালকুলেটর। ব্যালেন্স, সুদের হার ও মাসিক কিস্তি দিয়ে পরিশোধের তারিখ এবং মোট সুদ দেখুন।
সাধারণ জিজ্ঞাসা
সর্বোচ্চ সুদের হার নাকি সবচেয়ে ছোট ব্যালেন্স কোনটি আগে দেওয়া উচিত?
সর্বোচ্চ সুদের হারে সবচেয়ে বেশি সুদ সাশ্রয় হয়। আর ছোট ব্যালেন্স আগে দিলে দ্রুত ঋণ কমে মানসিক স্বস্তি পাওয়া যায়। Spendry দুটি পদ্ধতির জন্যই ঋণমুক্তির তারিখ দেখায়, যাতে আপনি তুলনা করতে পারেন।
ঋণ শোধ করার সময় কি কার্ড ব্যবহার চালিয়ে যাওয়া উচিত?
শুধুমাত্র সেই খরচের জন্য যা আপনি নির্ধারিত তারিখের আগেই পুরোটা দিয়ে দিতে পারবেন। নতুন ব্যালেন্স যোগ হলে ঋণমুক্তির সময় পিছিয়ে যাবে।