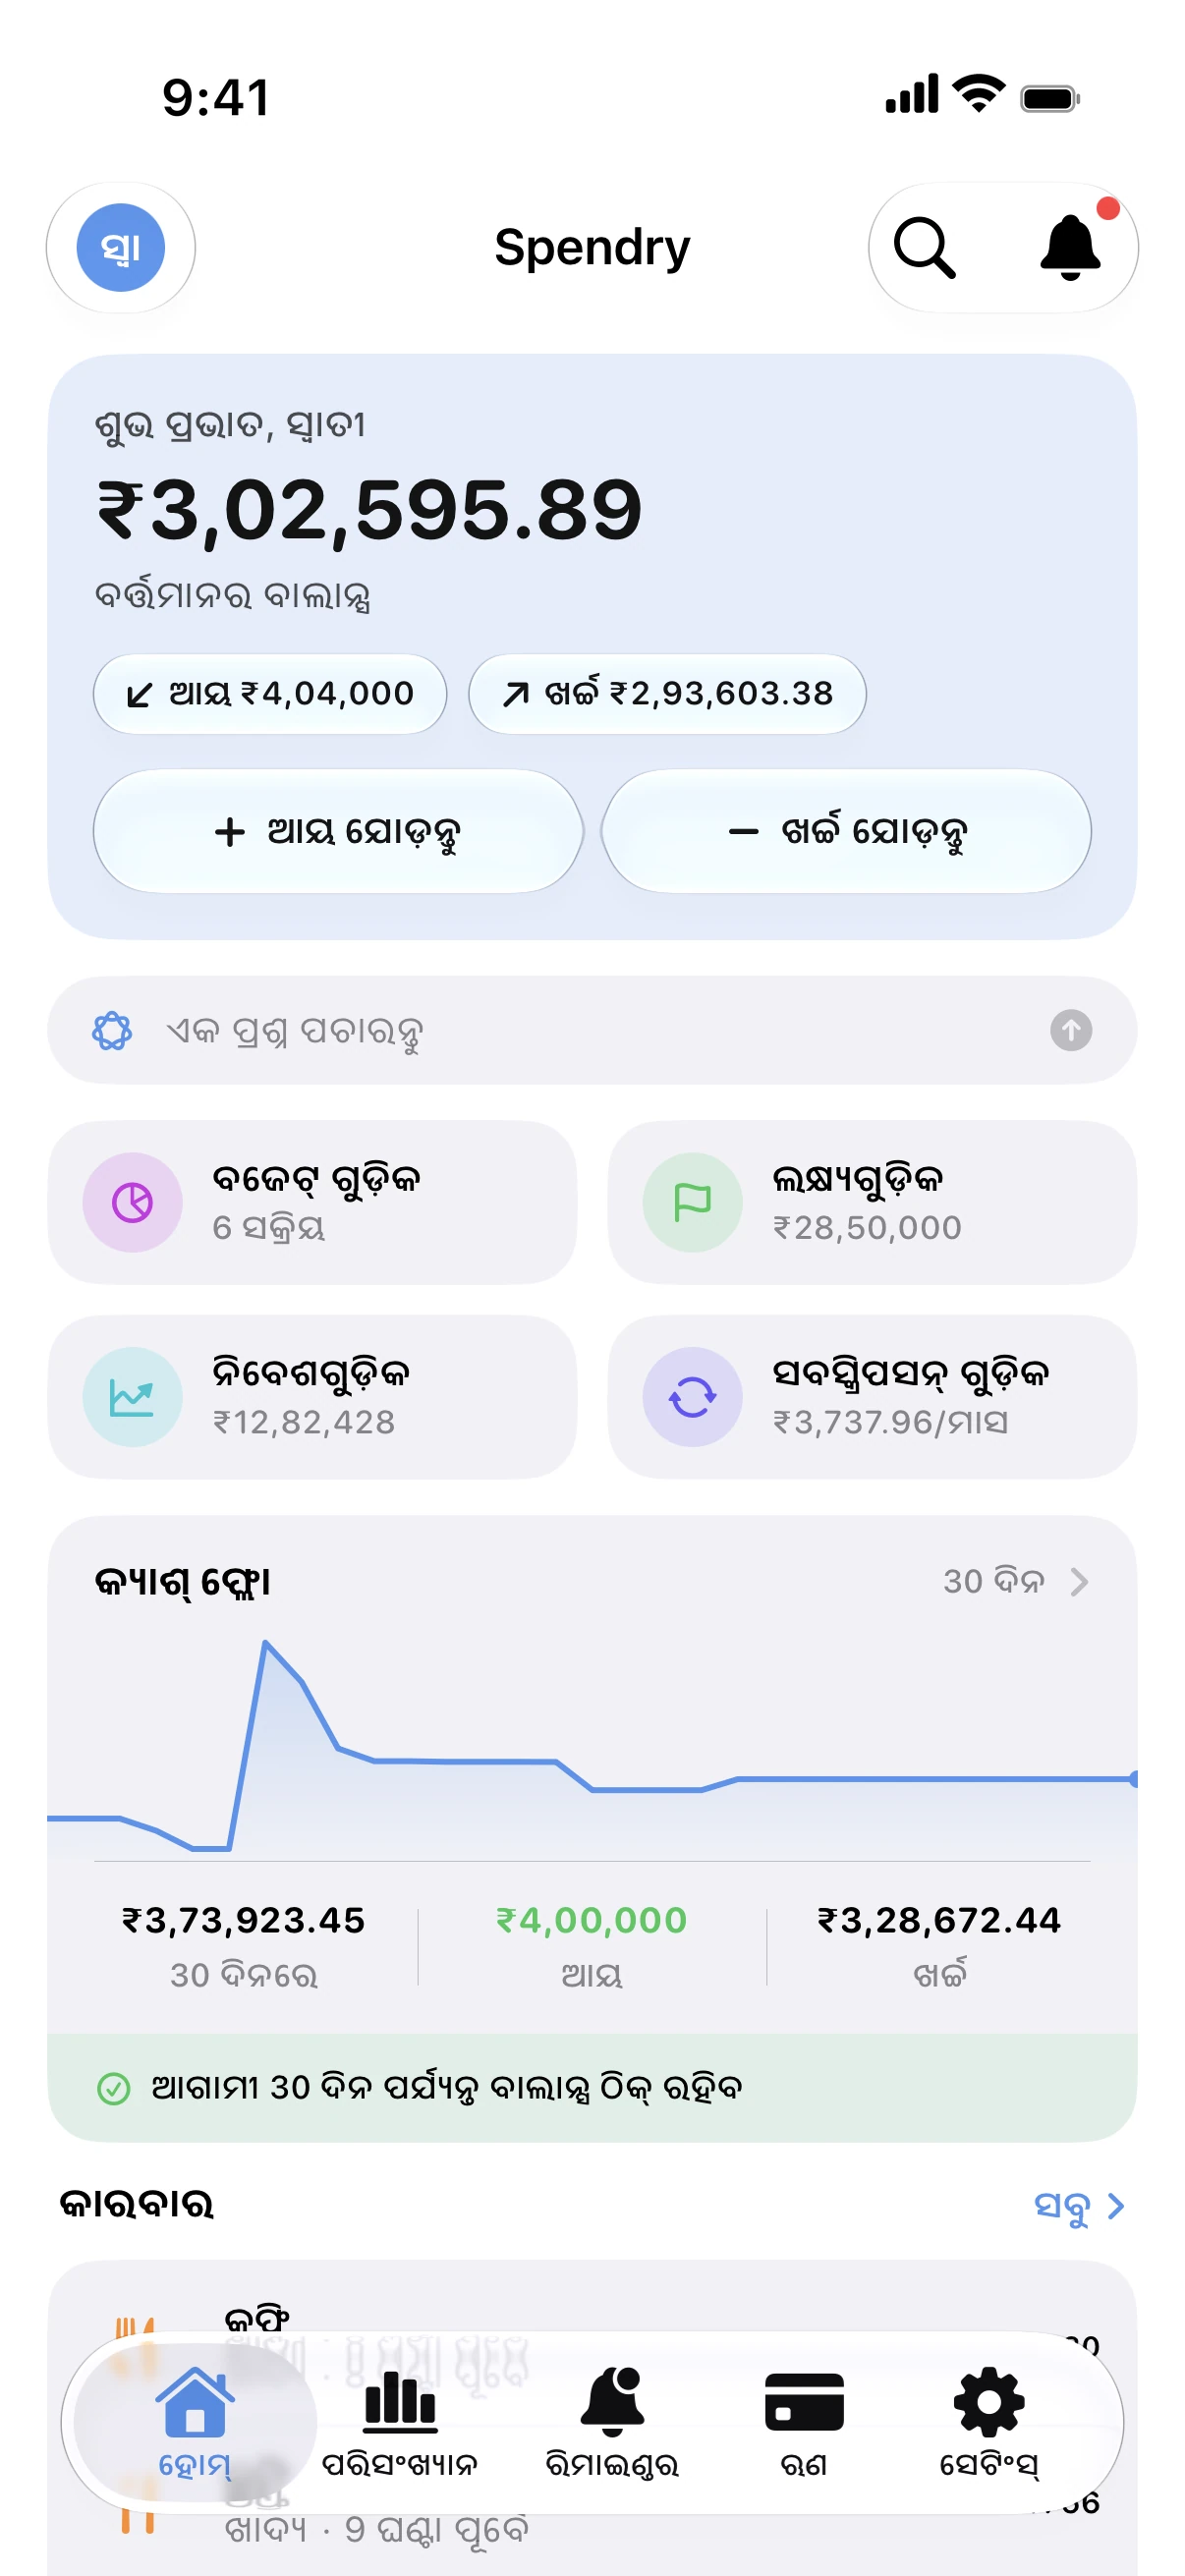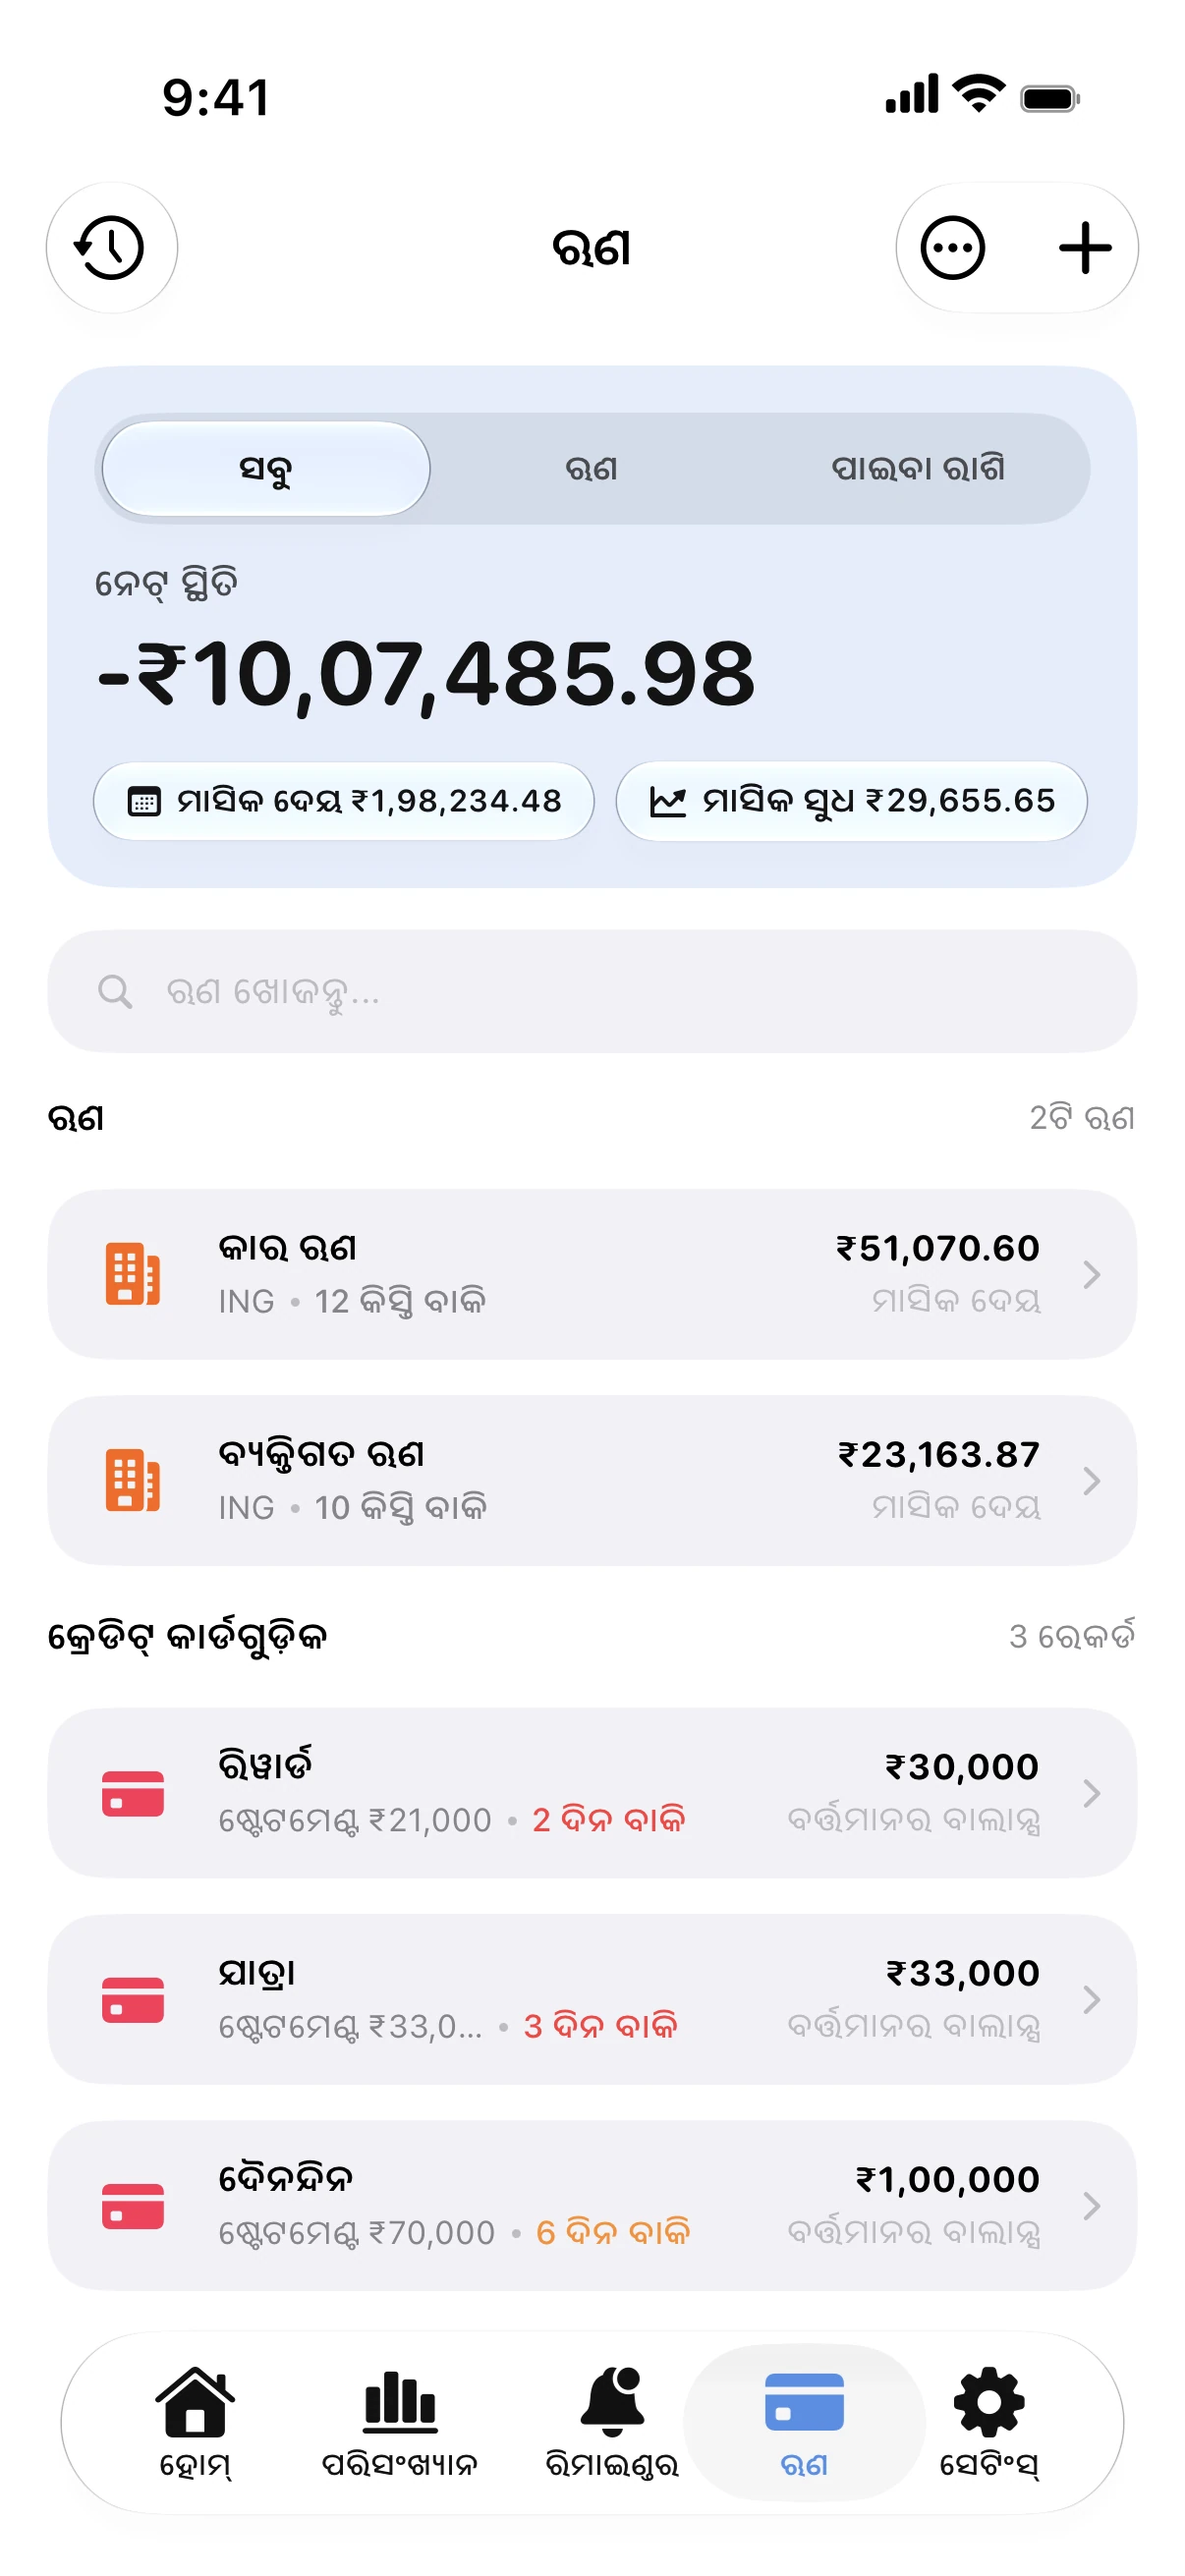
ଚାରୋଟି ଅଭ୍ୟାସ ସବୁଠାରୁ ବଡ଼ ଫରକ ଆଣିଥାଏ: ସର୍ବନିମ୍ନରୁ ଅଧିକ ପୈଠ କରନ୍ତୁ, କେବେ ବି ଡେରି କରନ୍ତୁ ନାହିଁ, ସବୁଠାରୁ ଅଧିକ ସୁଧ ଥିବା ଋଣକୁ ଅତିରିକ୍ତ ଟଙ୍କା ଦିଅନ୍ତୁ, ଏବଂ ପୂରା ଶୁଝି ନ ପାରିବା ଭଳି ନୂଆ ଜିନିଷ କିଣିବା ବନ୍ଦ କରନ୍ତୁ।
Spendry ସହିତ ଏହା କରନ୍ତୁ
- ଆପଣଙ୍କ କାର୍ଡଗୁଡ଼ିକୁ ସେଗୁଡ଼ିକର ବାଲାନ୍ସ, ସୁଧ ହାର, ଷ୍ଟେଟମେଣ୍ଟ ତାରିଖ ଏବଂ ଦେୟ ତାରିଖ ସହିତ ଯୋଡ଼ନ୍ତୁ।
- ସର୍ବନିମ୍ନ ଦେୟଠାରୁ ଅଧିକ ଏକ ମାସିକ ରାଶି ସ୍ଥିର କରନ୍ତୁ ଏବଂ ଆଭାଲାଞ୍ଚ୍ ପଦ୍ଧତି ବାଛନ୍ତୁ।
- ରିମାଇଣ୍ଡର ଚାଲୁ କରନ୍ତୁ ଯାହାଦ୍ୱାରା ପ୍ରତ୍ୟେକ ଦେୟ ତାରିଖ ମନେ ରହିବ, ଆପ୍ ବନ୍ଦ ଥିଲେ ମଧ୍ୟ।
- ବାଲାନ୍ସ କମିବା ଏବଂ ଆପଣଙ୍କ ଋଣମୁକ୍ତ ହେବା ତାରିଖ ପାଖେଇ ଆସିବା ଦେଖିବା ପାଇଁ ପ୍ରତି ମାସରେ ଋଣ ସମୂହ ଯାଞ୍ଚ କରନ୍ତୁ।
ଗୋଟିଏ ଉଦାହରଣ
୨୨% ସୁଧରେ ୩,୦୦୦ ବାଲାନ୍ସ ପାଇଁ ପାଖାପାଖି ୨.୫% ହିସାବରେ ସର୍ବନିମ୍ନ ଦେୟ ଦେଲେ ଦଶ ବର୍ଷରୁ ଅଧିକ ସମୟ ଲାଗିଥାଏ। ପ୍ରତି ମାସରେ ଏକ ନିର୍ଦ୍ଦିଷ୍ଟ ୧୭୫ ଦେଲେ ଏହା ଦୁଇ ବର୍ଷରୁ କମ୍ ସମୟ ମଧ୍ୟରେ ସରିଯାଏ।
ଯେତେବେଳେ କୌଣସି ରିଫଣ୍ଡ କିମ୍ବା ବୋନସ୍ ମିଳିବ, ତାର କିଛି ଅଂଶ ସବୁଠାରୁ ଅଧିକ ସୁଧ ଥିବା କାର୍ଡରେ ଦିଅନ୍ତୁ। ଗୋଟିଏ ଅତିରିକ୍ତ ପେମେଣ୍ଟ ଅନେକ ମାସର ସମୟ କମାଇ ଦେଇପାରେ।
କ୍ରେଡିଟ୍ କାର୍ଡ ଋଣ ପରିଶୋଧ କାଲକୁଲେଟର୍
ମାଗଣା କ୍ରେଡିଟ୍ କାର୍ଡ କାଲକୁଲେଟର୍। ବାକି ଟଙ୍କା, ସୁଧ ହାର ଓ ମାସିକ କିସ୍ତି ଦେଖି ଋଣମୁକ୍ତ ହେବା ତାରିଖ ଏବଂ ସମୁଦାୟ ସୁଧ ଜାଣନ୍ତୁ।
ପ୍ରଶ୍ନୋତ୍ତର
ମୁଁ ପ୍ରଥମେ ଅଧିକ ସୁଧ ନା ଛୋଟ ବାଲାନ୍ସ ପରିଶୋଧ କରିବି?
ସବୁଠାରୁ ଅଧିକ ସୁଧ ହାର ଅଧିକ ଟଙ୍କା ବଞ୍ଚାଏ। ଛୋଟ ବାଲାନ୍ସ ଆପଣଙ୍କୁ ଶୀଘ୍ର ସଫଳତା ଦିଏ। Spendry ଉଭୟ ପାଇଁ ଋଣମୁକ୍ତ ହେବା ତାରିଖ ଦେଖାଏ, ତେଣୁ ଆପଣ ତୁଳନା କରିପାରିବେ।
ଋଣ ଶୁଝିବା ସମୟରେ ମୁଁ କାର୍ଡ ବ୍ୟବହାର ଜାରି ରଖିବା ଉଚିତ୍ କି?
କେବଳ ସେହି କିଣାକିଣି ପାଇଁ ଯାହା ଆପଣ ଦେୟ ତାରିଖ ପୂର୍ବରୁ ସମ୍ପୂର୍ଣ୍ଣ ପୈଠ କରିପାରିବେ। ନୂଆ ବାଲାନ୍ସ ଆପଣଙ୍କ ଋଣମୁକ୍ତ ହେବା ତାରିଖକୁ ଆହୁରି ଦୂରେଇ ଦିଏ।