Patru obiceiuri fac cea mai mare diferență: plătește mai mult decât minimul, nu întârzia niciodată, direcționează banii în plus către cea mai mare dobândă și evită cheltuielile pe care nu le poți acoperi integral.
Fă acest lucru cu Spendry
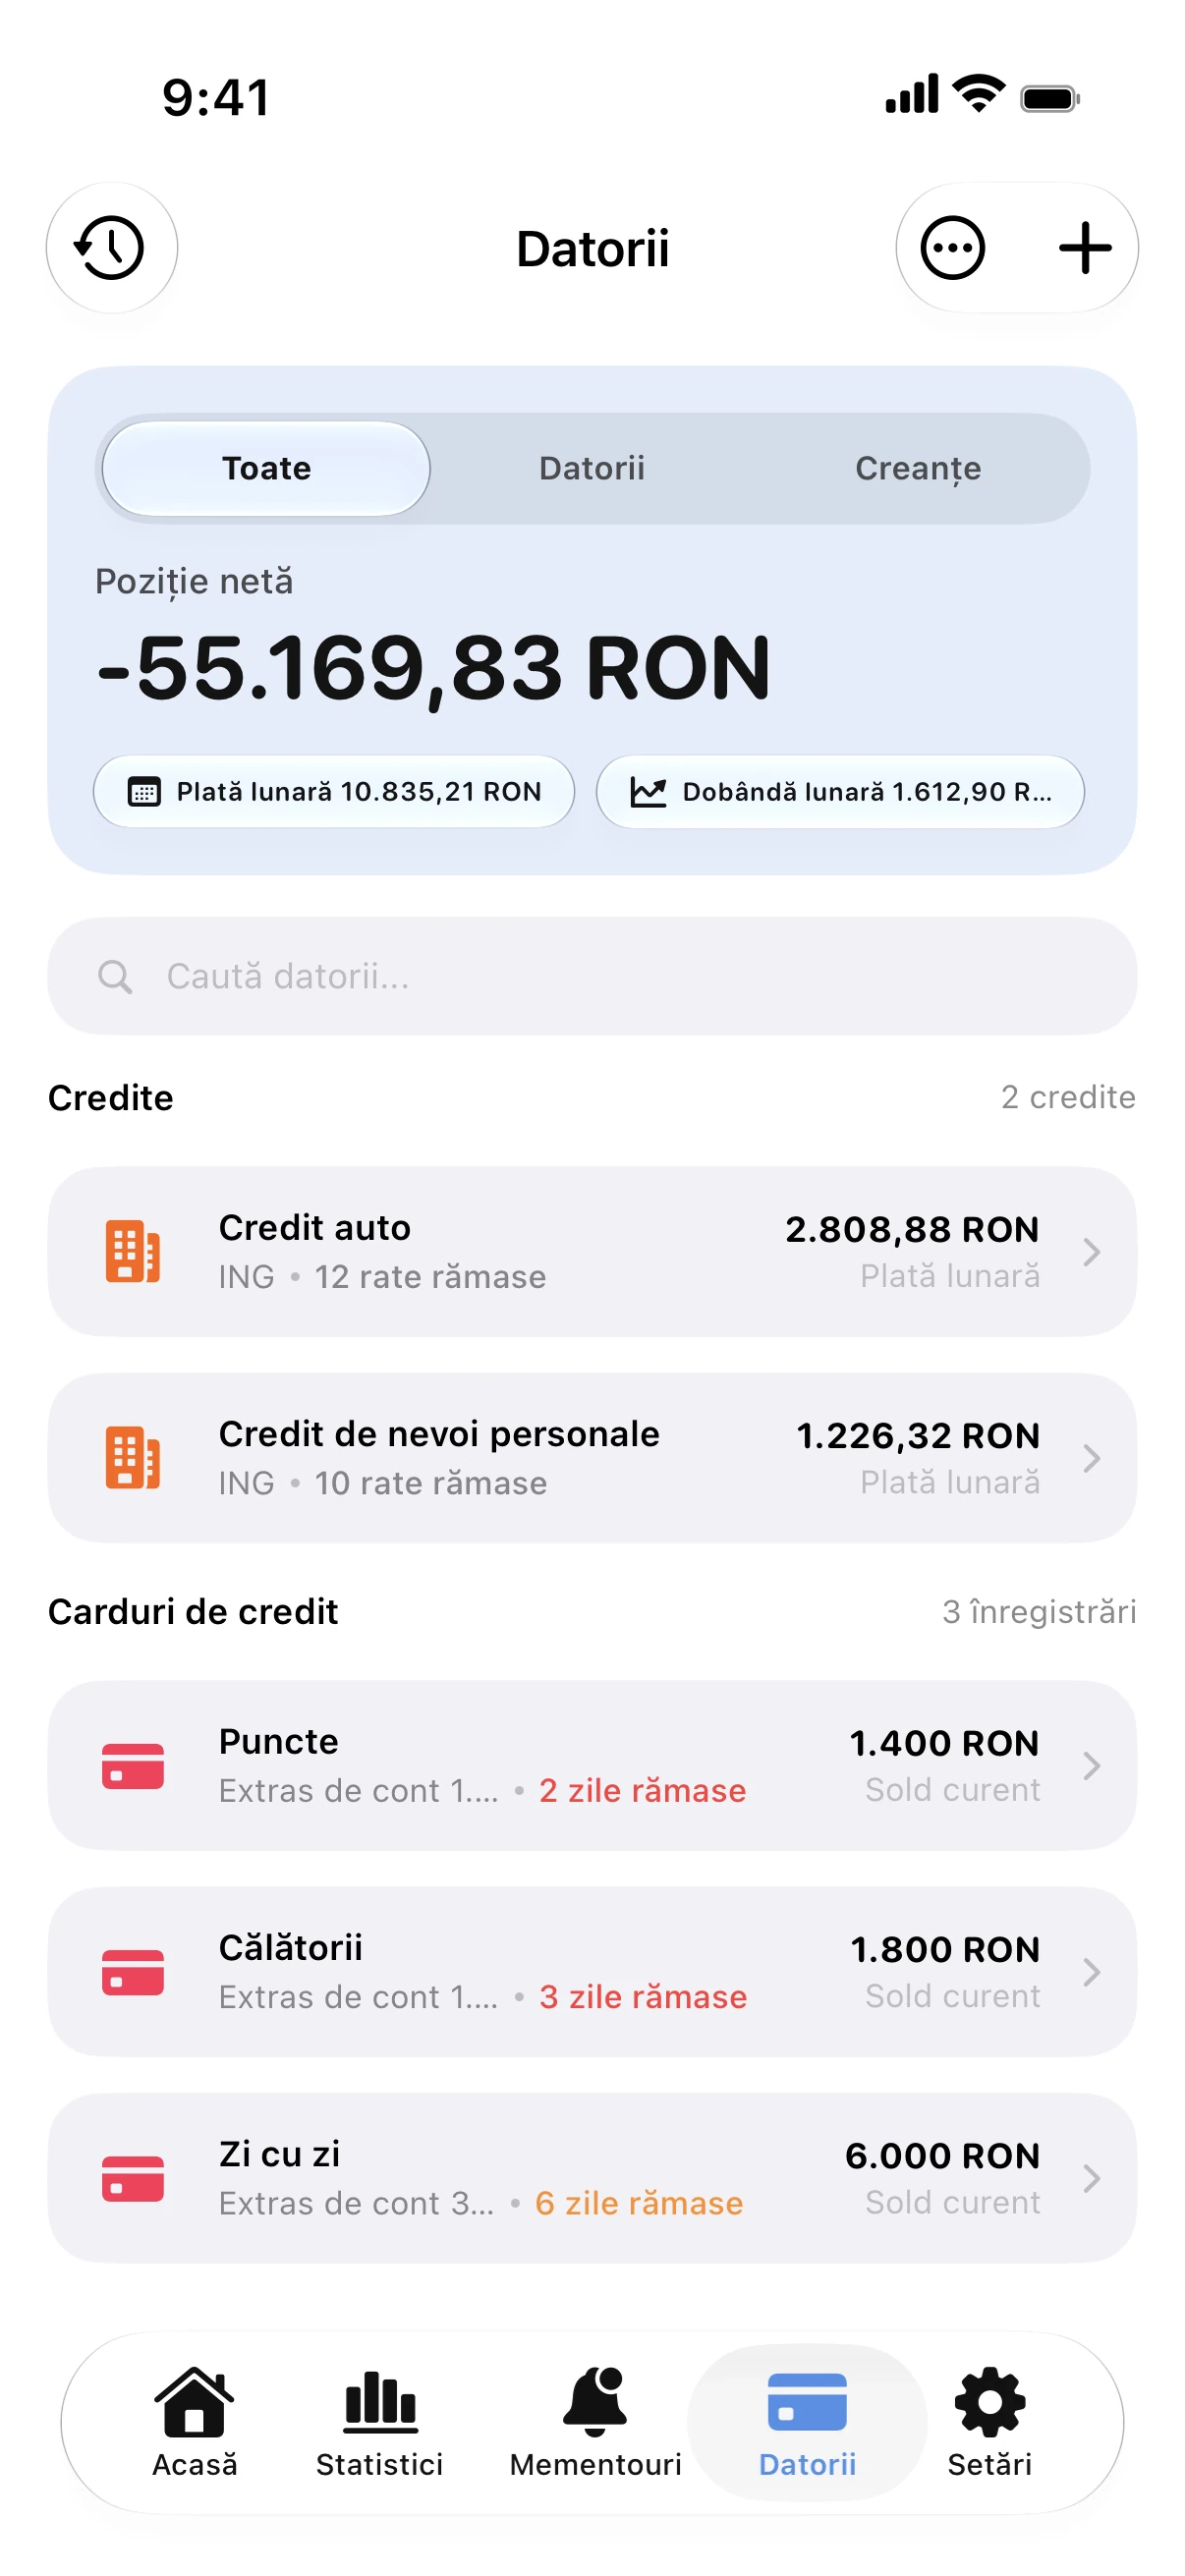
- Adaugă-ți cardurile cu soldul curent, dobânda, data emiterii extrasului și scadența.
- Setează o sumă lunară peste plata minimă și alege strategia Avalanșă.
- Activează mementourile ca să nu ratezi nicio scadență, chiar și când aplicația este închisă.
- Verifică ecranul Datorii în fiecare lună ca să vezi cum scade soldul și cum te apropii de data finală.
Un exemplu
Pentru un sold de 3.000 cu o dobândă de 22%, plata minimă de aproximativ 2,5% poate prelungi datoria pe mai bine de zece ani. O sumă fixă de 175 pe lună o stinge în mai puțin de doi ani.
Când primești o primă sau o sumă neprevăzută, direcționează o parte către cardul cu cea mai mare dobândă. O singură plată suplimentară poate scurta planul cu câteva luni.
Calculator rambursare card de credit
Calculează rambursarea cardului de credit. Introdu soldul, dobânda și plata lunară pentru a afla costul total și data finală.
Întrebări frecvente
Ar trebui să achit mai întâi dobânda cea mai mare sau soldul cel mai mic?
Cea mai mare dobândă te ajută să economisești mai mult. Soldul cel mai mic îți oferă o victorie rapidă. Spendry îți afișează data la care vei scăpa de datorii pentru ambele opțiuni, ca să poți compara.
Pot continua să folosesc cardul în timp ce îl achit?
Doar pentru cheltuieli pe care le poți acoperi integral înainte de scadență. Soldurile noi vor amâna data la care scapi definitiv de datorii.