Quatre habitudes changent la donne : payer plus que le minimum, ne jamais payer en retard, mettre l'argent supplémentaire sur le taux le plus élevé, et arrêter d'ajouter des achats que vous ne pouvez pas payer au complet.
Passez à l'action avec Spendry
- Ajoutez vos cartes avec leur solde, leur taux d'intérêt, la date de relevé et la date d'échéance.
- Fixez un montant mensuel supérieur aux minimums et choisissez la méthode Avalanche.
- Activez les rappels pour respecter chaque échéance, même quand l'application est fermée.
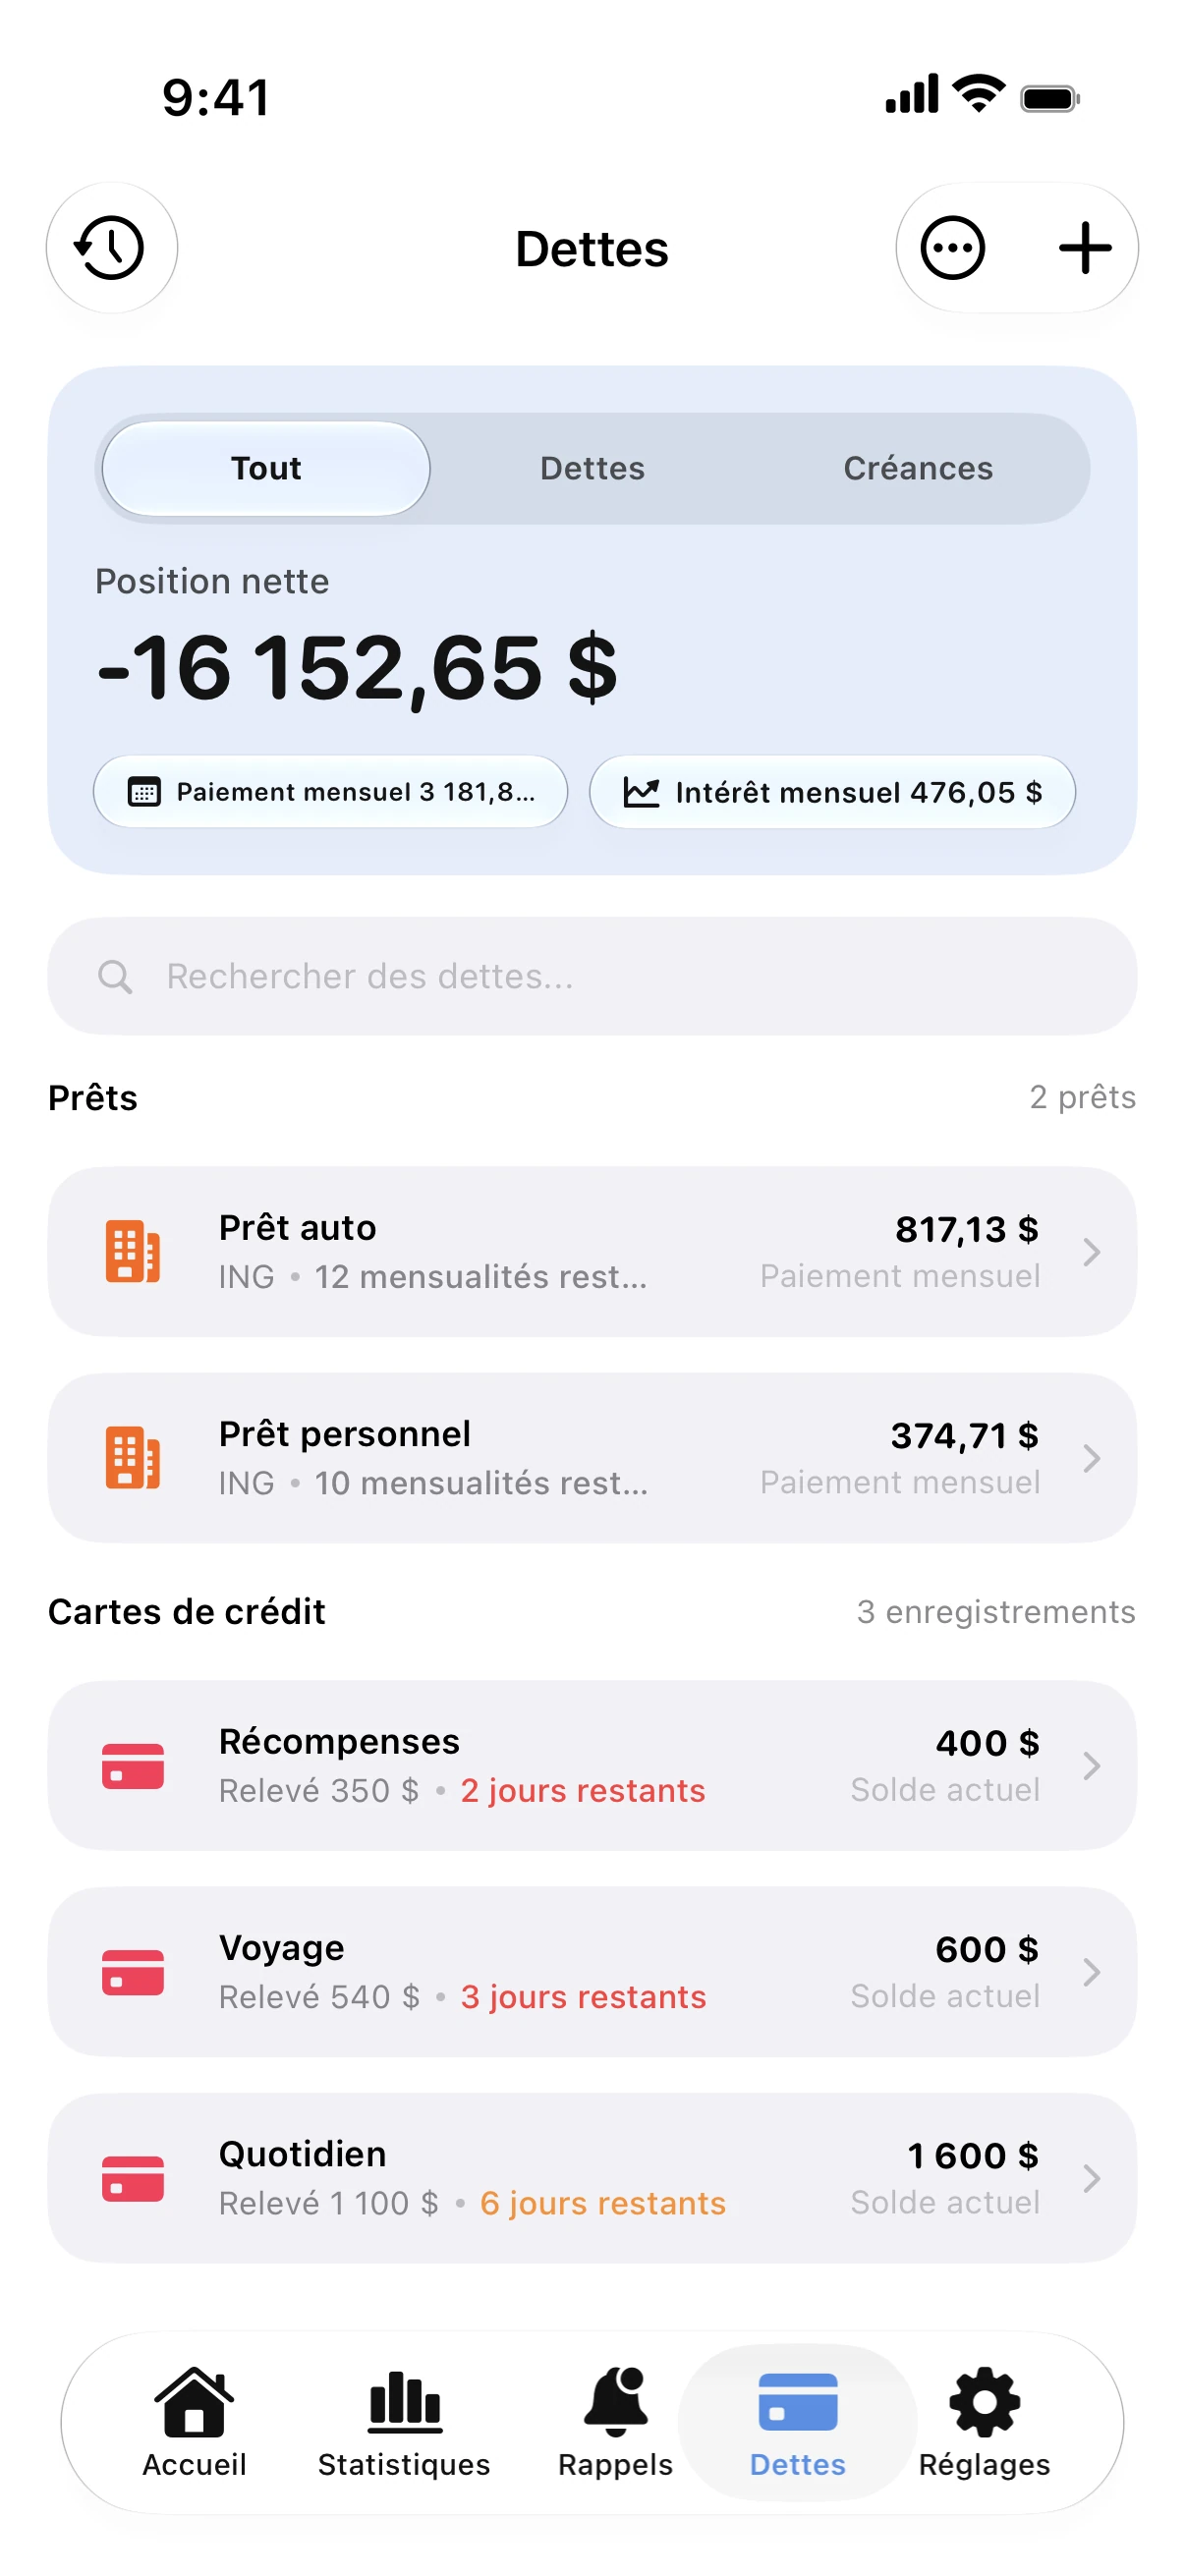
- Consultez Dettes chaque mois pour voir le solde descendre et Votre date de libération des dettes se rapprocher.
Un exemple
Un solde de 3 000 à 22 % prend plus de dix ans à régler avec des paiements minimums d'environ 2,5 %. Un versement fixe de 175 par mois permet de tout rembourser en moins de deux ans.
Quand vous recevez un remboursement d'impôt ou une prime, mettez-en une partie sur la carte au taux le plus haut. Un seul paiement supplémentaire peut faire gagner des mois.
Calculatrice de remboursement de carte de crédit
Calculatrice gratuite. Entrez solde, taux et paiement mensuel pour voir la date de fin, les intérêts et le coût réel du paiement minimum.
Questions fréquentes
Dois-je payer le taux le plus haut ou le plus petit solde en premier?
Le taux le plus haut permet d'économiser le plus d'intérêts. Le plus petit solde procure une victoire rapide. Spendry calcule Votre date de libération des dettes pour les deux afin de comparer.
Dois-je continuer d'utiliser ma carte pendant le remboursement?
Seulement pour les achats que vous pouvez payer en entier avant l'échéance. Tout nouveau solde retarde Votre date de libération des dettes.