Quatre habitudes font toute la différence : payez plus que le montant minimum, ne soyez jamais en retard, ciblez le taux le plus élevé en priorité et cessez les achats non réglés en totalité.
Passez à l'action avec Spendry
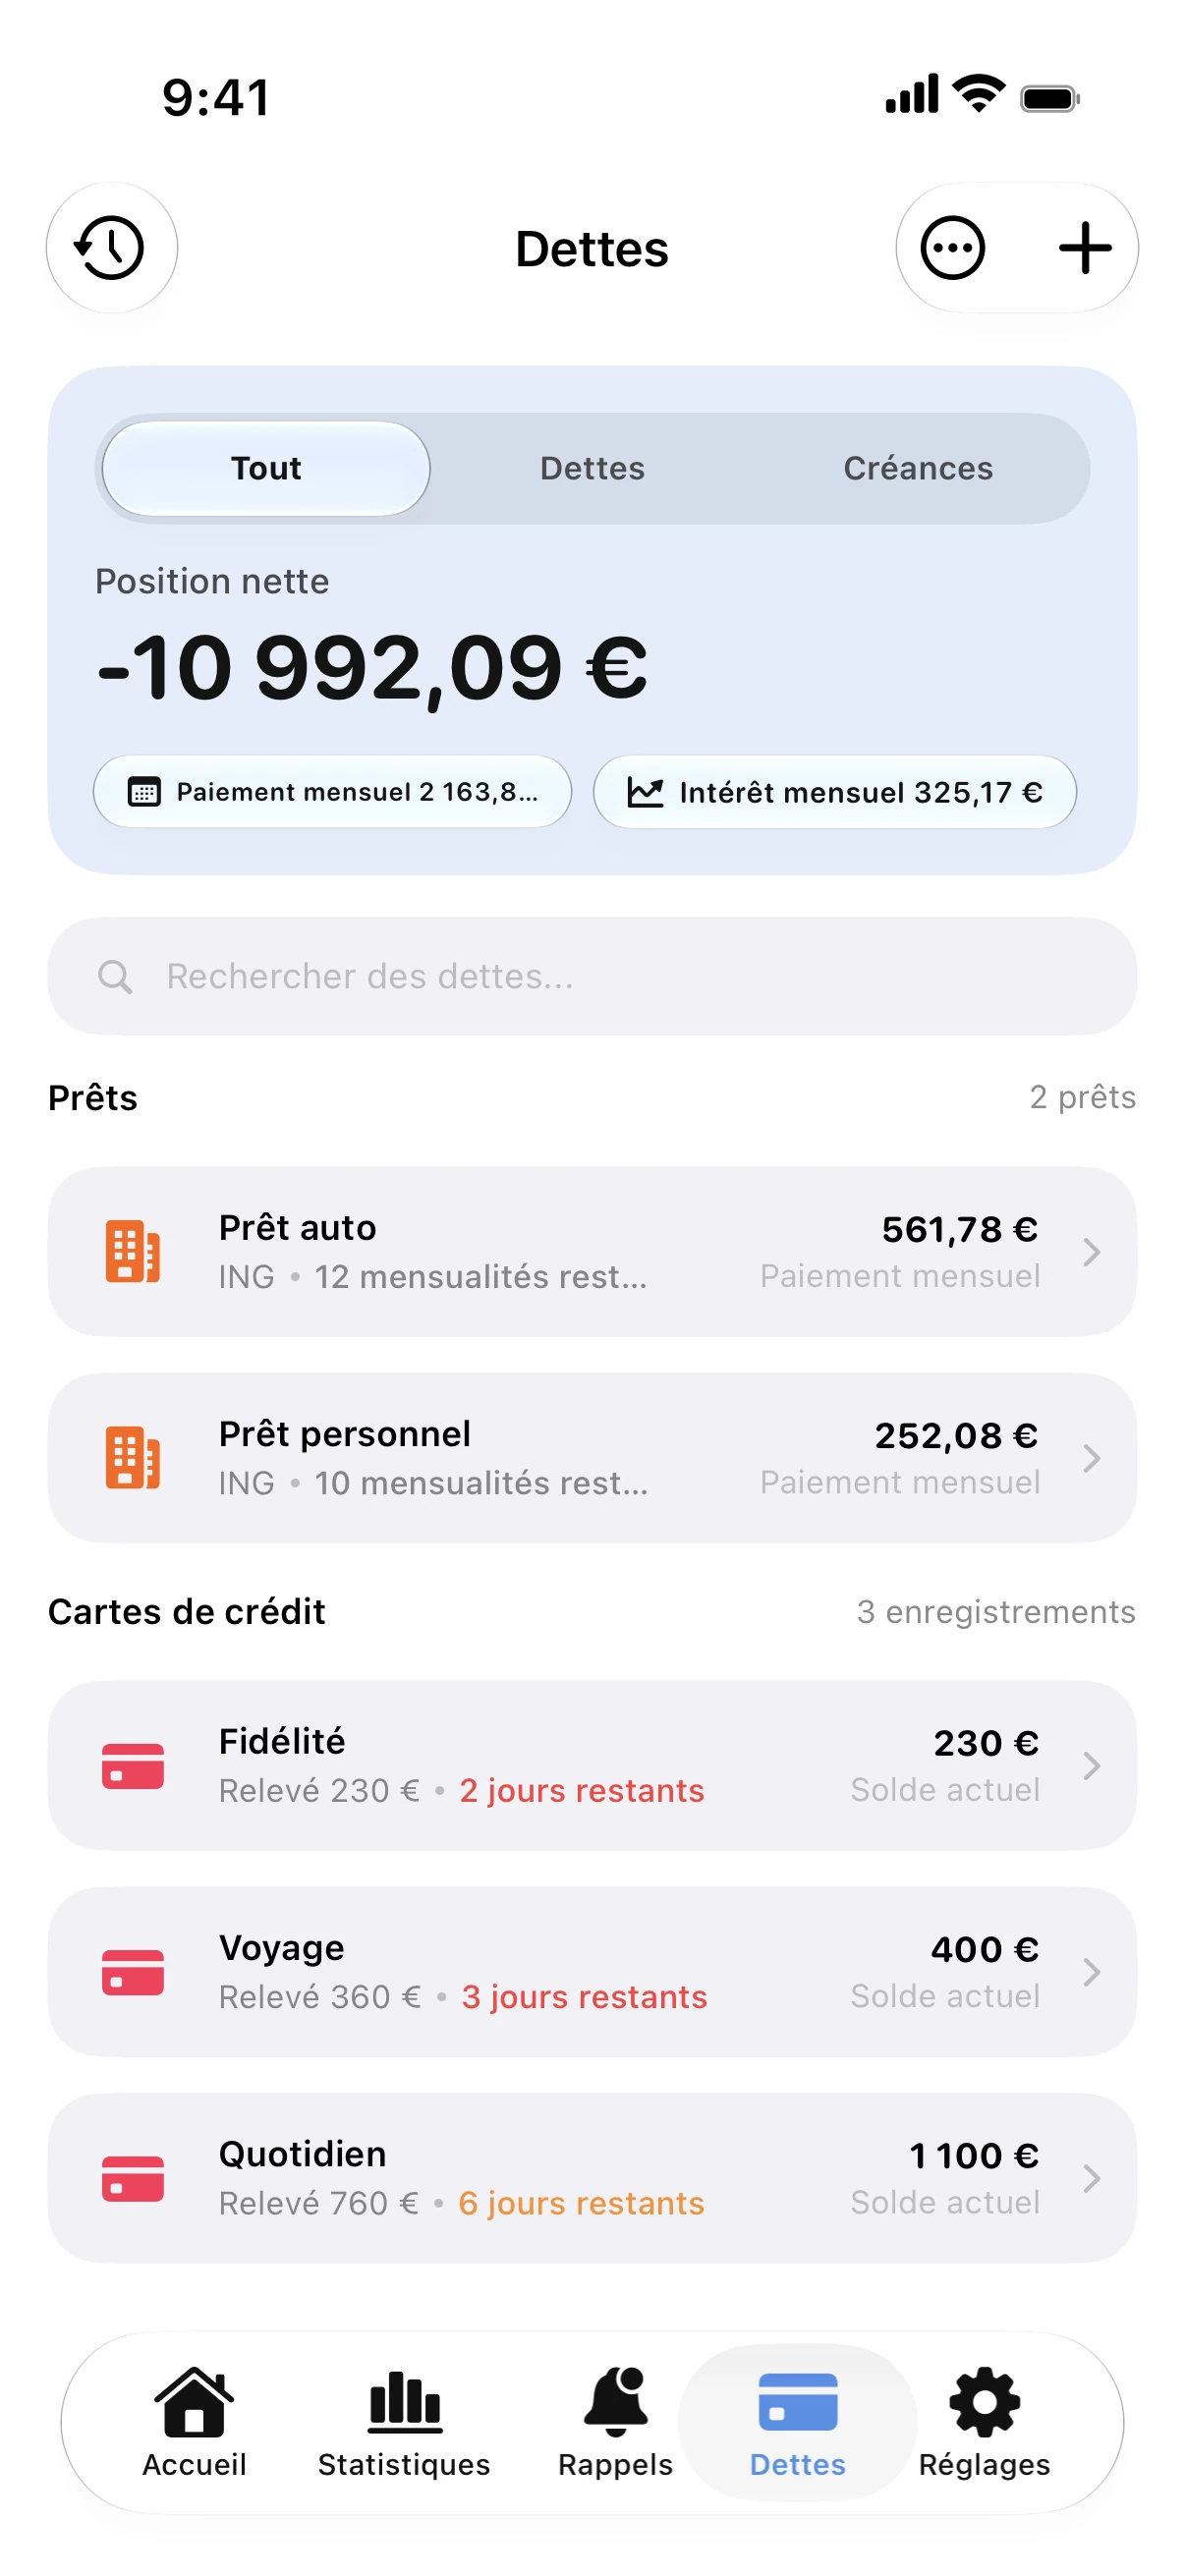
- Ajoutez vos cartes avec leur solde, leur taux d'intérêt, la date de relevé et la date d'échéance.
- Fixez une mensualité supérieure au minimum et choisissez la méthode Avalanche.
- Activez les rappels pour couvrir chaque échéance, même quand l'application est fermée.
- Consultez Dettes chaque mois pour voir le solde diminuer et votre date de libération des dettes approcher.
Un exemple
Un solde de 3 000 à 22 % prend plus de dix ans à disparaître avec des mensualités minimales d'environ 2,5 %. Un versement fixe de 175 par mois permet de tout régler en moins de deux ans.
Dès que vous touchez une prime ou un remboursement, versez une partie sur la carte au taux le plus élevé. Un seul paiement supplémentaire peut faire gagner plusieurs mois.
Calculateur de remboursement de carte de crédit
Calculateur gratuit de remboursement de carte de crédit. Calculez vos intérêts et le coût réel en ne payant que le montant minimum.
Questions
Faut-il payer le taux le plus élevé ou le plus petit solde d'abord ?
Le taux le plus élevé réduit davantage les intérêts. Le plus petit solde offre une victoire rapide. Spendry calcule votre date de libération des dettes pour les deux options afin de comparer.
Dois-je continuer à utiliser la carte pendant le remboursement ?
Uniquement pour les dépenses réglées intégralement avant la date d'échéance. Tout nouveau solde retarde votre date de libération des dettes.