
દેવાં ચૂકવણી કેલ્ક્યુલેટર
તમારાં દેવાં અને લઘુત્તમ રકમ ઉપરાંત દર મહિને આપી શકાય તેવી રકમ દાખલ કરો. સ્નોબૉલ અને એવલાન્ચ પદ્ધતિથી મુક્તિનો મહિનો અને કુલ વ્યાજ સાથે સરખાવો.
ઉદાહરણ માટેનાં દેવાં; તેને તમારા દેવાંથી બદલો. વ્યાજ દર નિશ્ચિત ગણેલ છે, વધારાના શુલ્ક સામેલ નથી.
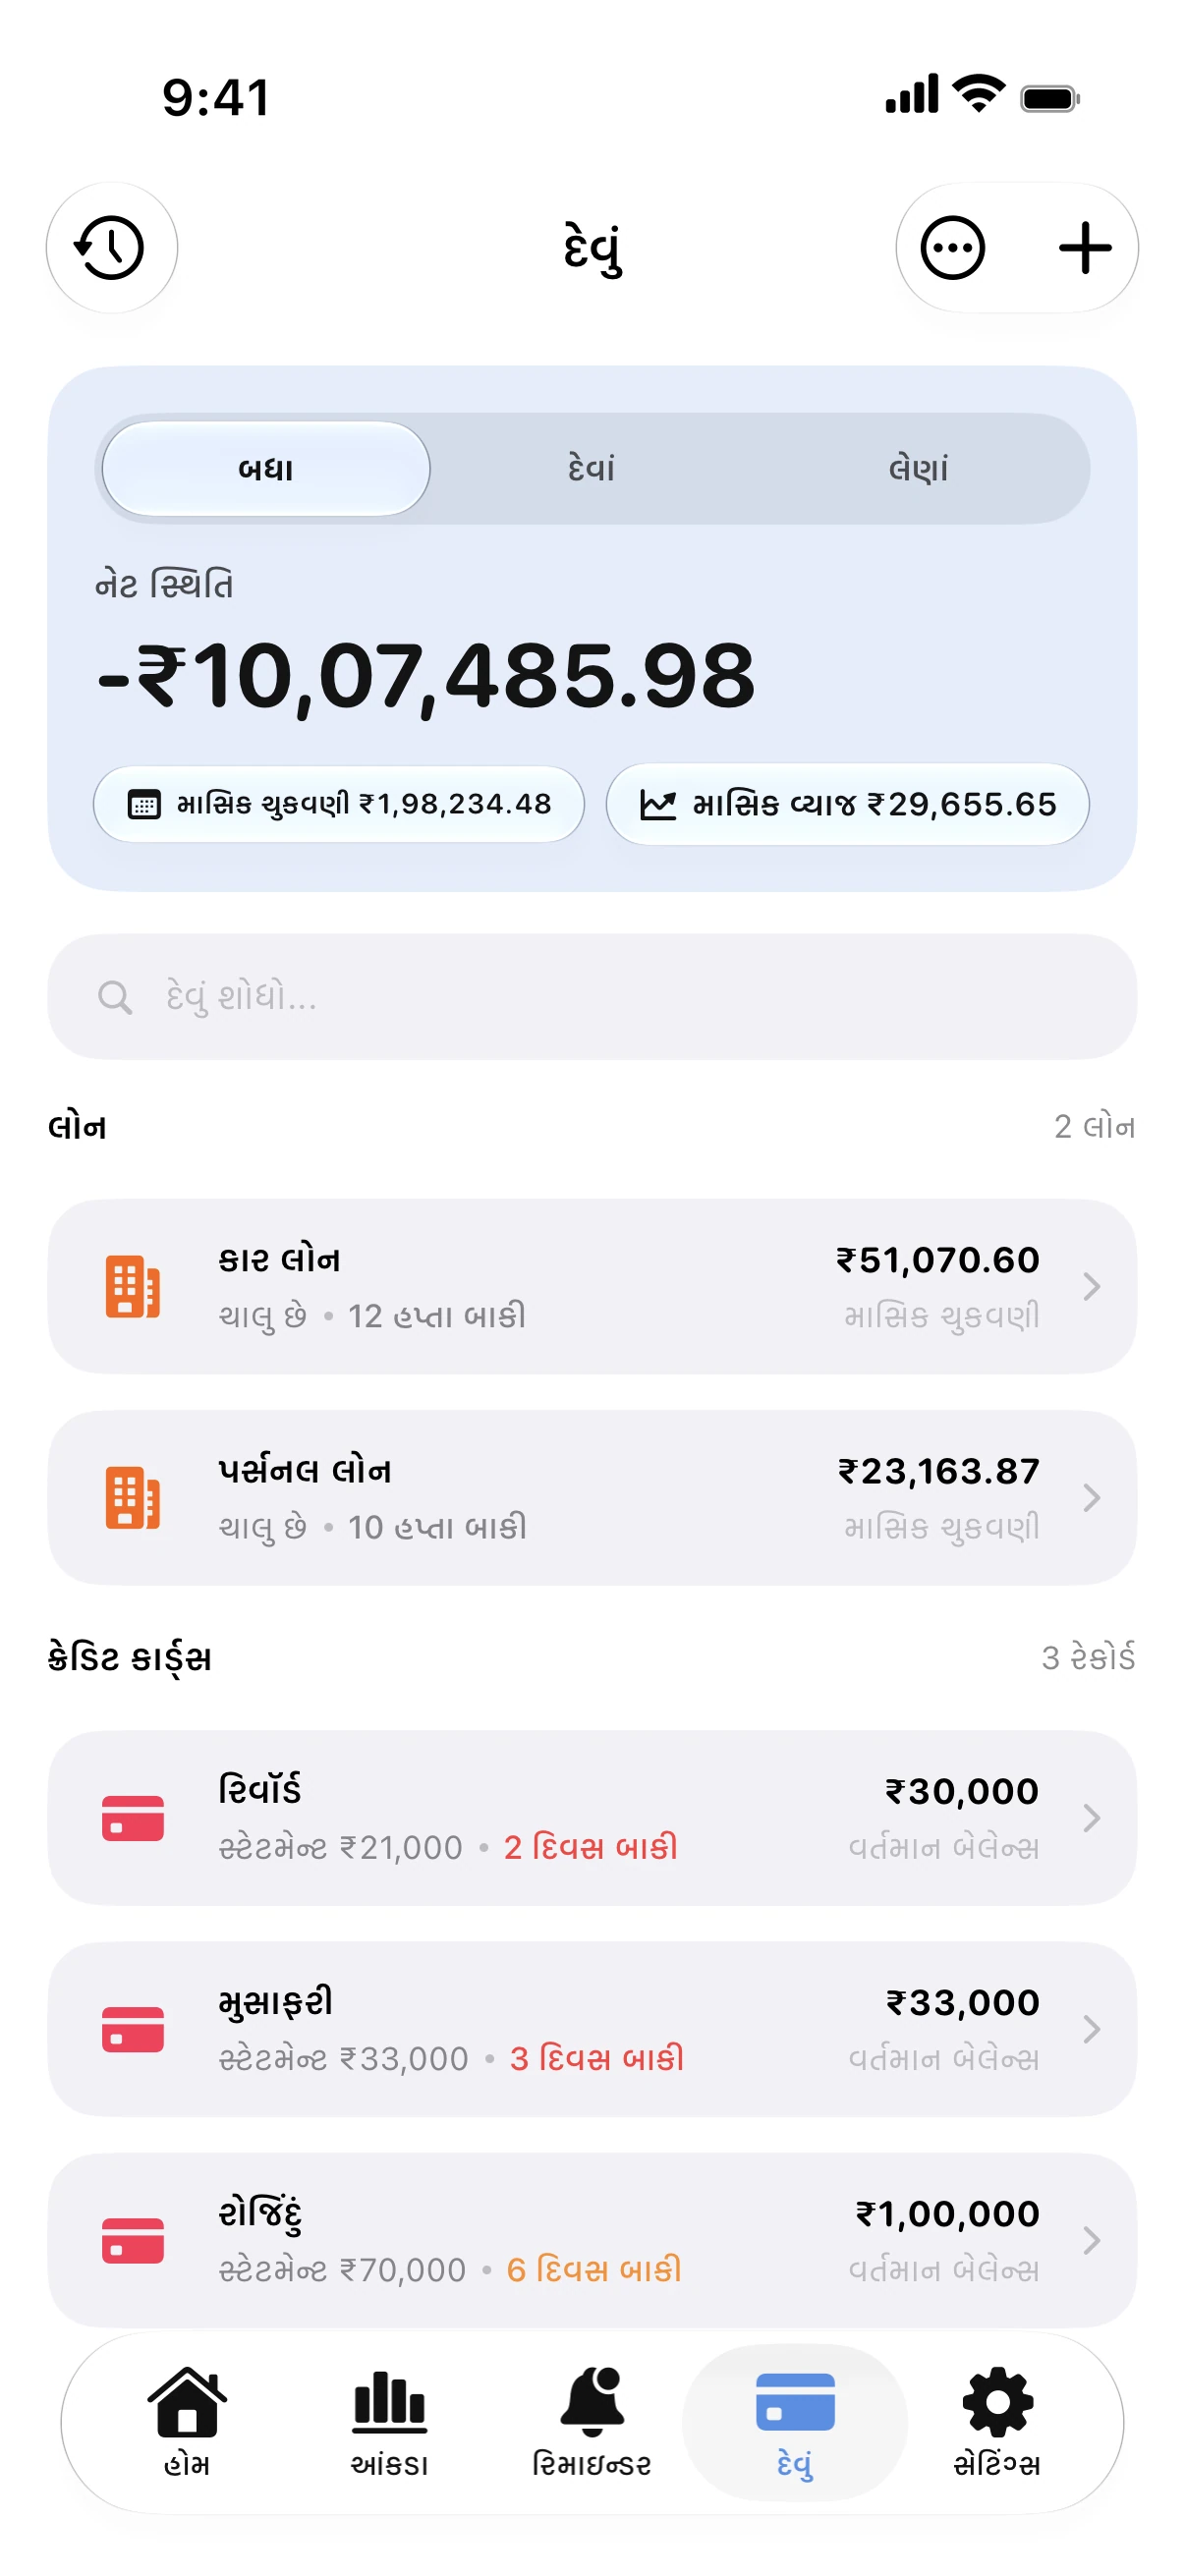

સ્લાઇડર ખસેડો અને મહિનો બદલાતો જુઓ. Spendry તમારા વાસ્તવિક દેવાં સાથે આ પ્લાન અપડેટ રાખે છે.
App Store પરથી ડાઉનલોડ કરોસ્નોબૉલ કે એવલાન્ચ?
સ્નોબૉલ પદ્ધતિમાં તમે સૌથી નાની બાકી રકમ પહેલાં ચૂકવો છો. પહેલું દેવું ઝડપથી પૂરું થાય છે અને તેની રકમ આગલા દેવામાં ઉમેરાય છે, જેથી ઉત્સાહ જળવાય છે. એવલાન્ચ પદ્ધતિમાં સૌથી વધુ વ્યાજ દરવાળું દેવું પહેલાં ચૂકવાય છે, જેનાથી એકંદરે વ્યાજ ઓછું થાય છે, ભલે પ્રથમ દેવું પૂરું થવામાં વધુ સમય લાગે.
કેલ્ક્યુલેટર કેવી રીતે કાર્ય કરે છે
દર મહિને દરેક દેવાં માટે લઘુત્તમ ચૂકવણી થાય છે. વધારાની રકમ નિયત દેવાંમાં જાય છે, અને એક દેવું પૂરું થતાં તેની રકમ પછીના દેવાંમાં જોડાઈ જાય છે. બંને પદ્ધતિઓ એક જ માસિક બજેટ વાપરે છે, માત્ર ચૂકવણીનો ક્રમ બદલાય છે.
પ્લાનને અપડેટ રાખો
બાકી રકમ દર મહિને બદલાય છે. Spendry તમારા કાર્ડ્સ, લોન અને બિલને ટ્રૅક કરે છે, તમારા સ્નોબૉલ કે એવલાન્ચ પ્લાનને અપડેટ રાખે છે અને દરેક ચુકવણી પહેલાં યાદ અપાવે છે.
વધુ માર્ગદર્શિકાઓ
દેવું ચૂકવવા સ્નોબૉલ કે એવલાન્ચ: તમારે કઈ પદ્ધતિ પસંદ કરવી?
સ્નોબૉલમાં સૌથી નાનું દેવું પહેલાં ચૂકવાય છે, એવલાન્ચમાં સૌથી ઊંચો વ્યાજદર. જાણો બંને વચ્ચેનો તફાવત અને કઈ રીતે વધુ વ્યાજ બચાવી શકાય.
તમારી દેવામુક્ત તારીખ કેવી રીતે શોધવી
તમારી દેવામુક્ત તારીખ એ મહિનો છે જ્યારે તમારું છેલ્લું દેવું પૂરું થાય છે. વધારાની ચૂકવણીથી આ તારીખ કેવી રીતે નજીક આવે છે તે અહીં જાણો.
ક્રેડિટ કાર્ડનું દેવું ઝડપથી કેવી રીતે ચૂકવવું
ક્રેડિટ કાર્ડનું દેવું ઝડપથી ચૂકવવાની સરળ રીતો: મિનિમમ કરતાં વધુ ચૂકવો, ઊંચા વ્યાજ પર ધ્યાન આપો, સમયસર ચુકવણી કરો અને નવો ખર્ચ રોકો.