સ્નોબૉલ પદ્ધતિ સૌથી નાના બાકી બેલેન્સથી શરૂ થાય છે, જેથી એક દેવું ઝડપથી પૂરું થાય અને તમારો ઉત્સાહ જળવાઈ રહે. એવલાન્ચ પદ્ધતિ સૌથી ઊંચા વ્યાજદરથી શરૂ થાય છે, જેથી તમારું કુલ વ્યાજ સૌથી ઓછું કપાય.
Spendry માં દેવું ચૂકવવાની યોજના બનાવો
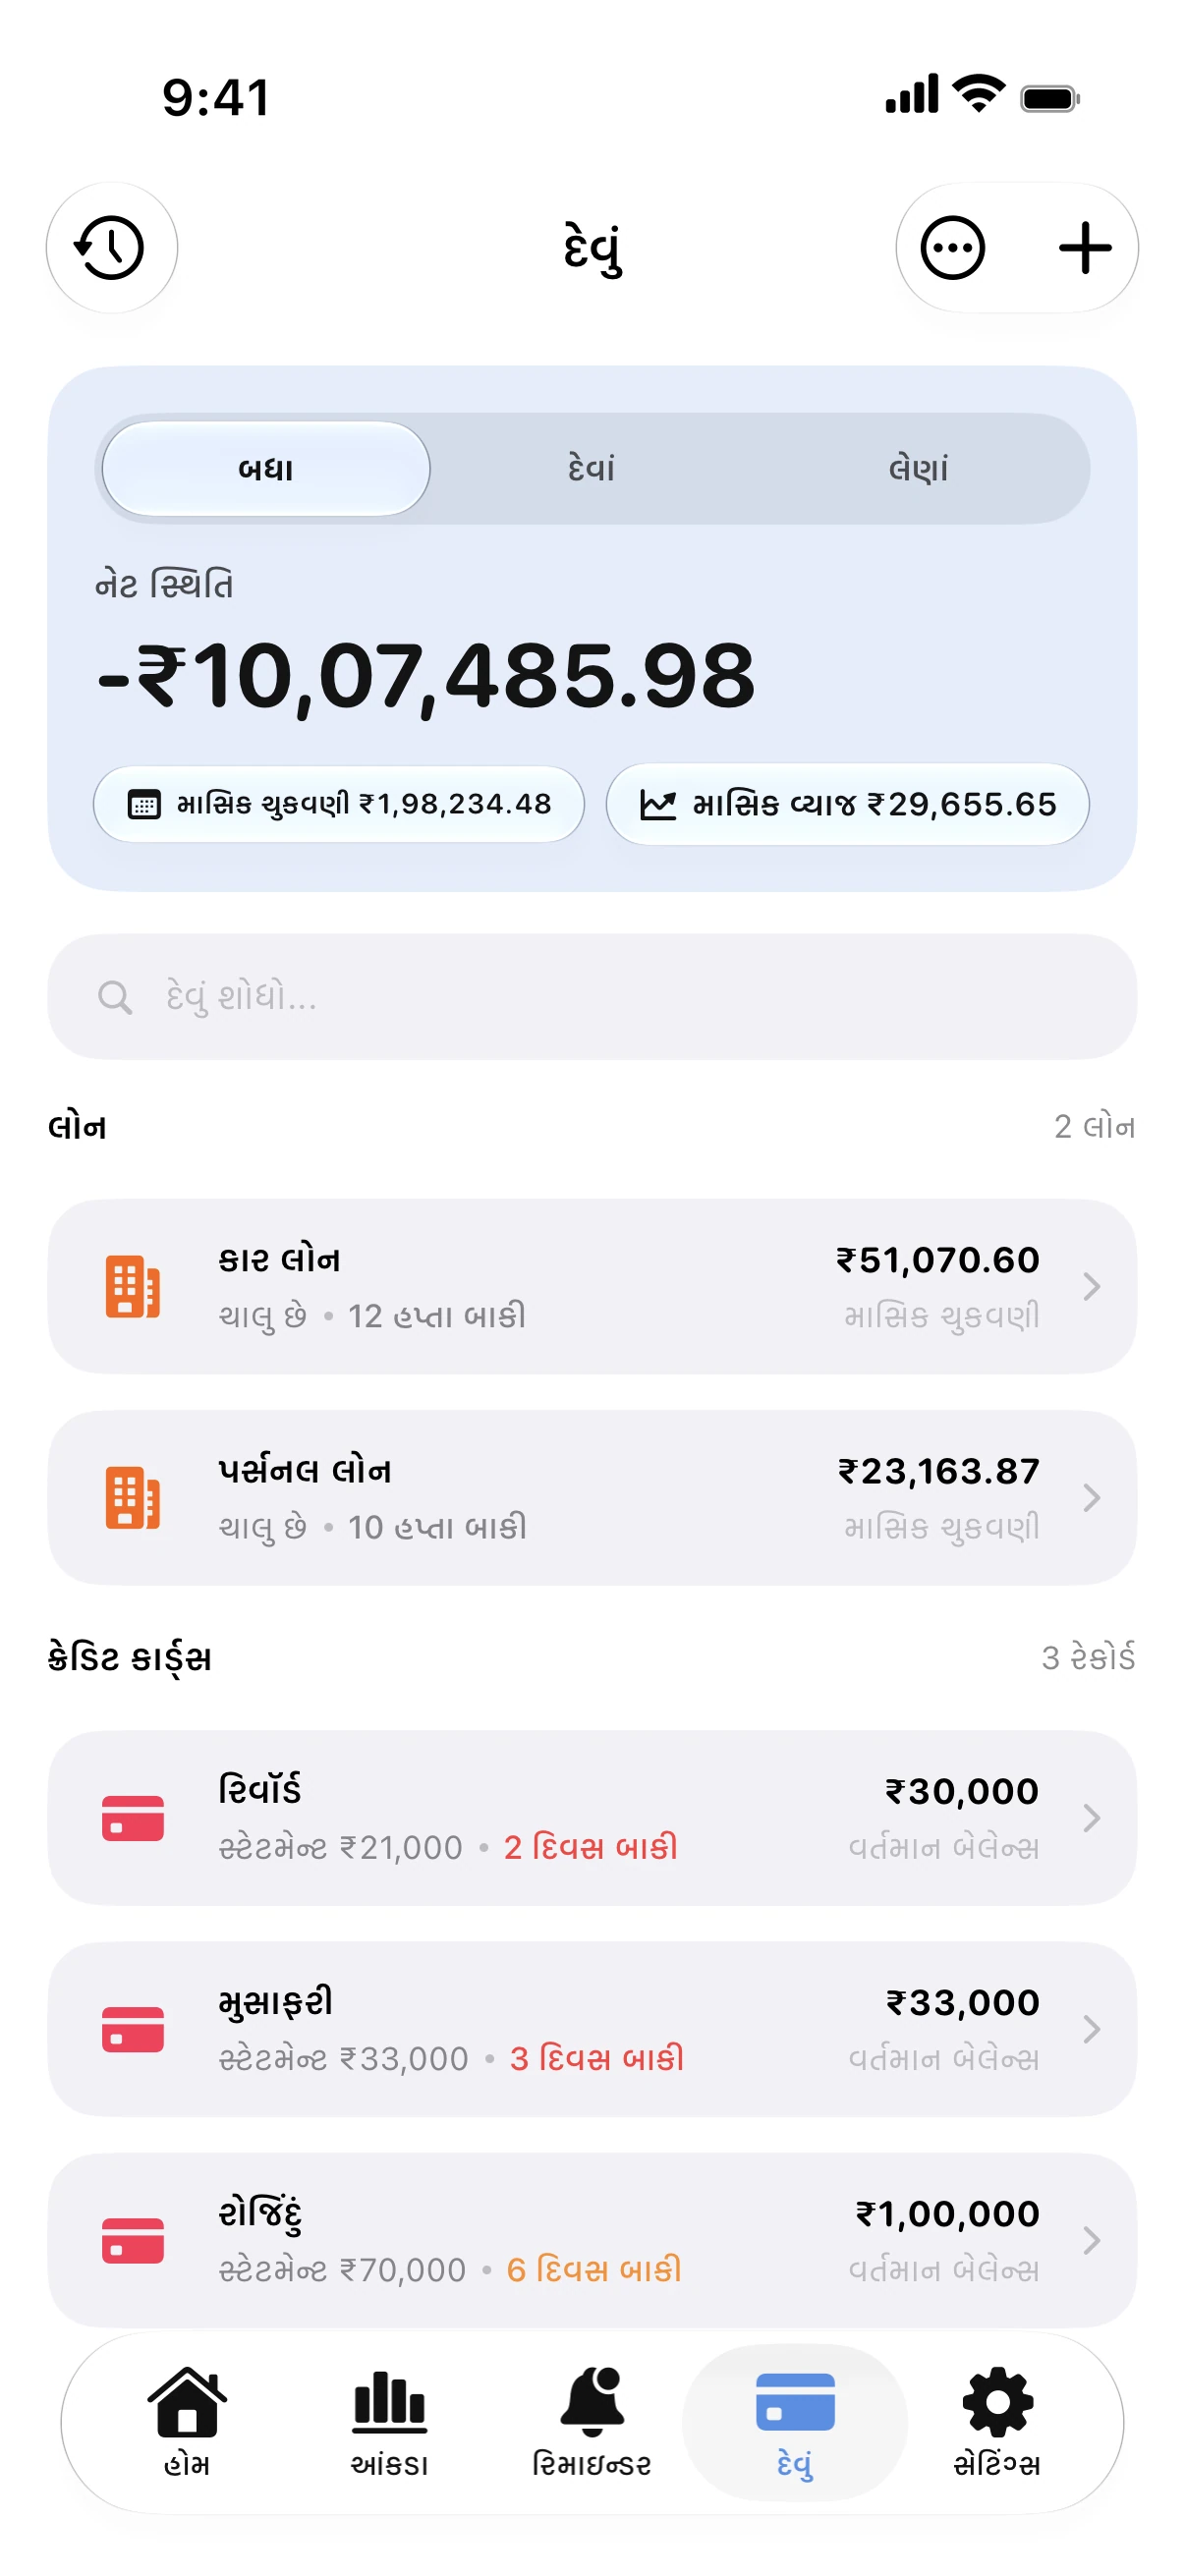
- દરેક કાર્ડ, લોન અને હપ્તાઓ તેમની બાકી રકમ, વ્યાજદર અને લઘુત્તમ ચુકવણી સાથે ઉમેરો.
- દેવાં ખોલો અને સ્નોબૉલ અથવા એવલાન્ચ પદ્ધતિ પસંદ કરો.
- લઘુત્તમ રકમ ઉપરાંત તમે દર મહિને કેટલી વધારાની રકમ ચૂકવી શકો છો તે દાખલ કરો.
- Spendry તમારા દેવાંને યોગ્ય ક્રમમાં ગોઠવે છે અને તમારી દેવામુક્ત તારીખ દર્શાવે છે, સાથે જ દરેક ચુકવણી પહેલાં રિમાઇન્ડર પણ આપે છે.
એક ઉદાહરણ
ત્રણ દેવાં: 24% પર 1,200, 18% પર 4,000 અને 9% પર 9,000, જેમાં દર મહિને 300 વધારાના ચૂકવાય છે. એવલાન્ચ પદ્ધતિ 24% વાળા કાર્ડને પહેલાં પૂરું કરે છે અને સૌથી વધુ વ્યાજ બચાવે છે. સ્નોબૉલ પદ્ધતિ 1,200 ની રકમ પહેલાં ચૂકવી દે છે, જેથી થોડા જ મહિનામાં એક દેવું ખતમ થઈ જાય છે. બંને પદ્ધતિઓની અંતિમ તારીખમાં સામાન્ય રીતે ફક્ત એક કે બે મહિનાનો જ તફાવત હોય છે.
જો બંને તારીખો નજીક હોય, તો એવી પદ્ધતિ પસંદ કરો જે તમે સરળતાથી જાળવી શકો. શ્રેષ્ઠ યોજના એ જ છે જેને તમે નિયમિતપણે અનુસરી શકો.
દેવાં ચૂકવણી કેલ્ક્યુલેટર
મફત દેવાં ચૂકવણી કેલ્ક્યુલેટર: સ્નોબૉલ અને એવલાન્ચ પદ્ધતિ સરખાવો, દેવામુક્ત મહિનો અને વ્યાજ જાણો. સાઇન-અપ જરૂરી નથી.
સામાન્ય પ્રશ્નો
કઈ પદ્ધતિથી સૌથી વધુ પૈસા બચે છે?
એવલાન્ચ પદ્ધતિથી, કારણ કે સૌથી મોંઘું દેવું પહેલાં પૂરું થાય છે. કેટલી બચત થશે તેનો આધાર તમારા વ્યાજદરોના તફાવત પર છે.
શું હું પછીથી પદ્ધતિ બદલી શકું?
હા. તમે કોઈપણ સમયે Spendry માં પદ્ધતિ બદલી શકો છો, જેથી યોજના અને તમારી દેવામુક્ત તારીખ તરત જ અપડેટ થઈ જશે.