તેના પર નિયમિતપણે થોડી વધારાની રકમ ઉમેરવાથી સ્થિતિ બદલાઈ જાય છે: દરેક ચુકવણીનો મોટો હિસ્સો મૂળ રકમ ઘટાડે છે, અને દેવું વર્ષો પહેલાં પૂરું થઈ જાય છે.
તમારા પોતાના આંકડા જુઓ
- લઘુત્તમ ચુકવણી અને નિશ્ચિત માસિક રકમની સરખામણી કરવા આ સાઇટ પર મફત ક્રેડિટ કાર્ડ કેલ્ક્યુલેટર વાપરો.
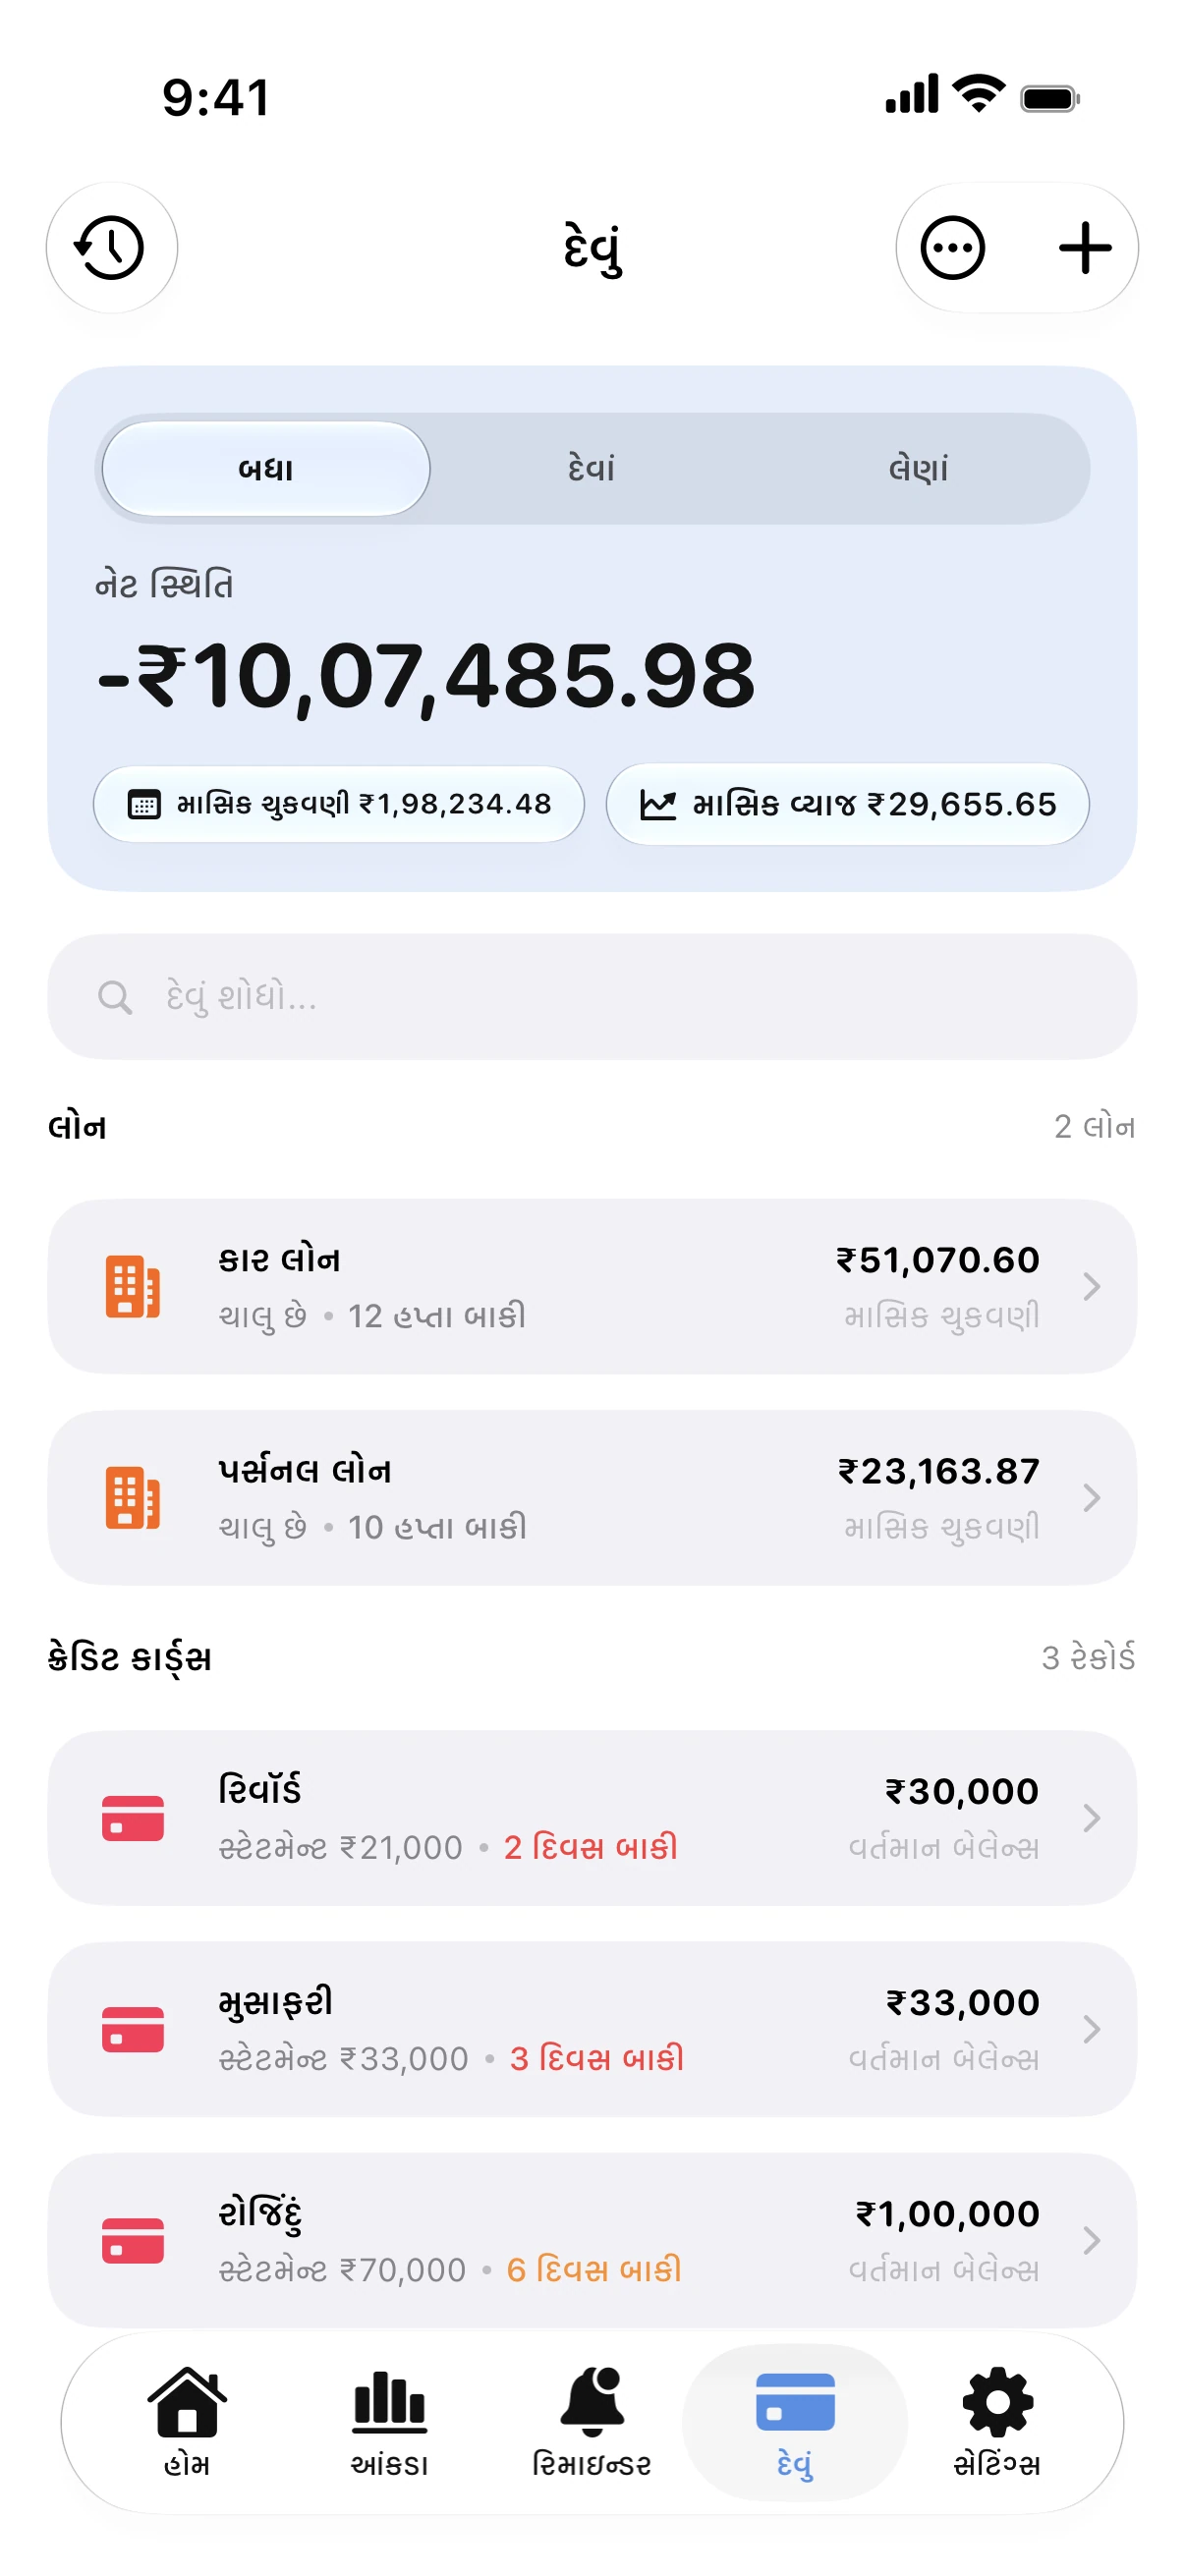
- Spendry માં કાર્ડ તેના વ્યાજદર અને લઘુત્તમ ચુકવણી સાથે ઉમેરો.
- એક વધારાની રકમ નક્કી કરો જે તમે દર મહિને ચૂકવી શકો અને તમારી દેવામુક્ત તારીખ બદલાતી જુઓ.
એક ઉદાહરણ
22% પર 3,000 ની બાકી રકમ સાથે આશરે 2.5% લઘુત્તમ ચુકવણી કરવાથી દેવું પૂરું થવામાં દસ વર્ષથી વધુ સમય લાગી શકે છે અને મૂળ રકમ કરતાં વધુ વ્યાજ ચૂકવવું પડી શકે છે. દર મહિને નિશ્ચિત 175 ચૂકવવાથી તે બે વર્ષથી ઓછા સમયમાં પૂરું થઈ જાય છે.
જો તમે અત્યારે વધુ ચૂકવી શકતા નથી, તો તમારી બેંક સાથે ઓટોમેટિક પેમેન્ટ ગોઠવી દો જેથી મોડું ન થાય, અને અનુકૂળતા મુજબ વધારાના પૈસા ચૂકવો.
ક્રેડિટ કાર્ડ ચુકવણી કેલ્ક્યુલેટર
મફત ક્રેડિટ કાર્ડ કેલ્ક્યુલેટર. બાકી રકમ, વ્યાજદર અને માસિક ચુકવણી દાખલ કરીને દેવામુક્ત તારીખ અને કુલ વ્યાજ જુઓ.
સામાન્ય પ્રશ્નો
શું ફક્ત લઘુત્તમ રકમ ચૂકવવાથી મારા ક્રેડિટ સ્કોર પર અસર થાય છે?
સમયસર લઘુત્તમ રકમ ચૂકવવાથી એકાઉન્ટ સારું રહે છે. પરંતુ વધુ બાકી રકમ ક્રેડિટ સ્કોર પર ભાર લાવી શકે છે, તેથી તેને ઘટાડવી વધુ હિતાવહ છે.
લઘુત્તમ ચુકવણીની ગણતરી કેવી રીતે થાય છે?
તે બેંક પર આધાર રાખે છે: સામાન્ય રીતે બાકી રકમની નાની ટકાવારી અથવા નિશ્ચિત ન્યૂનતમ રકમ, બેમાંથી જે વધુ હોય તે. તમારું સ્ટેટમેન્ટ ચોક્કસ રકમ દર્શાવે છે.