ഇതിനൊപ്പം ചെറിയൊരു തുക കൂടി അധികമായി നൽകിയാൽ വലിയ മാറ്റമുണ്ടാകും: നിങ്ങളുടെ പേയ്മെന്റിന്റെ കൂടുതൽ ഭാഗം പ്രധാന തുകയിലേക്ക് എത്തും, കടം തീരുന്ന സമയം വർഷങ്ങളോളം അടുത്തുവരും.
നിങ്ങളുടെ കണക്കുകൾ പരിശോധിക്കാം
- മിനിമം പേയ്മെന്റും ഒരു നിശ്ചിത തുകയും തമ്മിൽ താരതമ്യം ചെയ്യാൻ ഈ സൈറ്റിലെ സൗജന്യ ക്രെഡിറ്റ് കാർഡ് കാൽക്കുലേറ്റർ ഉപയോഗിക്കുക.
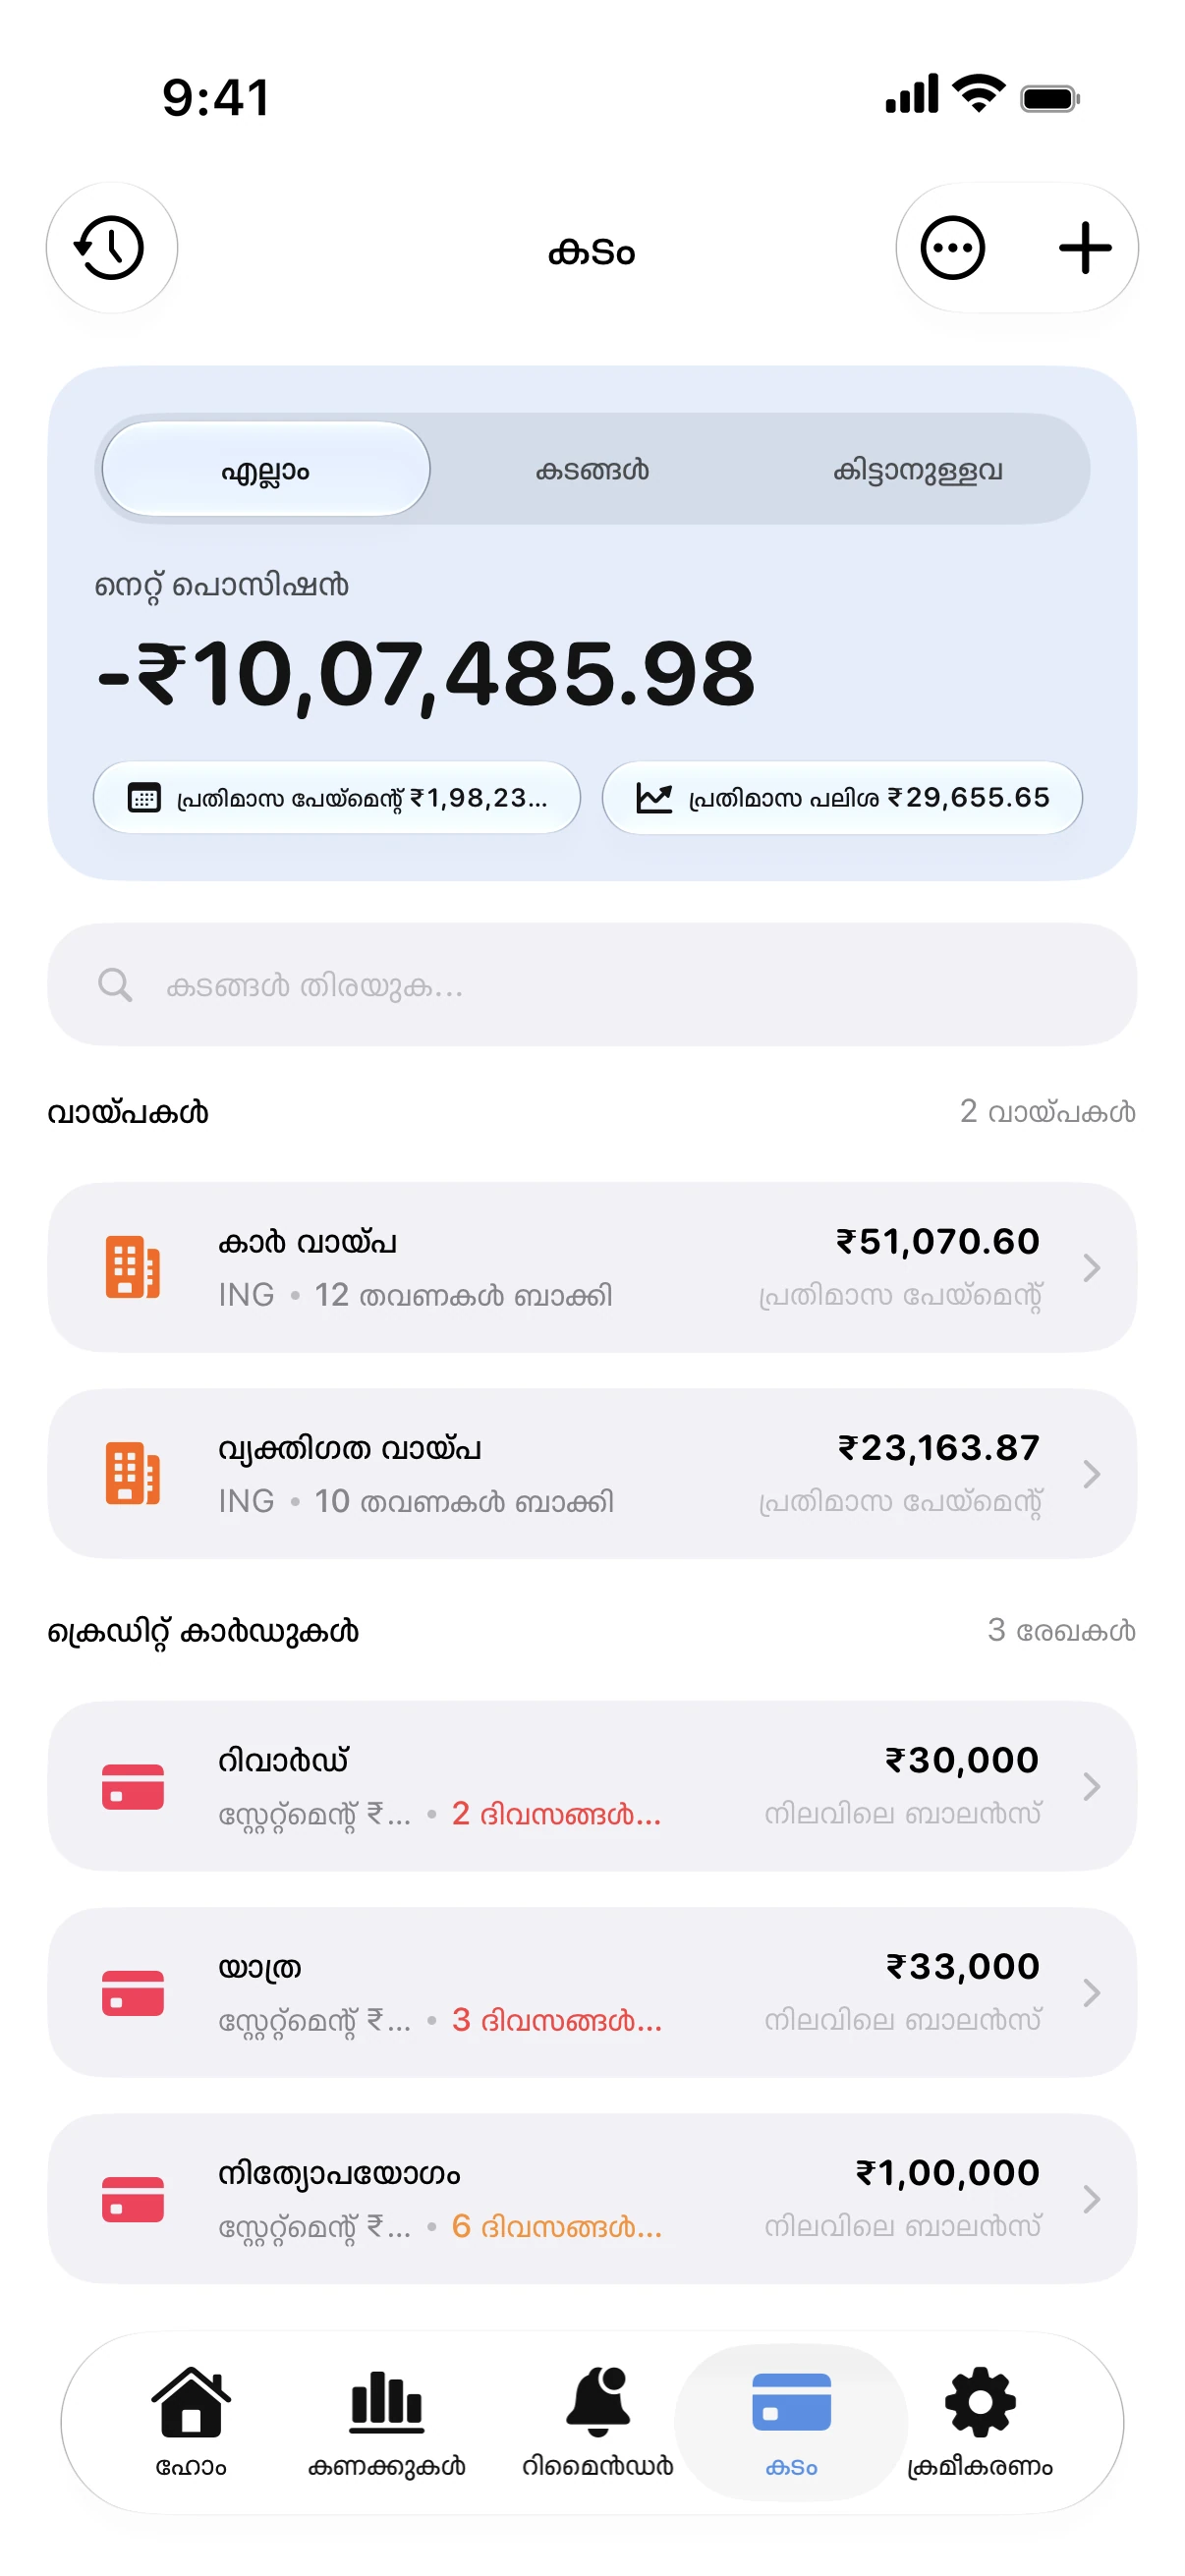
- Spendry ആപ്പിൽ പലിശ നിരക്കും മിനിമം പേയ്മെന്റും സഹിതം കാർഡ് ചേർക്കുക.
- ഓരോ മാസവും അധികമായി നൽകാൻ കഴിയുന്ന തുക നിശ്ചയിച്ച് കടം തീരുന്ന തീയതി മാറുന്നത് കാണുക.
ഒരു ഉദാഹരണം
22% പലിശയുള്ള 3,000 തുകയ്ക്ക് 2.5% മിനിമം പേയ്മെന്റ് മാത്രം നൽകിയാൽ അത് തീരാൻ പത്ത് വർഷത്തിലധികം എടുത്തേക്കാം, പലിശയായി മാത്രം വലിയ തുക നൽകേണ്ടി വരും. എന്നാൽ മാസം 175 വീതം നൽകിയാൽ രണ്ട് വർഷത്തിനുള്ളിൽ ഇത് അടച്ചുതീർക്കാം.
ഇപ്പോൾ കൂടുതൽ തുക നൽകാൻ കഴിയില്ലെങ്കിൽ, അടവ് മുടങ്ങാതിരിക്കാൻ ബാങ്കിൽ മിനിമം പേയ്മെന്റ് ഓട്ടോമാറ്റിക് പേയ്മെന്റായി സെറ്റ് ചെയ്യുക, സാധിക്കുമ്പോൾ കൂടുതൽ പണം നൽകുക.
ക്രെഡിറ്റ് കാർഡ് പേഓഫ് കാൽക്കുലേറ്റർ
സൗജന്യ ക്രെഡിറ്റ് കാർഡ് കാൽക്കുലേറ്റർ. ബാക്കി തുക, പലിശ, പ്രതിമാസ അടവ് എന്നിവ നൽകി കടം തീരുന്ന തീയതിയും പലിശയും കൃത്യമായി അറിയൂ.
ചോദ്യങ്ങൾ
മിനിമം തുക മാത്രം അടയ്ക്കുന്നത് ക്രെഡിറ്റ് സ്കോറിനെ ബാധിക്കുമോ?
മിനിമം തുക കൃത്യസമയത്ത് അടയ്ക്കുന്നത് അക്കൗണ്ടിനെ കുഴപ്പമില്ലാതെ നിലനിർത്തും. എന്നാൽ ഉയർന്ന കടം നിലനിൽക്കുന്നത് സ്കോറിനെ ബാധിക്കാം, അതിനാൽ അത് കുറയ്ക്കുന്നതാണ് നല്ലത്.
മിനിമം പേയ്മെന്റ് എങ്ങനെയാണ് കണക്കാക്കുന്നത്?
ഇത് ബാങ്കുകളെ ആശ്രയിച്ചിരിക്കുന്നു: സാധാരണയായി ബാക്കിത്തുകയുടെ ചെറിയൊരു ശതമാനമോ അല്ലെങ്കിൽ നിശ്ചിത കുറഞ്ഞ തുകയോ ആയിരിക്കും. കൃത്യമായ തുക നിങ്ങളുടെ സ്റ്റേറ്റ്മെന്റിൽ ഉണ്ടാകും.