സ്നോബോൾ രീതിയിൽ ചെറിയ ബാക്കിത്തുകയുള്ള കടങ്ങൾ ആദ്യം തീർക്കുന്നു. ഇത് വേഗത്തിൽ ഫലം നൽകുകയും ആത്മവിശ്വാസം കൂട്ടുകയും ചെയ്യും. അവലാഞ്ച് രീതിയിൽ ഏറ്റവും ഉയർന്ന പലിശയുള്ള കടമാണ് ആദ്യം വീട്ടുന്നത്. ഇതുവഴി ആകെ പലിശ വളരെ കുറയ്ക്കാം.
Spendry ഉപയോഗിച്ച് കടം വീട്ടാനുള്ള പ്ലാൻ ഉണ്ടാക്കാം
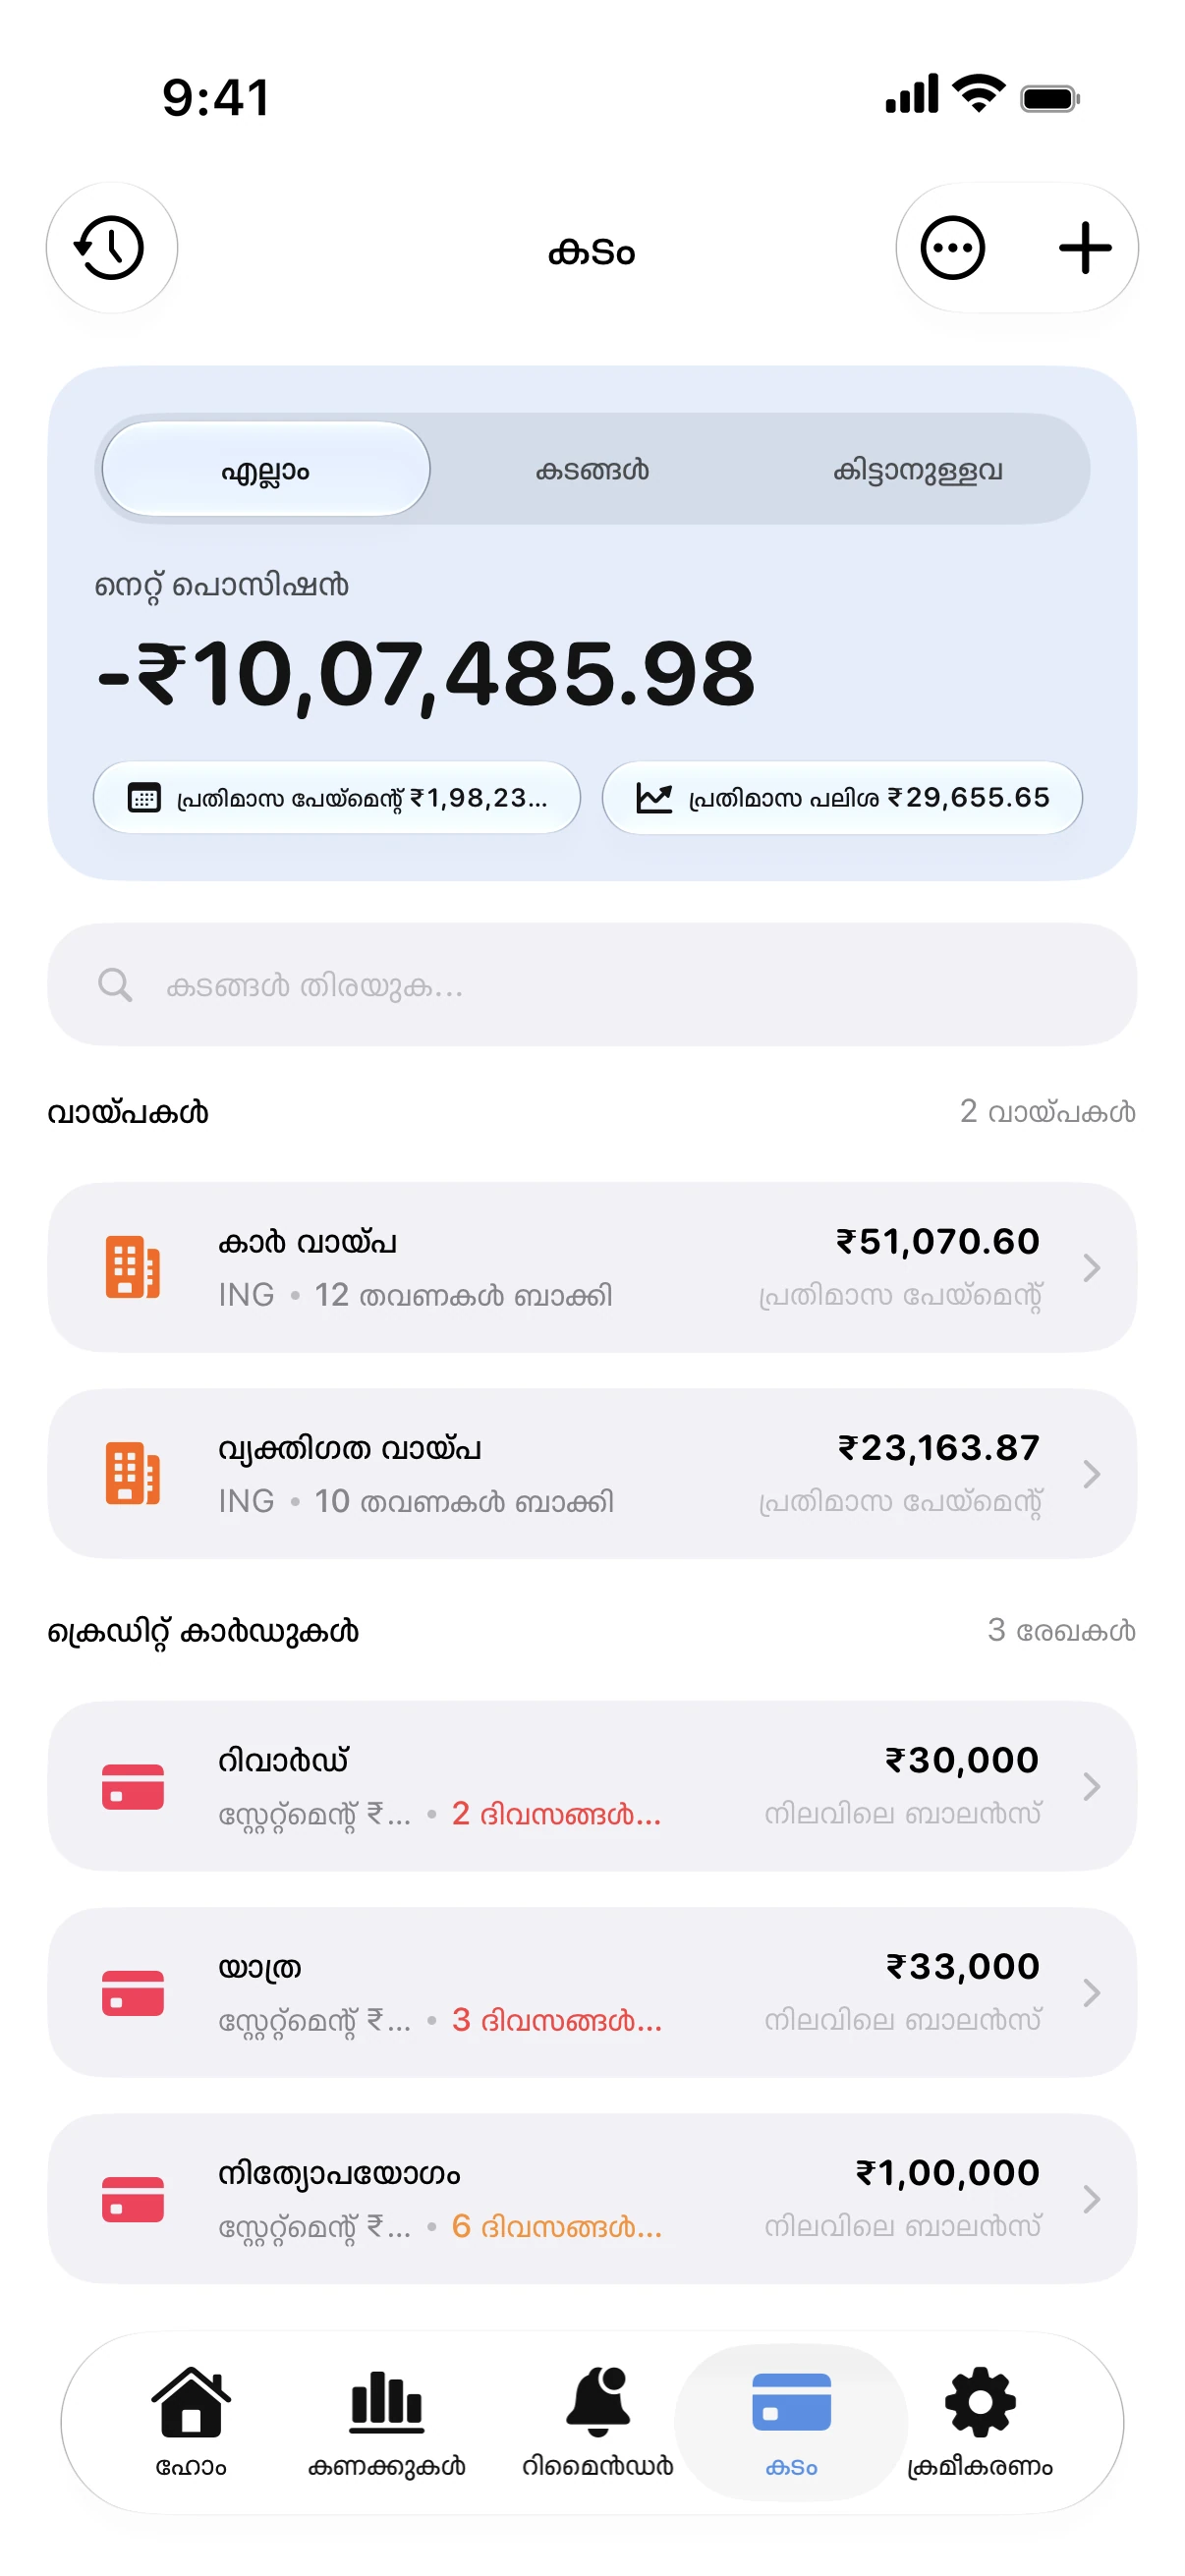
- ഓരോ കാർഡും വായ്പയും തവണകളും അവയുടെ ബാക്കിത്തുക, പലിശ നിരക്ക്, മിനിമം പേയ്മെന്റ് എന്നിവ സഹിതം ചേർക്കുക.
- കടങ്ങൾ തുറന്ന് സ്നോബോൾ അല്ലെങ്കിൽ അവലാഞ്ച് രീതി തിരഞ്ഞെടുക്കുക.
- ഓരോ മാസവും മിനിമം തുകയ്ക്ക് പുറമെ നിങ്ങൾക്ക് എത്ര കൂടുതൽ നൽകാൻ കഴിയുമെന്ന് രേഖപ്പെടുത്തുക.
- Spendry നിങ്ങളുടെ കടങ്ങൾ ക്രമീകരിക്കുകയും കടം തീരുന്ന തീയതി കാണിക്കുകയും ചെയ്യുന്നു. ഒപ്പം ഓരോ തവണയ്ക്കും മുൻപായി റിമൈൻഡർ നൽകുകയും ചെയ്യും.
ഒരു ഉദാഹരണം
മൂന്ന് കടങ്ങൾ: 24% പലിശയുള്ള 1,200, 18% പലിശയുള്ള 4,000, കൂടാതെ 9% പലിശയുള്ള 9,000. ഓരോ മാസവും 300 അധികമായി നൽകുന്നു. അവലാഞ്ച് രീതി 24% പലിശയുള്ള കാർഡ് ആദ്യം തീർക്കുകയും ഏറ്റവും കൂടുതൽ പലിശ ലാഭിക്കുകയും ചെയ്യുന്നു. സ്നോബോൾ രീതി 1,200 ബാക്കിത്തുക ആദ്യം തീർക്കുന്നു, അതിനാൽ ഏതാനും മാസങ്ങൾക്കുള്ളിൽ ഒരു കടം ഇല്ലാതാകും. ഇവ രണ്ടും പൂർത്തിയാകുന്ന സമയം തമ്മിൽ ഒന്നോ രണ്ടോ മാസത്തെ വ്യത്യാസം മാത്രമേ ഉണ്ടാകാറുള്ളൂ.
രണ്ട് തീയതികളും തമ്മിൽ വലിയ വ്യത്യാസമില്ലെങ്കിൽ, നിങ്ങൾക്ക് സ്ഥിരമായി പിന്തുടരാൻ കഴിയുന്ന രീതി തിരഞ്ഞെടുക്കുക. കൃത്യമായി അടച്ചുതീർക്കാൻ സാധിക്കുന്ന പ്ലാനാണ് ഏറ്റവും മികച്ചത്.
കടം വീട്ടൽ കാൽക്കുലേറ്റർ
സൗജന്യ കടം വീട്ടൽ കാൽക്കുലേറ്റർ: സ്നോബോൾ, അവലാഞ്ച് രീതികൾ താരതമ്യം ചെയ്ത് കടം തീരുന്ന മാസവും പലിശയും അറിയാം. സൈൻ അപ്പ് വേണ്ട.
ചോദ്യങ്ങൾ
ഏത് രീതിയിലാണ് ഏറ്റവും കൂടുതൽ പണം ലാഭിക്കാൻ കഴിയുക?
അവലാഞ്ച് രീതിയിലാണ്, കാരണം ഏറ്റവും ഉയർന്ന പലിശയുള്ള കടമാണ് ആദ്യം കുറയുന്നത്. നിങ്ങളുടെ പലിശ നിരക്കുകൾ തമ്മിലുള്ള വ്യത്യാസമനുസരിച്ച് ലാഭിക്കുന്ന തുക മാറും.
എനിക്ക് പിന്നീട് ഈ രീതി മാറ്റാൻ കഴിയുമോ?
തീർച്ചയായും. Spendry ആപ്പിൽ ഏത് സമയത്തും രീതി മാറ്റാം. പ്ലാനും കടം തീരുന്ന തീയതിയും ഉടൻ തന്നെ മാറുന്നതാണ്.