
부채 상환 계산기
부채 정보와 매달 최소 상환액 외에 추가로 갚을 수 있는 금액을 입력하세요. 스노볼과 애벌랜치 방식을 나란히 비교해 부채 상환 완료 예정일과 총 이자를 확인할 수 있어요.
예시 데이터예요. 본인의 부채로 변경해 보세요. 금리는 고정금리로 가정하며 수수료는 포함되지 않아요.

스노볼 방식과 애벌랜치 방식의 차이는?
스노볼 방식은 잔액이 가장 적은 빚부터 먼저 갚아나가는 방법이에요. 작은 빚부터 빠르게 없애고 그 납입금을 다음 부채에 보태어 갚으며 성취감을 유지하기 좋아요. 애벌랜치 방식은 이자율이 가장 높은 부채부터 먼저 갚는 방법으로, 첫 상환까지 시간은 더 걸릴 수 있지만 전체 이자 비용을 가장 많이 아낄 수 있어요.
계산기 작동 원리
매달 모든 부채에 최소 상환액을 먼저 납부해요. 추가 상환액은 우선순위에 있는 첫 번째 부채에 몰아서 갚고, 하나가 끝나면 그 납입금 전액을 다음 부채로 넘겨요. 두 방식 모두 매월 지출하는 총 상환 예산은 같으며, 차이는 오직 갚아나가는 순서뿐이에요.
항상 최신 상태로 유지하기
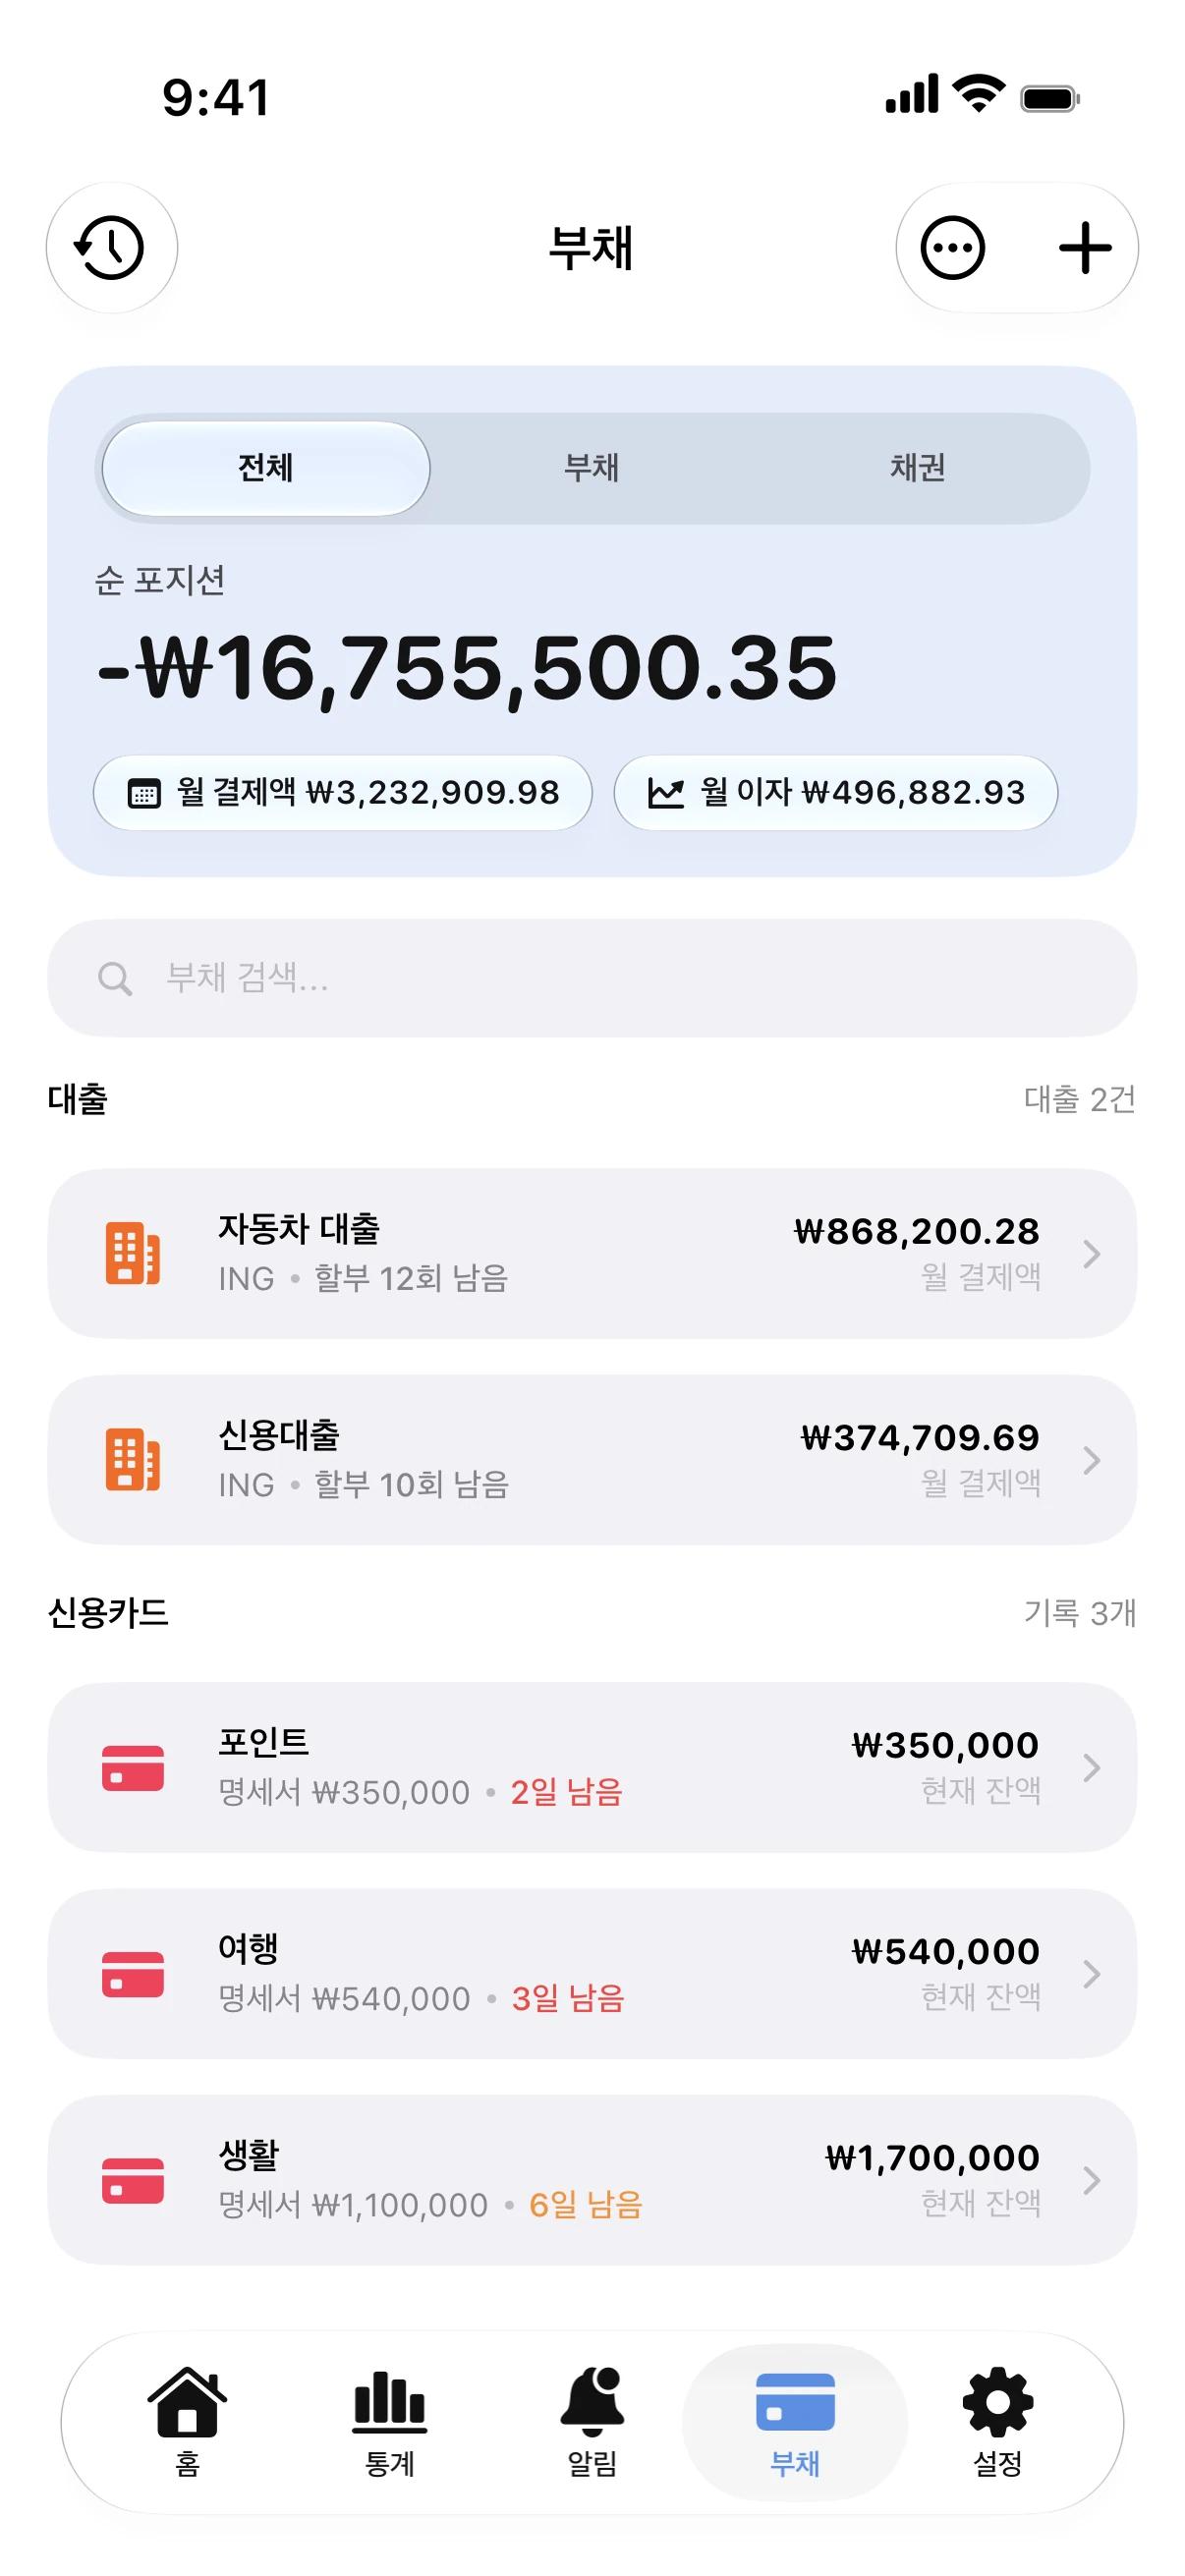
부채 잔액은 매달 달라져요. Spendry는 카드, 대출, 청구서를 추적하여 스노볼 또는 애벌랜치 계획을 최신 상태로 관리하고, 납부일 전에 미리 알려드려요.