스노볼은 잔액이 가장 작은 빚부터 갚아 빠르게 부채를 없애고 동기부여를 얻어요. 애벌랜치는 이자율이 가장 높은 빚부터 갚아 총이자 비용을 최대한 줄여요.
Spendry에서 부채 상환 계획 세우기
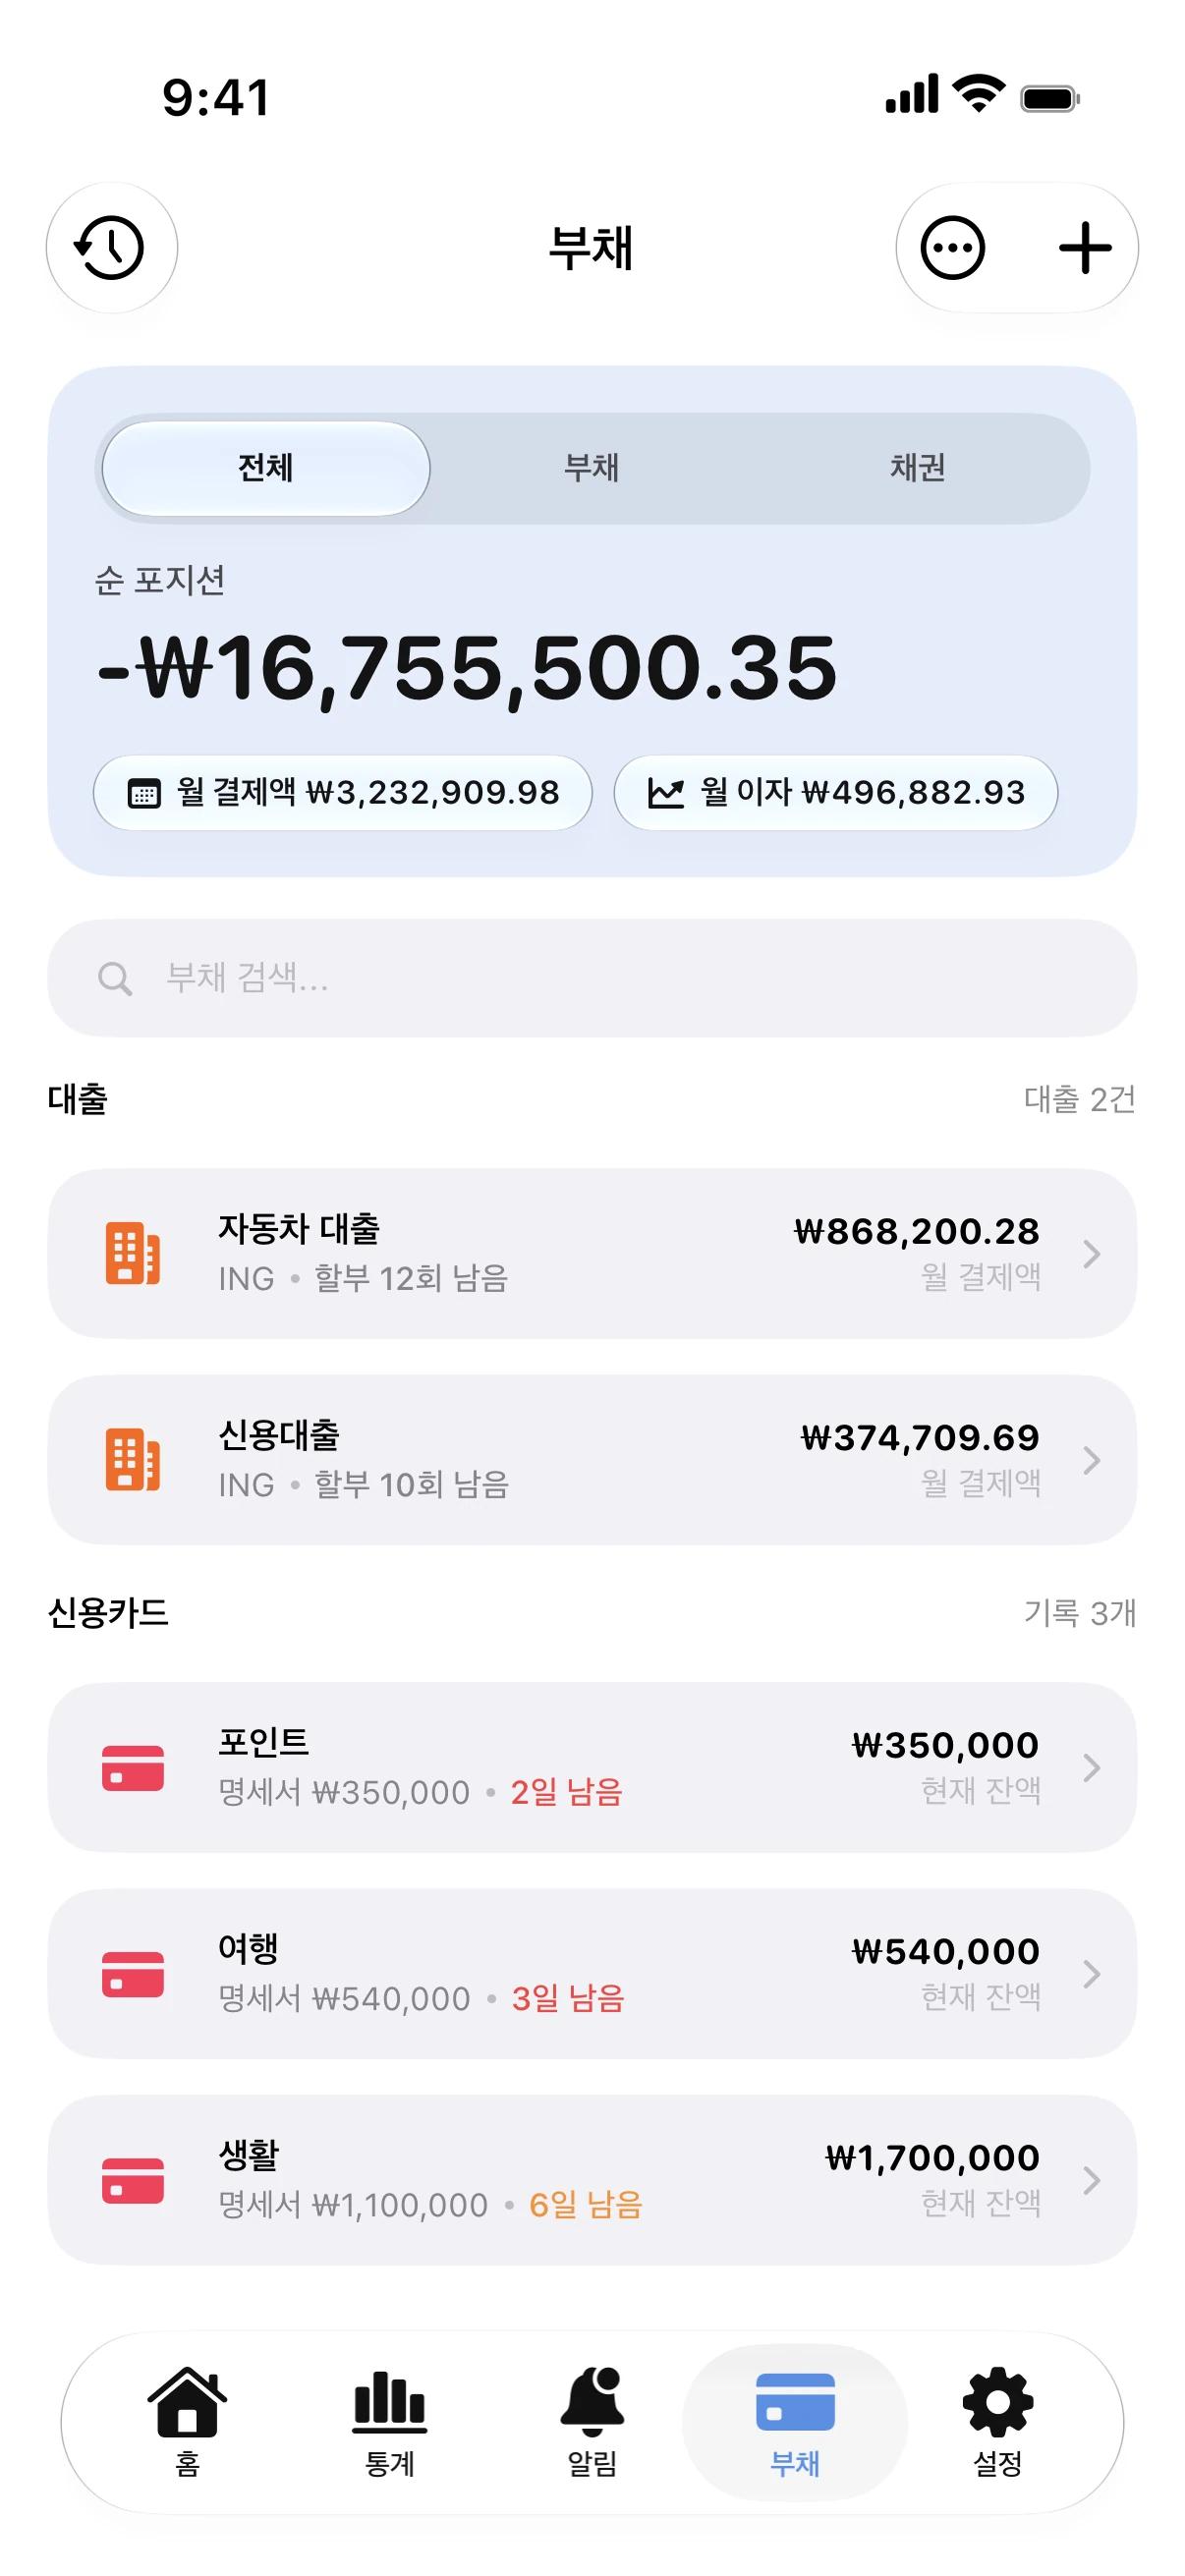
- 신용카드, 대출, 할부를 잔액, 이자율, 최소 상환 금액과 함께 추가해요.
- 부채 화면을 열고 스노볼이나 애벌랜치 방식을 선택해요.
- 매달 최소 금액 외에 추가로 갚을 수 있는 금액을 입력해요.
- Spendry가 상환 순서를 정리하고 부채 상환 완료 예정일을 보여주며, 납부일 전에 알림도 보내줘요.
적용 예시
이자율 24%의 1,200, 18%의 4,000, 9%의 9,000 부채 세 개가 있고 매달 300을 추가로 갚는 상황이에요. 애벌랜치는 24% 신용카드부터 갚아 이자를 가장 많이 아껴요. 스노볼은 1,200 잔액부터 갚아 몇 달 안에 빚 하나를 완전히 끝내요. 최종 완료일 차이는 보통 한두 달 정도예요.
팁
두 방식의 완료일이 비슷하다면 끝까지 유지할 수 있는 방식을 선택해 보세요. 최고의 계획은 꾸준히 지키는 계획이에요.
부채 상환 계산기
무료 부채 상환 계산기: 스노볼과 애벌랜치 방식을 비교하고 부채 상환 완료 예정일과 총 이자를 확인하세요. 가입 불필요.
자주 묻는 질문
돈을 가장 많이 아끼는 방식은 무엇인가요?
애벌랜치 방식이에요. 이자가 가장 비싼 부채부터 줄여나가기 때문이에요. 절약 금액은 부채 간 이자율 차이에 따라 달라져요.
나중에 상환 방식을 바꿀 수 있나요?
네. Spendry에서 언제든 방식을 변경할 수 있으며, 계획과 부채 상환 완료 예정일이 바로 업데이트돼요.