स्नोबॉल तरीका सबसे छोटे बकाए से शुरू होता है, ताकि एक कर्ज जल्दी खत्म हो और आपका हौसला बढ़े। एवलांच तरीका सबसे ज्यादा ब्याज दर वाले कर्ज से शुरू होता है, जिससे कुल ब्याज सबसे कम लगता है।
Spendry के साथ कर्ज चुकाने का प्लान बनाएं
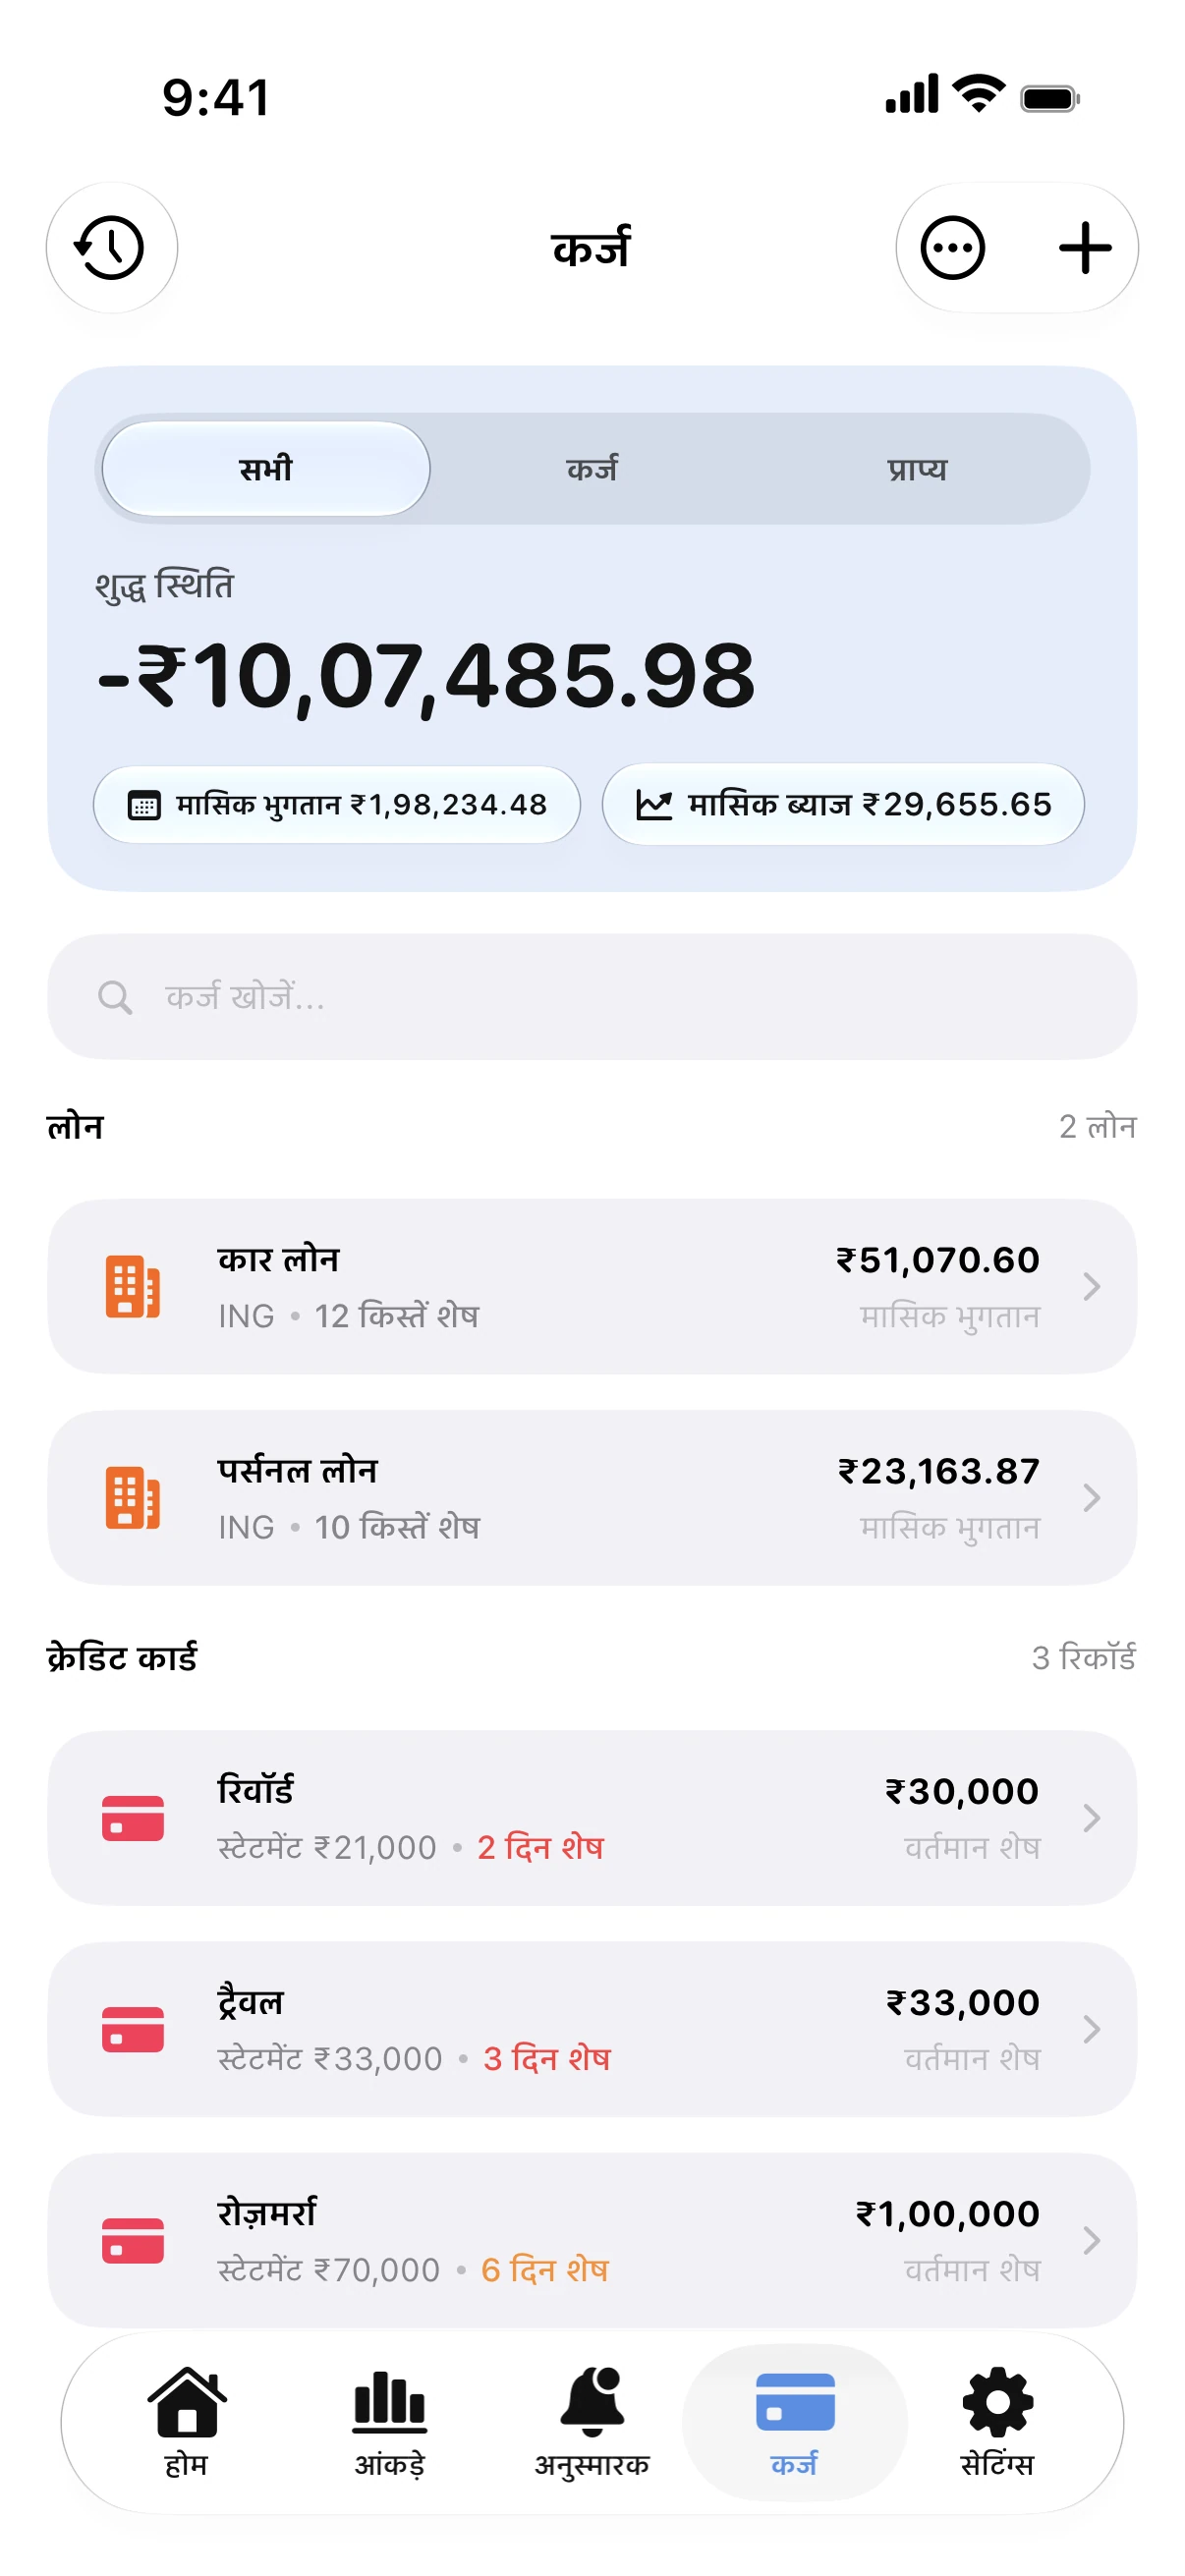
- अपने हर कार्ड, लोन और किश्त को उसके बकाए, ब्याज दर और न्यूनतम भुगतान के साथ जोड़ें।
- ऋण खोलें और स्नोबॉल या एवलांच तरीका चुनें।
- दर्ज करें कि आप हर महीने न्यूनतम भुगतान से कितना अतिरिक्त पैसा चुका सकते हैं।
- Spendry आपके कर्जों को क्रम में लगाता है और आपकी कर्ज मुक्त होने की तारीख दिखाता है, हर भुगतान से पहले अनुस्मारक के साथ।
एक उदाहरण
तीन कर्ज: 24% पर 1,200, 18% पर 4,000 और 9% पर 9,000, साथ ही हर महीने 300 अतिरिक्त। एवलांच तरीका 24% वाले कार्ड को पहले खत्म करता है और सबसे ज्यादा ब्याज बचाता है। स्नोबॉल तरीका 1,200 वाले बकाए को पहले चुकाता है, जिससे कुछ ही महीनों में एक कर्ज खत्म हो जाता है। दोनों में पूरा कर्ज चुकने का समय अक्सर बस एक या दो महीने ही आगे-पीछे होता है।
अगर दोनों तारीखें बहुत करीब हैं, तो वह तरीका चुनें जिसे आप लगातार निभा सकें। सबसे अच्छा प्लान वही है जिस पर आप टिके रहें।
ऋण मुक्ति कैलकुलेटर
मुफ़्त ऋण मुक्ति कैलकुलेटर: स्नोबॉल और एवलांच विधियों की तुलना करें। देखें कि आप कब कर्ज मुक्त होंगे और कितना ब्याज बचेगा। बिना साइन-अप।
सवाल
किस तरीके से सबसे ज्यादा पैसे की बचत होती है?
एवलांच तरीके से, क्योंकि सबसे महंगा कर्ज पहले घटता है। कितनी बचत होगी, यह इस बात पर निर्भर करता है कि आपके कर्जों की ब्याज दरों में कितना फर्क है।
क्या मैं बाद में तरीका बदल सकता हूँ?
हाँ। Spendry में कभी भी तरीका बदलें, आपका प्लान और आपकी कर्ज मुक्त होने की तारीख तुरंत अपडेट हो जाएगी।