इसके ऊपर थोड़ी सी तय रकम जोड़ने से पूरा गणित बदल जाता है: हर भुगतान का ज्यादा हिस्सा मूल बकाए को कम करता है, और कर्ज खत्म होने की तारीख कई साल करीब आ जाती है।
अपने आंकड़े खुद देखें
- न्यूनतम भुगतान और तय मासिक राशि की तुलना करने के लिए इस साइट के मुफ्त क्रेडिट कार्ड कैलकुलेटर का उपयोग करें।
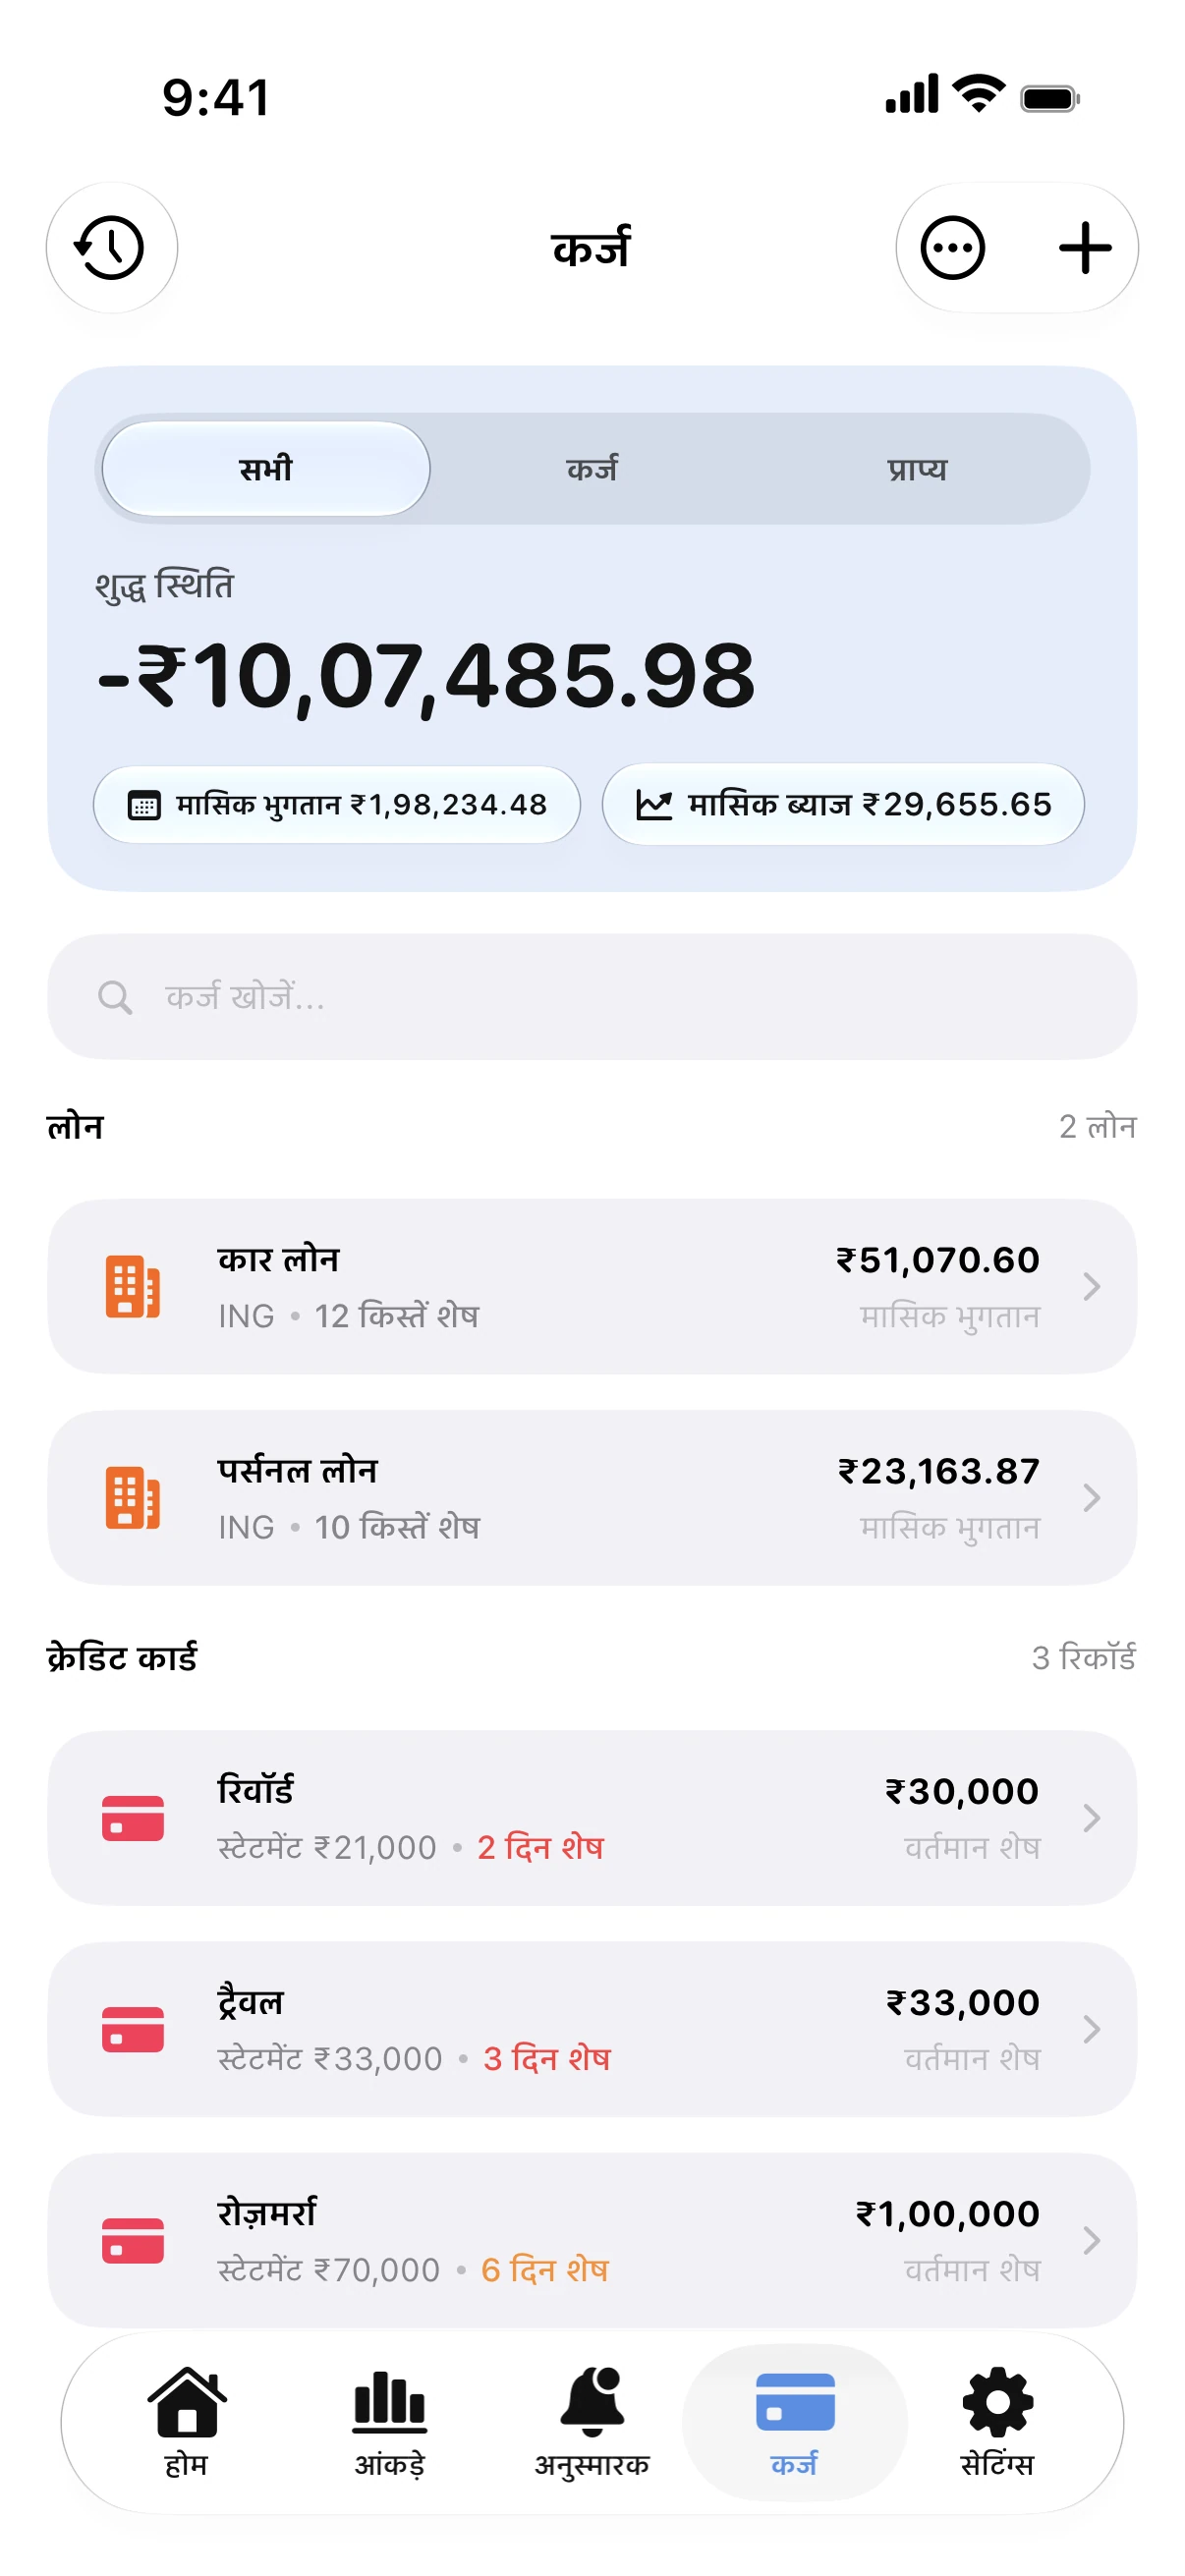
- Spendry में, कार्ड को उसकी ब्याज दर और न्यूनतम भुगतान के साथ जोड़ें।
- एक अतिरिक्त राशि तय करें जिसे आप हर महीने दे सकें, और देखें कि आपकी कर्ज मुक्त होने की तारीख कैसे बदलती है।
एक उदाहरण
लगभग 2.5% के न्यूनतम भुगतान के साथ 22% की दर पर 3,000 का बकाया चुकाने में दस साल से ज्यादा लग सकते हैं, और ब्याज मूल रकम से भी ज्यादा हो सकता है। हर महीने 175 की तय रकम इसे दो साल से भी कम समय में खत्म कर देती है।
अगर आप अभी ज्यादा भुगतान नहीं कर सकते, तो अपने बैंक में न्यूनतम भुगतान का ऑटो-पे सेट करें ताकि कभी देरी न हो, और जब मुमकिन हो तब अतिरिक्त पैसे भरें।
क्रेडिट कार्ड भुगतान कैलकुलेटर
मुफ्त क्रेडिट कार्ड कैलकुलेटर। बैलेंस, ब्याज दर और मासिक भुगतान दर्ज करें। देखें कुल ब्याज और कर्ज मुक्ति की तारीख।
सवाल
क्या केवल न्यूनतम भुगतान करने से क्रेडिट स्कोर खराब होता है?
समय पर कम से कम न्यूनतम भुगतान करने से खाता सही स्थिति में रहता है। फिर भी, बहुत ज्यादा बकाया आपके क्रेडिट स्कोर पर असर डाल सकता है, इसलिए इसे घटाना हमेशा बेहतर होता है।
न्यूनतम भुगतान की गणना कैसे की जाती है?
यह बैंक पर निर्भर करता है: आमतौर पर कुल बकाए का एक छोटा प्रतिशत या एक तय न्यूनतम राशि, जो भी अधिक हो। आपके स्टेटमेंट में सही राशि लिखी होती है।