
Simulateur de remboursement de dettes
Indiquez vos dettes et le montant supplémentaire que vous pouvez verser chaque mois. Comparez immédiatement la méthode Boule de neige et la méthode Avalanche.
Exemples de dettes à remplacer par les vôtres. Taux fixes, hors frais annexes.
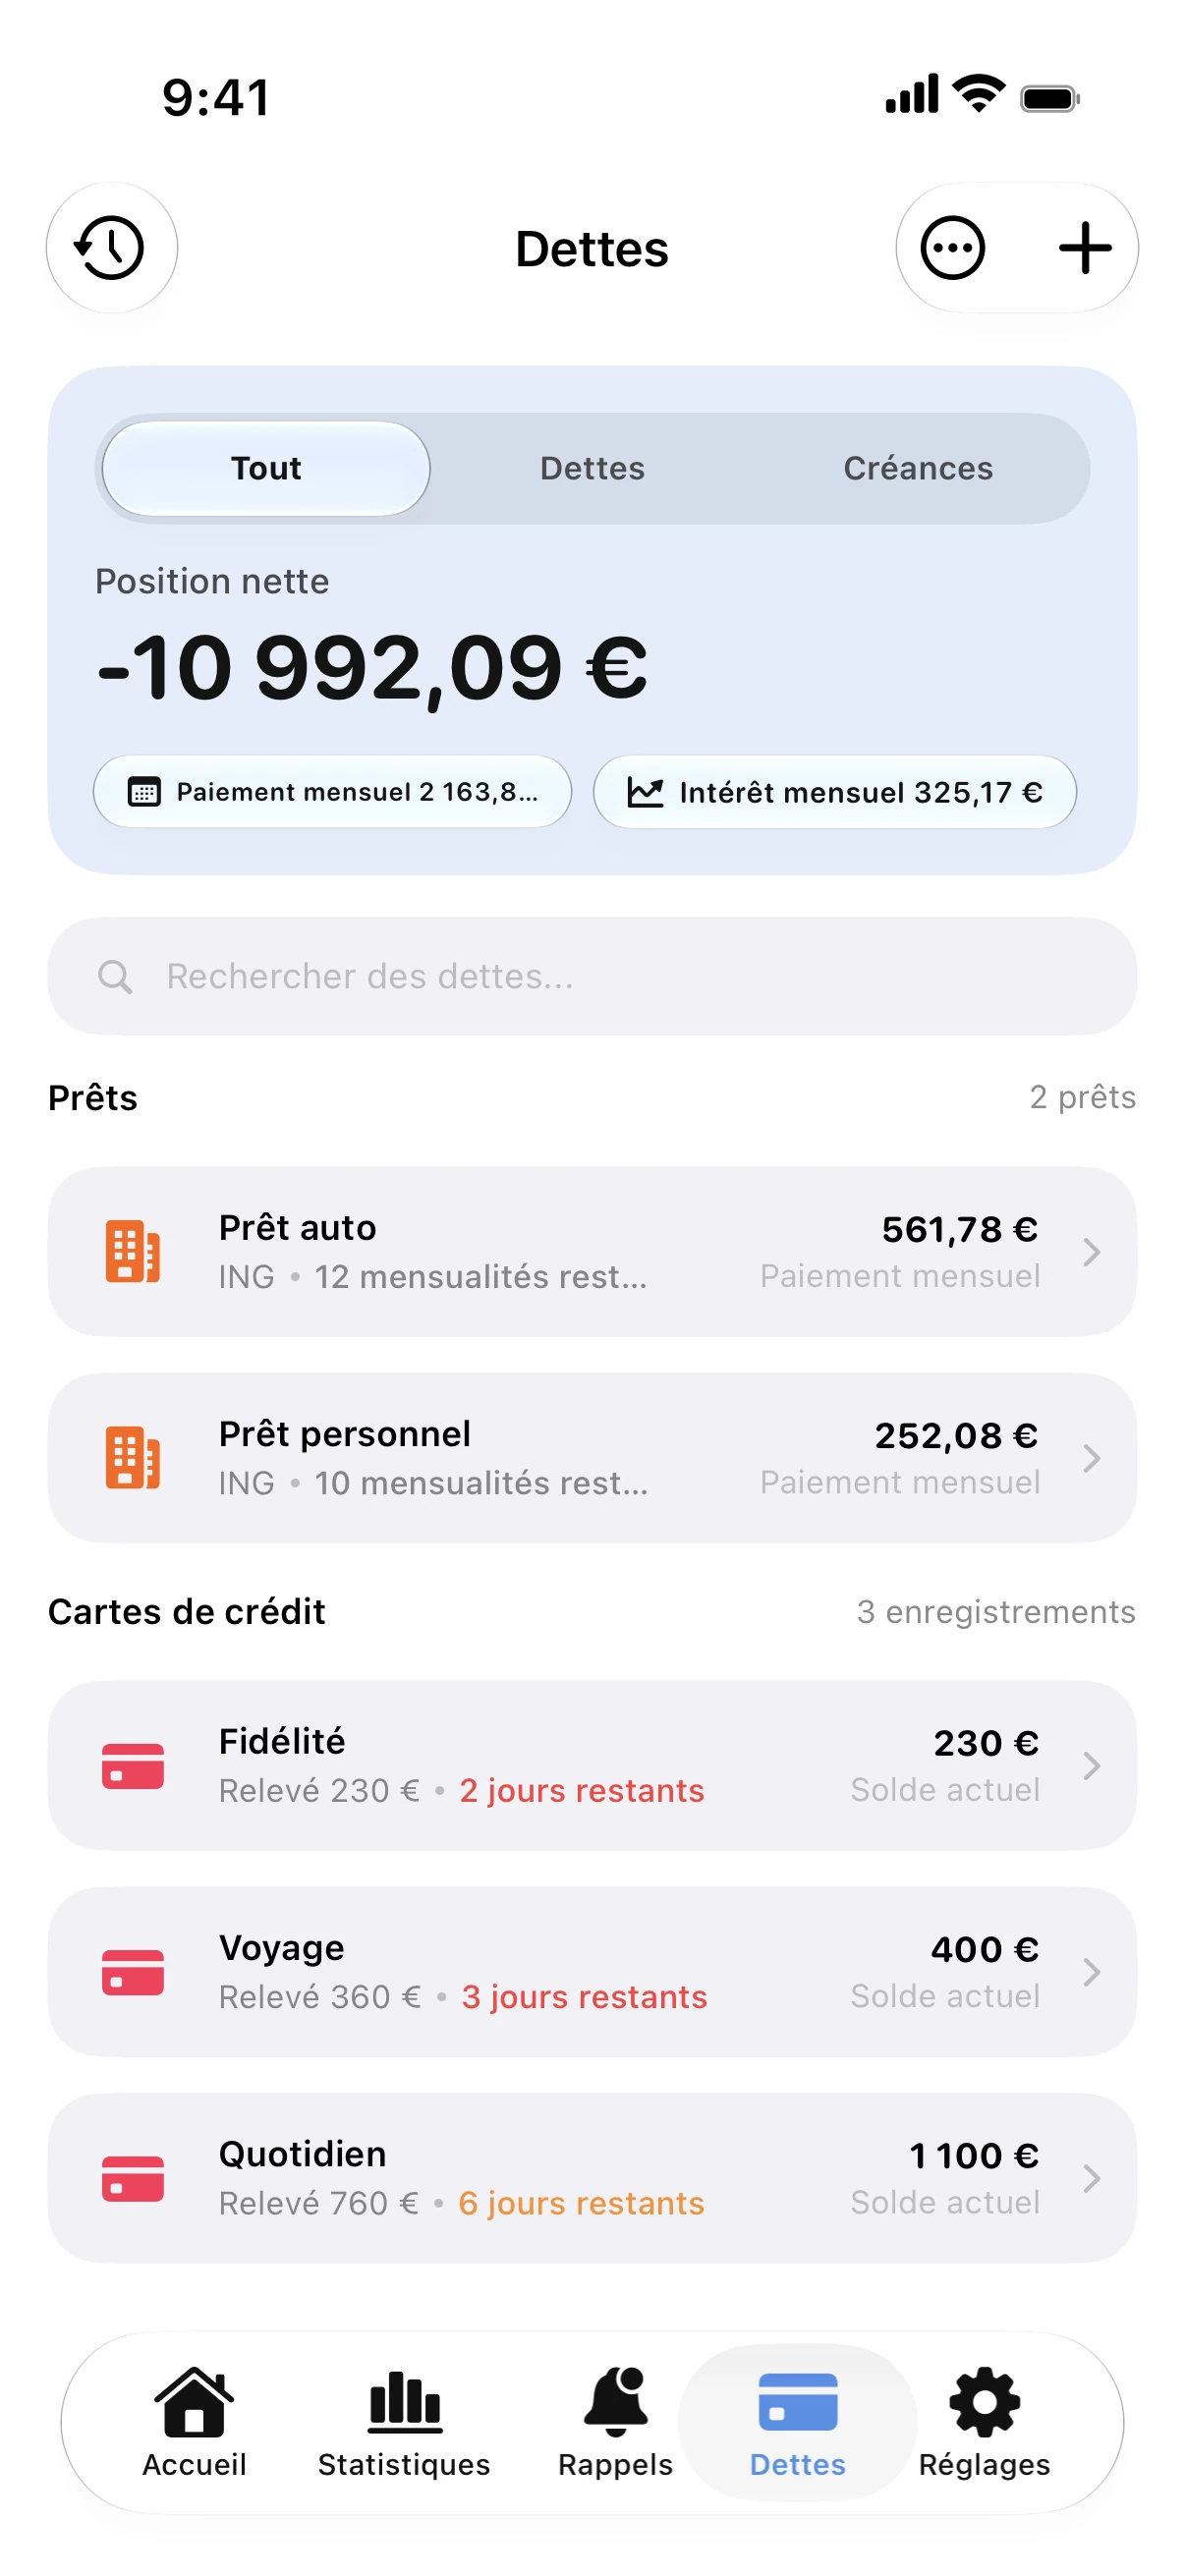

Déplacez le curseur et regardez la date approcher. Spendry applique ce calcul à vos vraies dettes et maintient votre plan à jour.
Télécharger dans l'App StoreBoule de neige ou Avalanche ?
Avec la méthode Boule de neige, vous remboursez d'abord le montant le plus faible. La première dette disparaît rapidement et libère sa mensualité pour la suivante, renforçant votre motivation. Avec la méthode Avalanche, vous ciblez le taux d'intérêt le plus élevé en premier, ce qui réduit le coût total des intérêts même si le premier remboursement prend un peu plus de temps.
Comment fonctionne ce simulateur
Chaque mois, chaque dette reçoit son paiement minimal. Le montant supplémentaire est versé sur la dette prioritaire. Dès qu'une dette est soldée, sa mensualité s'ajoute à la suivante. Les deux méthodes utilisent exactement le même budget global, seul l'ordre change.
Gardez votre plan à jour
Vos soldes évoluent constamment. Spendry suit vos cartes, mensualités et factures, actualise votre méthode Boule de neige ou Avalanche et vous avertit avant chaque échéance.
Autres guides
Méthode boule de neige ou avalanche : laquelle choisir ?
Boule de neige ou avalanche : découvrez la méthode qui réduit le plus vos intérêts et remboursez vos dettes plus vite grâce à notre guide complet.
Comment calculer votre date de libération des dettes
Votre date de libération des dettes est le mois où tout est remboursé. Découvrez comment la calculer et comment chaque versement supplémentaire l'avance.
Comment rembourser vos dettes de carte de crédit plus vite
Découvrez 4 habitudes efficaces pour rembourser vos dettes de carte de crédit plus vite, réduire les intérêts et retrouver votre liberté financière.