Ajouter une petite somme fixe change tout : une part plus grande de chaque mensualité rembourse le capital, et l'échéance finale avance de plusieurs années.
Visualisez votre situation
- Utilisez le calculateur gratuit de remboursement sur ce site pour comparer le minimum avec une mensualité fixe.
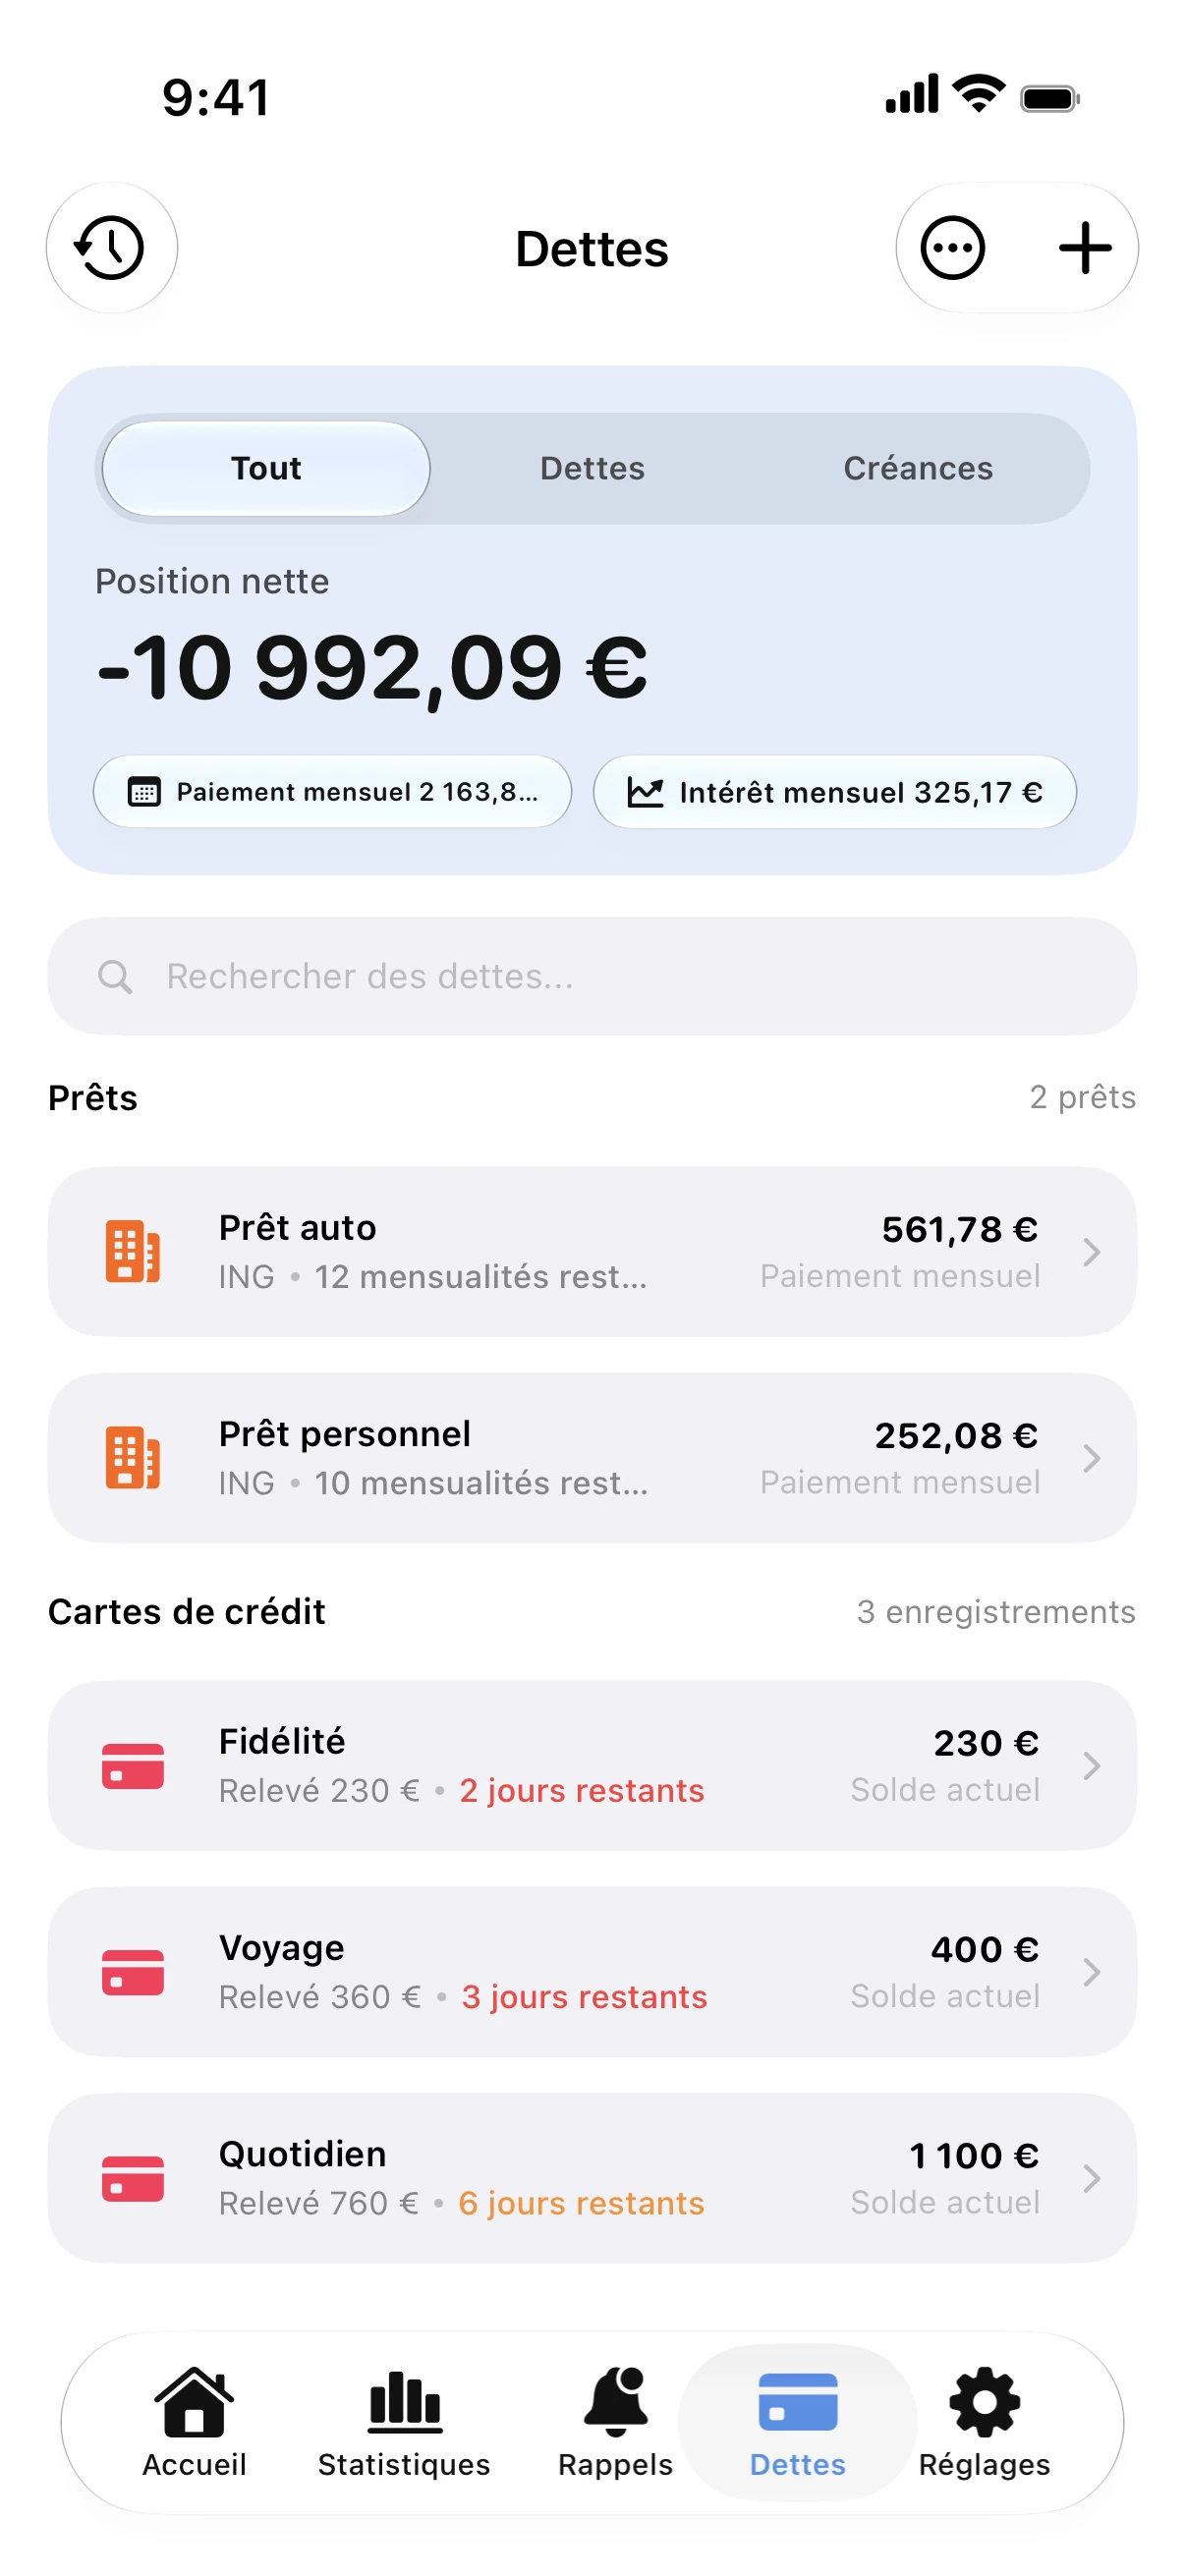
- Dans Spendry, ajoutez la carte avec son taux d'intérêt et son paiement minimum.
- Définissez un montant supplémentaire régulier et observez l'avancée de votre date de libération des dettes.
Un exemple
Un solde de 3 000 à 22 % avec des mensualités minimales d'environ 2,5 % peut demander plus de dix ans de remboursement et coûter plus cher en intérêts que le capital de départ. Un paiement fixe de 175 par mois permet de tout solder en moins de deux ans.
Si vous ne pouvez pas payer plus pour l'instant, mettez en place un prélèvement automatique pour le minimum afin d'éviter tout retard, puis versez un supplément dès que possible.
Calculateur de remboursement de carte de crédit
Calculateur gratuit de remboursement de carte de crédit. Calculez vos intérêts et le coût réel en ne payant que le montant minimum.
Questions
Ne payer que le minimum nuit-il à mon dossier financier ?
Régler le montant minimum à temps maintient le compte en règle. Toutefois, un taux d'utilisation élevé du crédit peut peser sur votre dossier. Le réduire est donc bénéfique.
Comment le paiement minimum est-il calculé ?
Cela dépend de l'établissement : souvent un faible pourcentage du solde ou un plancher fixe, selon le montant le plus élevé. Votre relevé indique le chiffre exact.