
Calculatrice de remboursement de dettes
Entrez vos dettes et le montant que vous pouvez verser de plus chaque mois. Comparez côte à côte les méthodes Boule de neige et Avalanche pour voir votre date finale et les intérêts sauvés.
Dettes fictives : remplacez-les par les vôtres. Les taux sont fixes et les frais divers ne sont pas inclus.
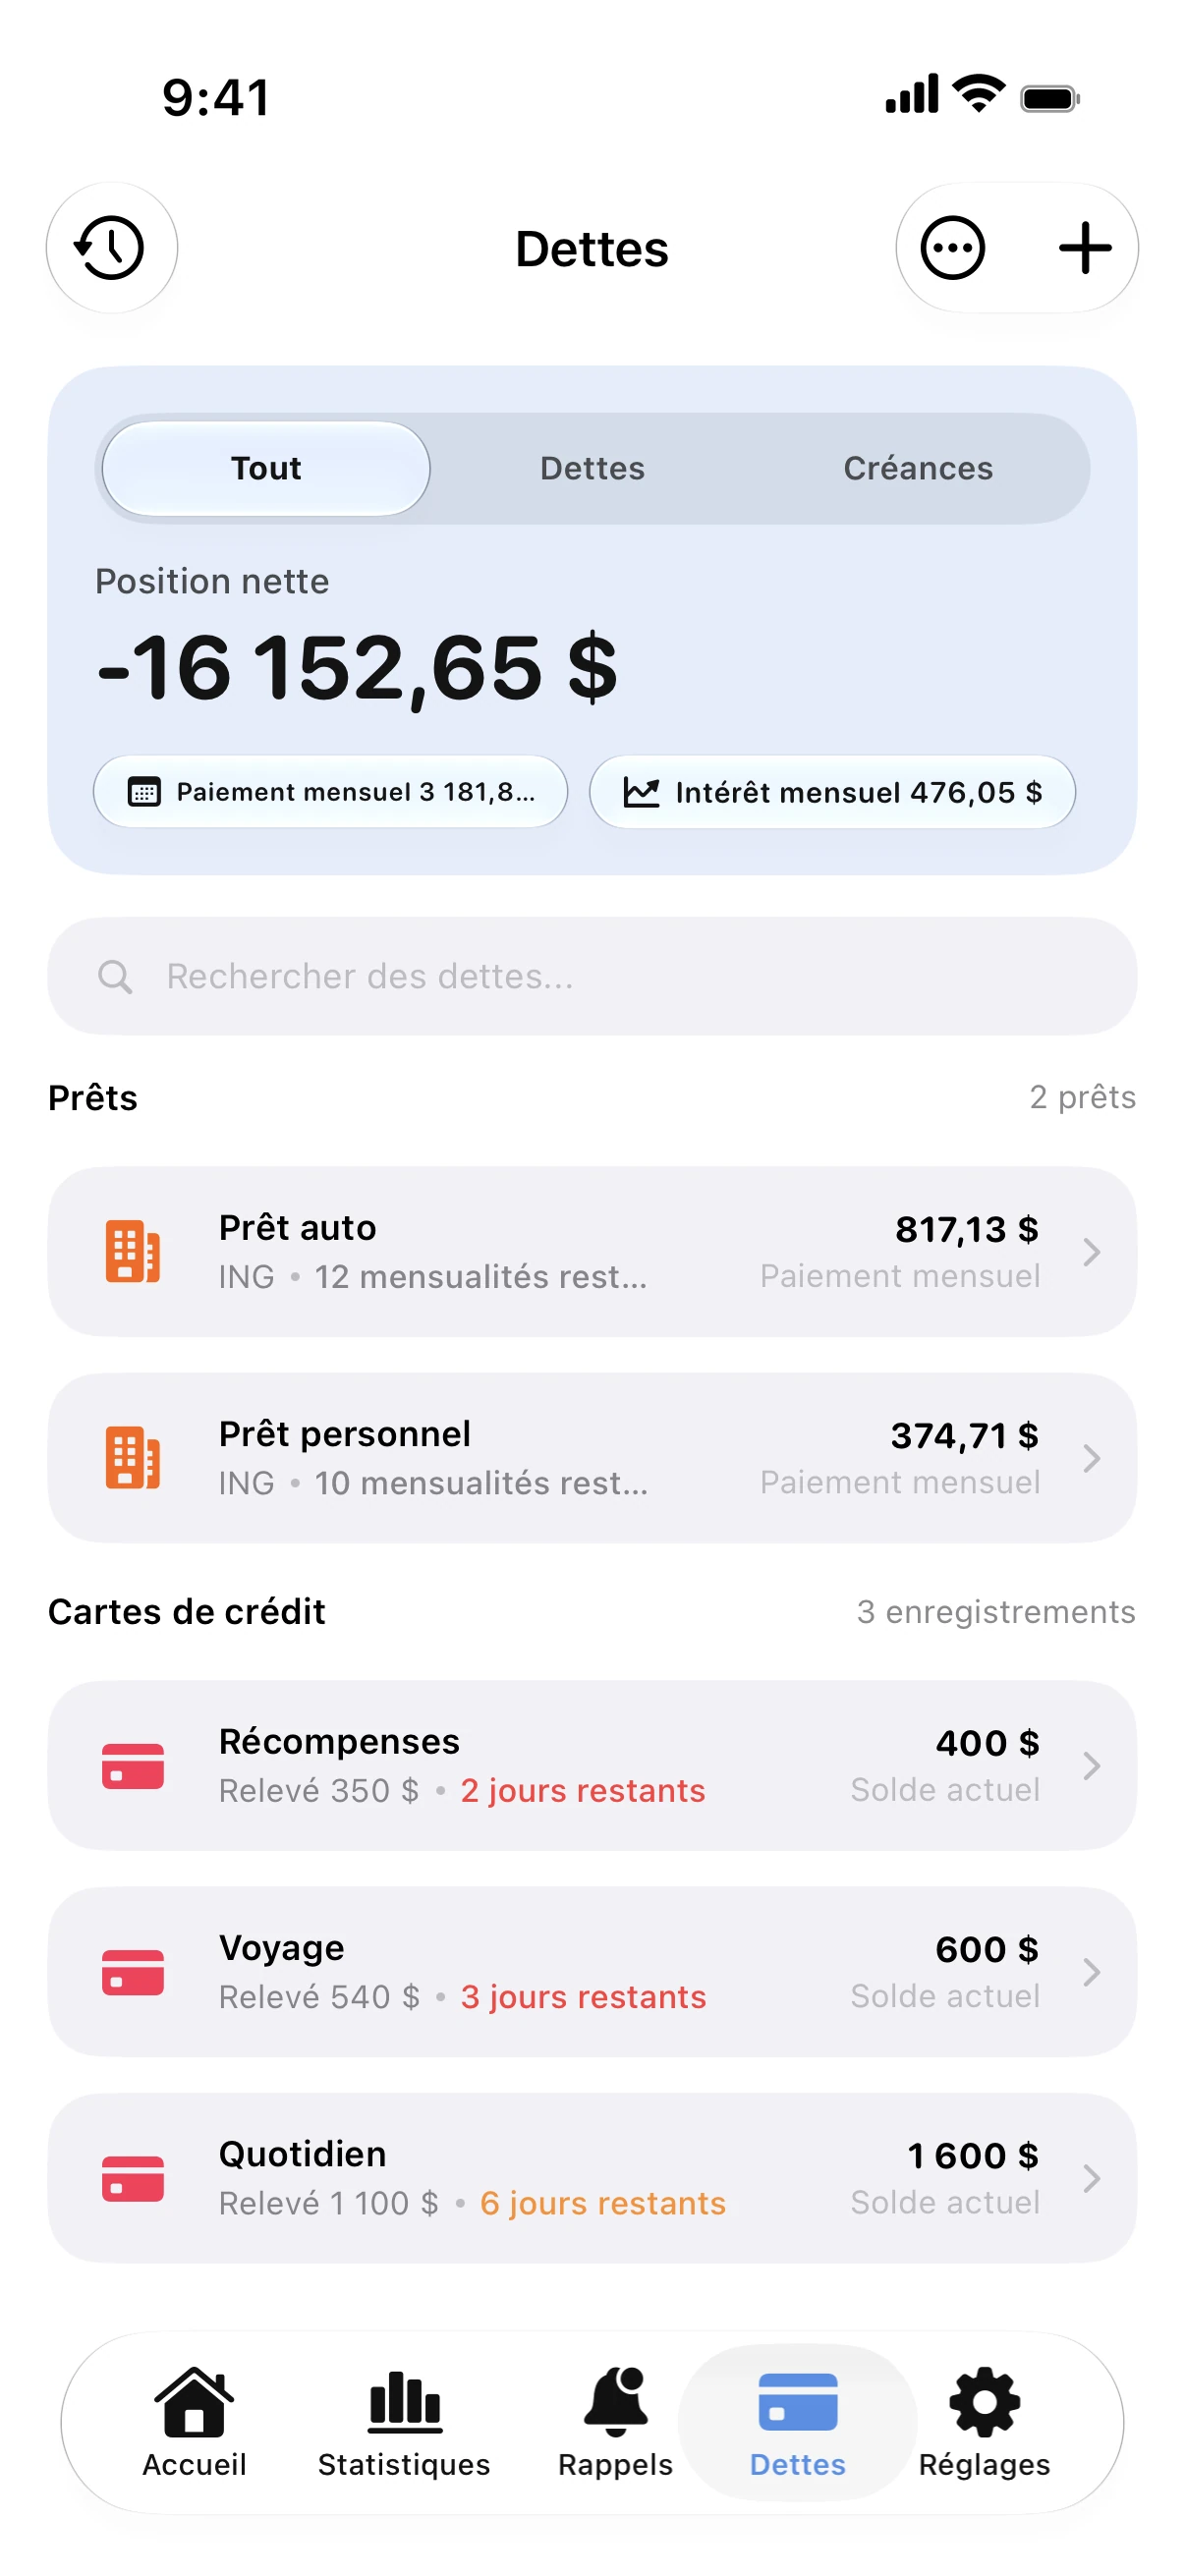

Déplacez le curseur et voyez le mois s'ajuster. Spendry calcule le tout avec vos vraies dettes et maintient votre plan à jour.
Télécharger dans l'App StoreBoule de neige ou avalanche?
Avec la méthode Boule de neige, vous remboursez le plus petit solde en premier. La première dette disparaît vite et sa mensualité s'ajoute à la suivante, ce qui aide à garder sa motivation. Avec la méthode Avalanche, vous ciblez le taux le plus élevé en premier. Vous économisez généralement plus d'intérêts, même si le premier remboursement prend plus de temps.
Comment fonctionne la calculatrice
Chaque mois, chaque dette reçoit son paiement minimum. Le montant de plus va à la dette prioritaire. Dès qu'une dette est réglée, la somme totale est reportée sur la suivante. Les deux approches emploient le même budget mensuel total, seul l'ordre de priorité change.
Gardez votre plan à jour
Les soldes changent chaque mois. Spendry suit vos cartes de crédit, prêts et factures, actualise votre stratégie Boule de neige ou Avalanche et vous rappelle chaque paiement avant l'échéance.
Autres guides
Boule de neige ou avalanche : quelle méthode choisir?
La boule de neige vise le plus petit solde, l'avalanche le taux le plus haut. Comparez les deux méthodes et économisez sur les intérêts.
Comment trouver votre date de libération des dettes
Votre date de libération des dettes est le mois où tout est payé. Calculez-la et voyez comment vos paiements supplémentaires la rapprochent.
Comment rembourser ses dettes de carte de crédit plus vite
Des étapes claires pour régler vos dettes de carte de crédit plus vite : payez plus que le minimum, visez le taux le plus haut et évitez les retards.