Ajouter un petit montant fixe chaque mois change tout : une part plus grande s'attaque au solde réel, et vous gagnez plusieurs années.
Calculez vos chiffres réels
- Utilisez la calculatrice gratuite de remboursement de carte de crédit sur ce site pour comparer le minimum avec un montant fixe mensuel.
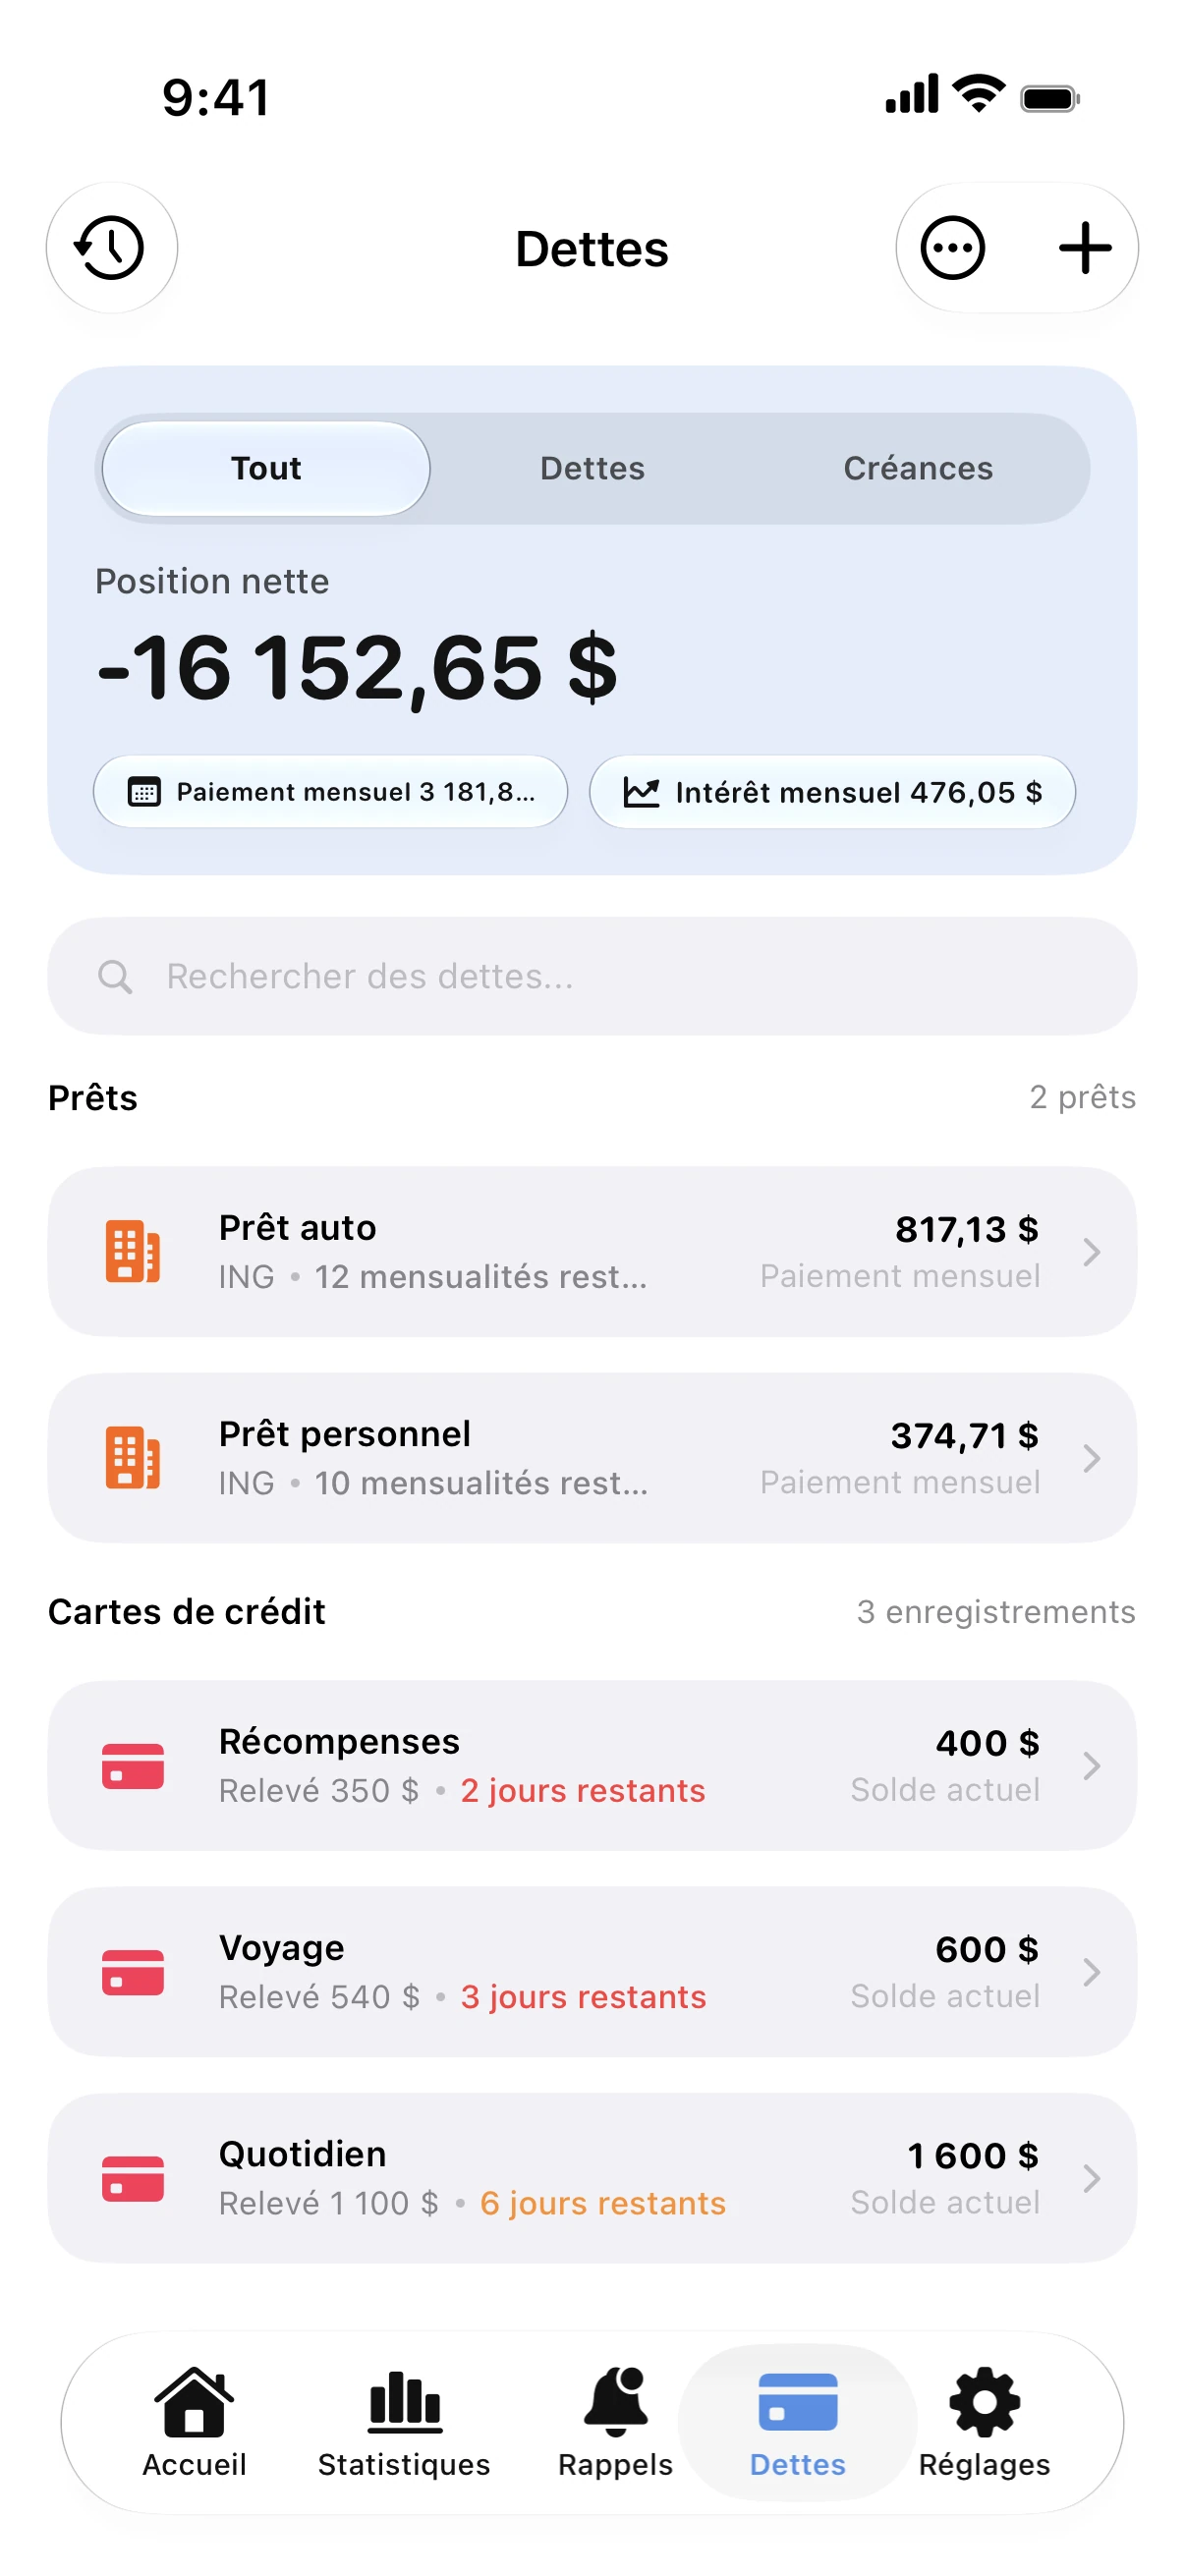
- Dans Spendry, ajoutez la carte avec son taux d'intérêt et son paiement minimum.
- Indiquez un montant supplémentaire régulier et regardez Votre date de libération des dettes s'ajuster.
Un exemple
Un solde de 3 000 à 22 % avec des paiements minimums d'environ 2,5 % peut prendre plus de dix ans à effacer et coûter plus cher en intérêts que le solde de départ. Un montant fixe de 175 par mois règle le tout en moins de deux ans.
Si vous ne pouvez pas payer plus pour l'instant, configurez le paiement minimum automatique auprès de votre institution financière pour éviter les retards, puis ajoutez des surplus quand vous le pouvez.
Calculatrice de remboursement de carte de crédit
Calculatrice gratuite. Entrez solde, taux et paiement mensuel pour voir la date de fin, les intérêts et le coût réel du paiement minimum.
Questions fréquentes
Est-ce que payer seulement le minimum nuit à mon dossier de crédit?
Payer au moins le minimum à temps garde votre compte en règle. Toutefois, un taux d'utilisation du crédit élevé peut nuire à votre pointage : réduire le solde reste la meilleure option.
Comment le paiement minimum est-il calculé?
Cela dépend de l'émetteur : généralement un petit pourcentage du solde ou un montant plancher fixe, selon le montant le plus élevé. Votre état de compte indique le chiffre exact.