স্নোবল শুরু হয় সবচেয়ে ছোট ব্যালেন্স দিয়ে, ফলে একটি ঋণ দ্রুত শেষ হয় এবং আপনার আত্মবিশ্বাস বাড়ে। অ্যাভালাঞ্চ শুরু হয় সর্বোচ্চ সুদের ঋণ দিয়ে, যাতে মোট সুদের পরিমাণ সবচেয়ে কম খরচ হয়।
Spendry দিয়ে ঋণ পরিশোধের পরিকল্পনা করুন
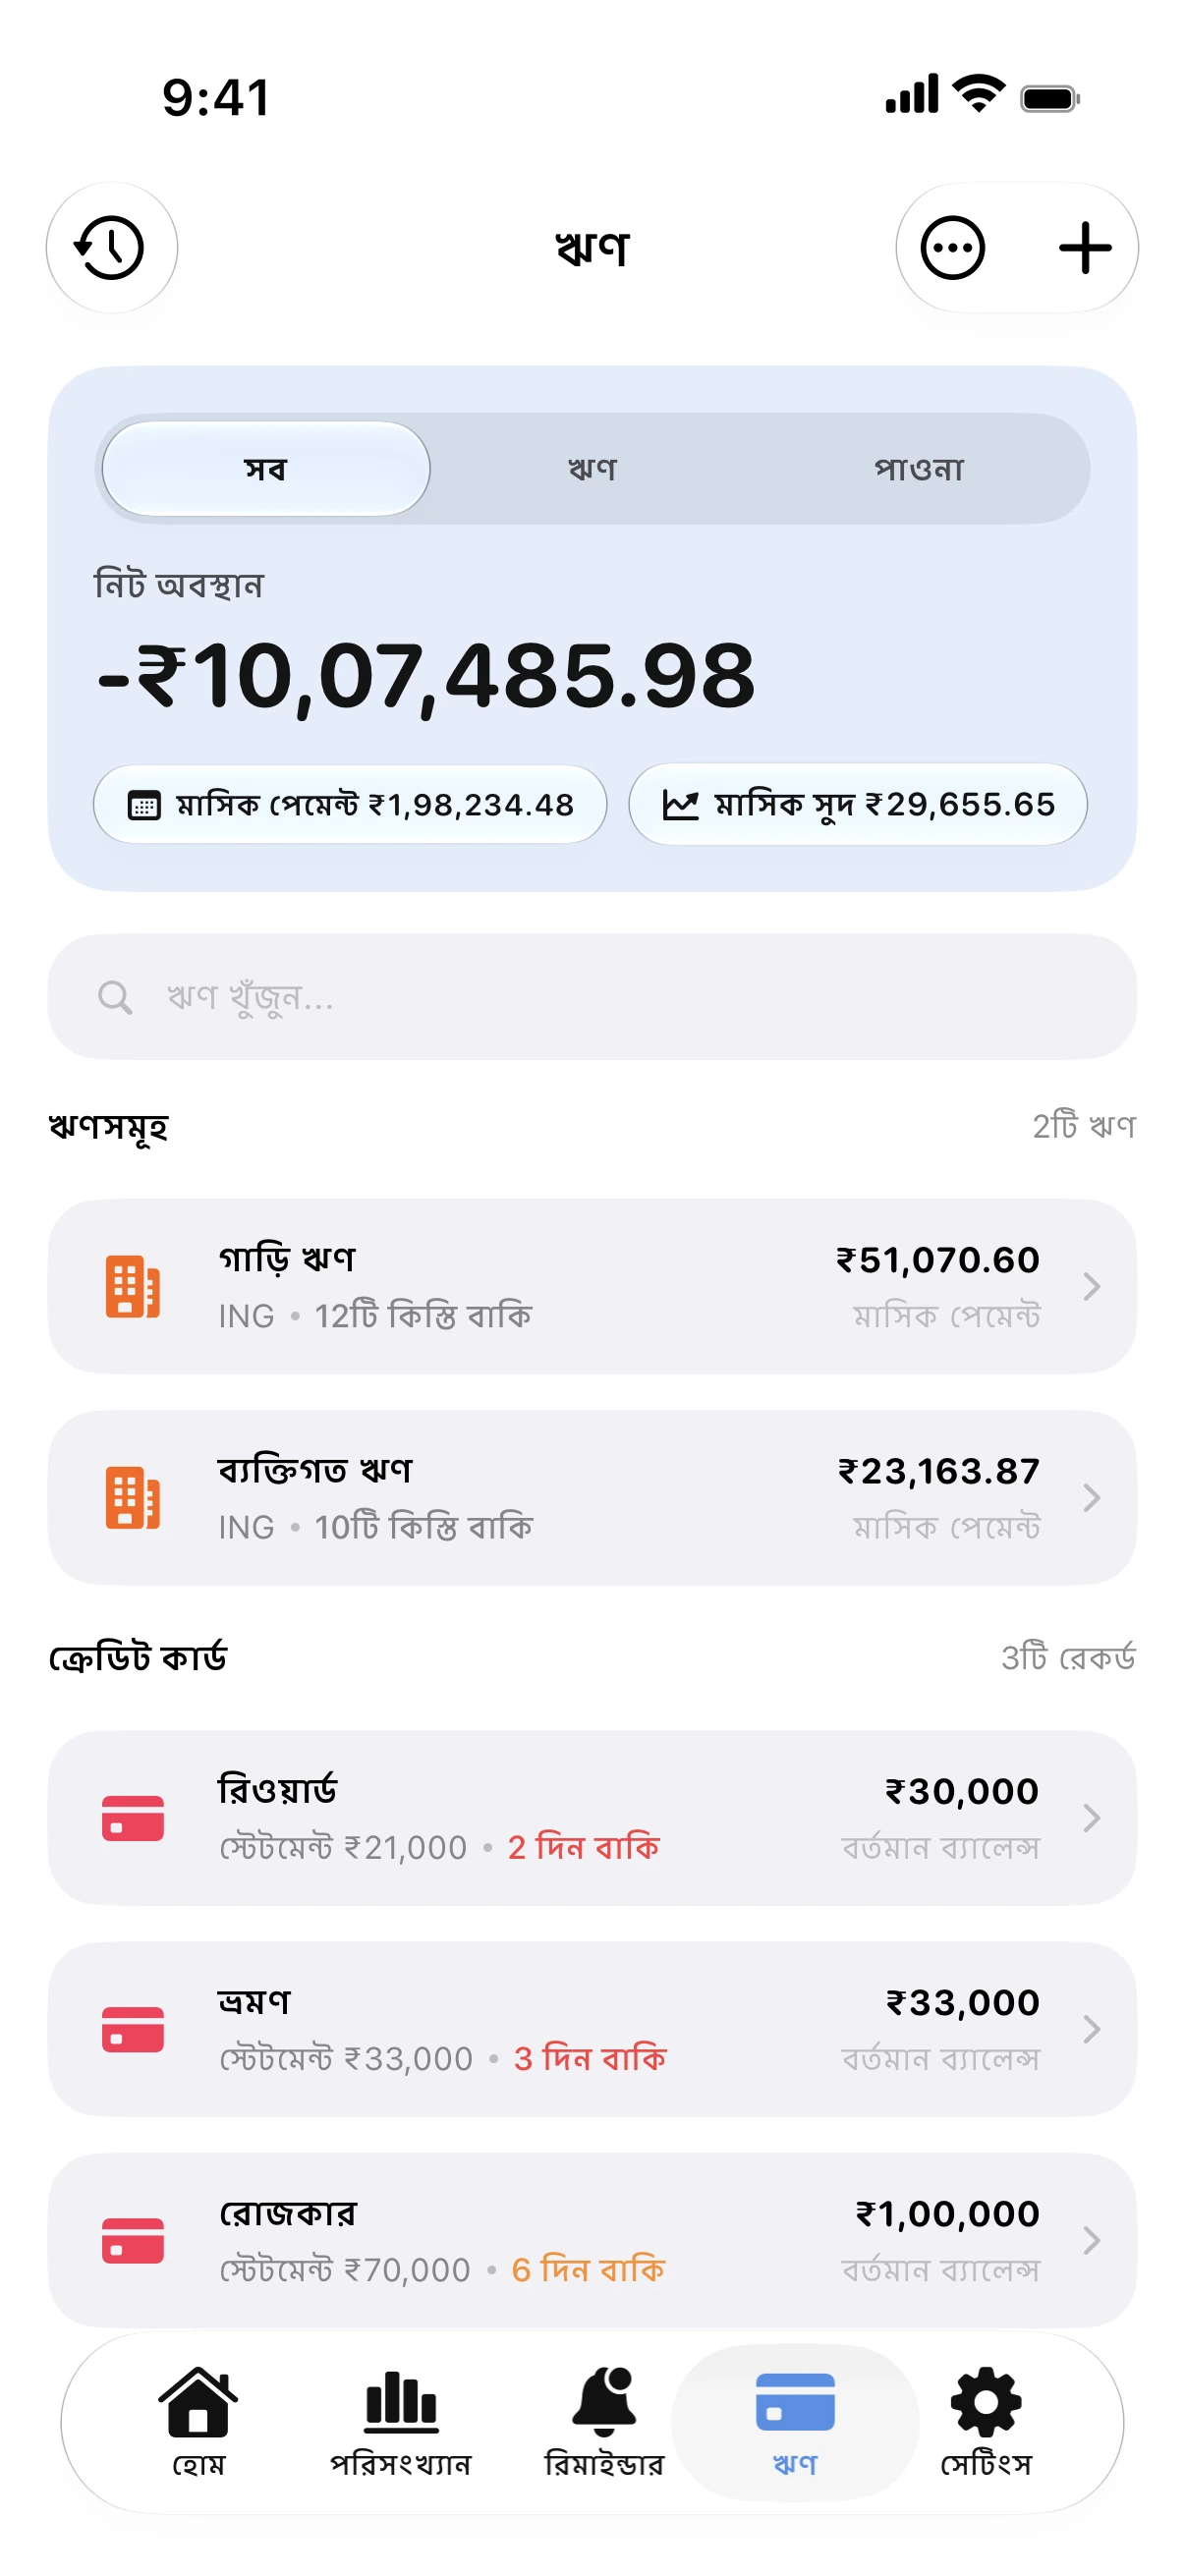
- ব্যালেন্স, সুদের হার এবং ন্যূনতম কিস্তিসহ প্রতিটি কার্ড, ঋণ এবং কিস্তি যোগ করুন।
- ঋণসমূহ খুলে স্নোবল বা অ্যাভালাঞ্চ পদ্ধতি বেছে নিন।
- ন্যূনতম কিস্তির বাইরে প্রতি মাসে কতটা অতিরিক্ত টাকা দিতে পারবেন তা লিখুন।
- Spendry ঋণগুলো সাজিয়ে আপনার ঋণমুক্তির তারিখ দেখিয়ে দেবে, এবং প্রতিটি পেমেন্টের আগে রিমাইন্ডার দেবে।
একটি উদাহরণ
তিনটি ঋণ: ২৪% হারে ১,২০০, ১৮% হারে ৪,০০০ এবং ৯% হারে ৯,০০০, যেখানে প্রতি মাসে অতিরিক্ত ৩০০ দেওয়া হচ্ছে। অ্যাভালাঞ্চ পদ্ধতিতে ২৪% কার্ডটি আগে শেষ হয় এবং সবচেয়ে কম সুদ দিতে হয়। স্নোবল পদ্ধতিতে ১,২০০ ব্যালেন্সটি আগে শেষ হয়, ফলে কয়েক মাসের মধ্যেই একটি ঋণ কমে যায়। উভয় পদ্ধতিতে শেষ হতে সাধারণত মাত্র এক বা দুই মাসের তফাত হয়।
যদি দুটি তারিখ খুব কাছাকাছি হয়, তবে যে নিয়মটি মেনে চলা আপনার জন্য সহজ সেটি বেছে নিন। সেরা পরিকল্পনা সেটাই যা আপনি নিয়মিত চালিয়ে যেতে পারেন।
ঋণ পরিশোধ ক্যালকুলেটর
ফ্রি ঋণ পরিশোধ ক্যালকুলেটর: স্নোবল ও অ্যাভালাঞ্চ পদ্ধতির তুলনা করে ঋণমুক্তির তারিখ ও প্রদেয় সুদ হিসাব করুন। কোনো সাইন-আপ ছাড়াই।
সাধারণ জিজ্ঞাসা
কোন পদ্ধতিতে সবচেয়ে বেশি টাকা সাশ্রয় হয়?
অ্যাভালাঞ্চ পদ্ধতিতে, কারণ সবচেয়ে বেশি সুদের ঋণ আগে কমে যায়। সুদের হারের ব্যবধান যত বেশি হবে, সাশ্রয়ও তত বাড়বে।
আমি কি পরে পদ্ধতি পরিবর্তন করতে পারব?
হ্যাঁ। Spendry-তে যেকোনো সময় পদ্ধতি বদলানো যায় এবং সেই অনুযায়ী আপনার ঋণমুক্তির তারিখ সাথে সাথে আপডেট হয়ে যাবে।