
ঋণ পরিশোধ ক্যালকুলেটর
ঋণের পরিমাণ এবং প্রতি মাসে ন্যূনতম কিস্তির বাইরে অতিরিক্ত কত দিতে পারবেন তা লিখুন। স্নোবল ও অ্যাভালাঞ্চ পদ্ধতিতে ঋণমুক্তির মাস ও মোট সুদ পাশাপাশি তুলনা করুন।
উদাহরণ হিসেবে ঋণ দেখানো হয়েছে, এগুলো আপনার ঋণ দিয়ে পরিবর্তন করুন। সুদের হার নির্দিষ্ট ধরা হয়েছে, অন্যান্য ফি যুক্ত নয়।
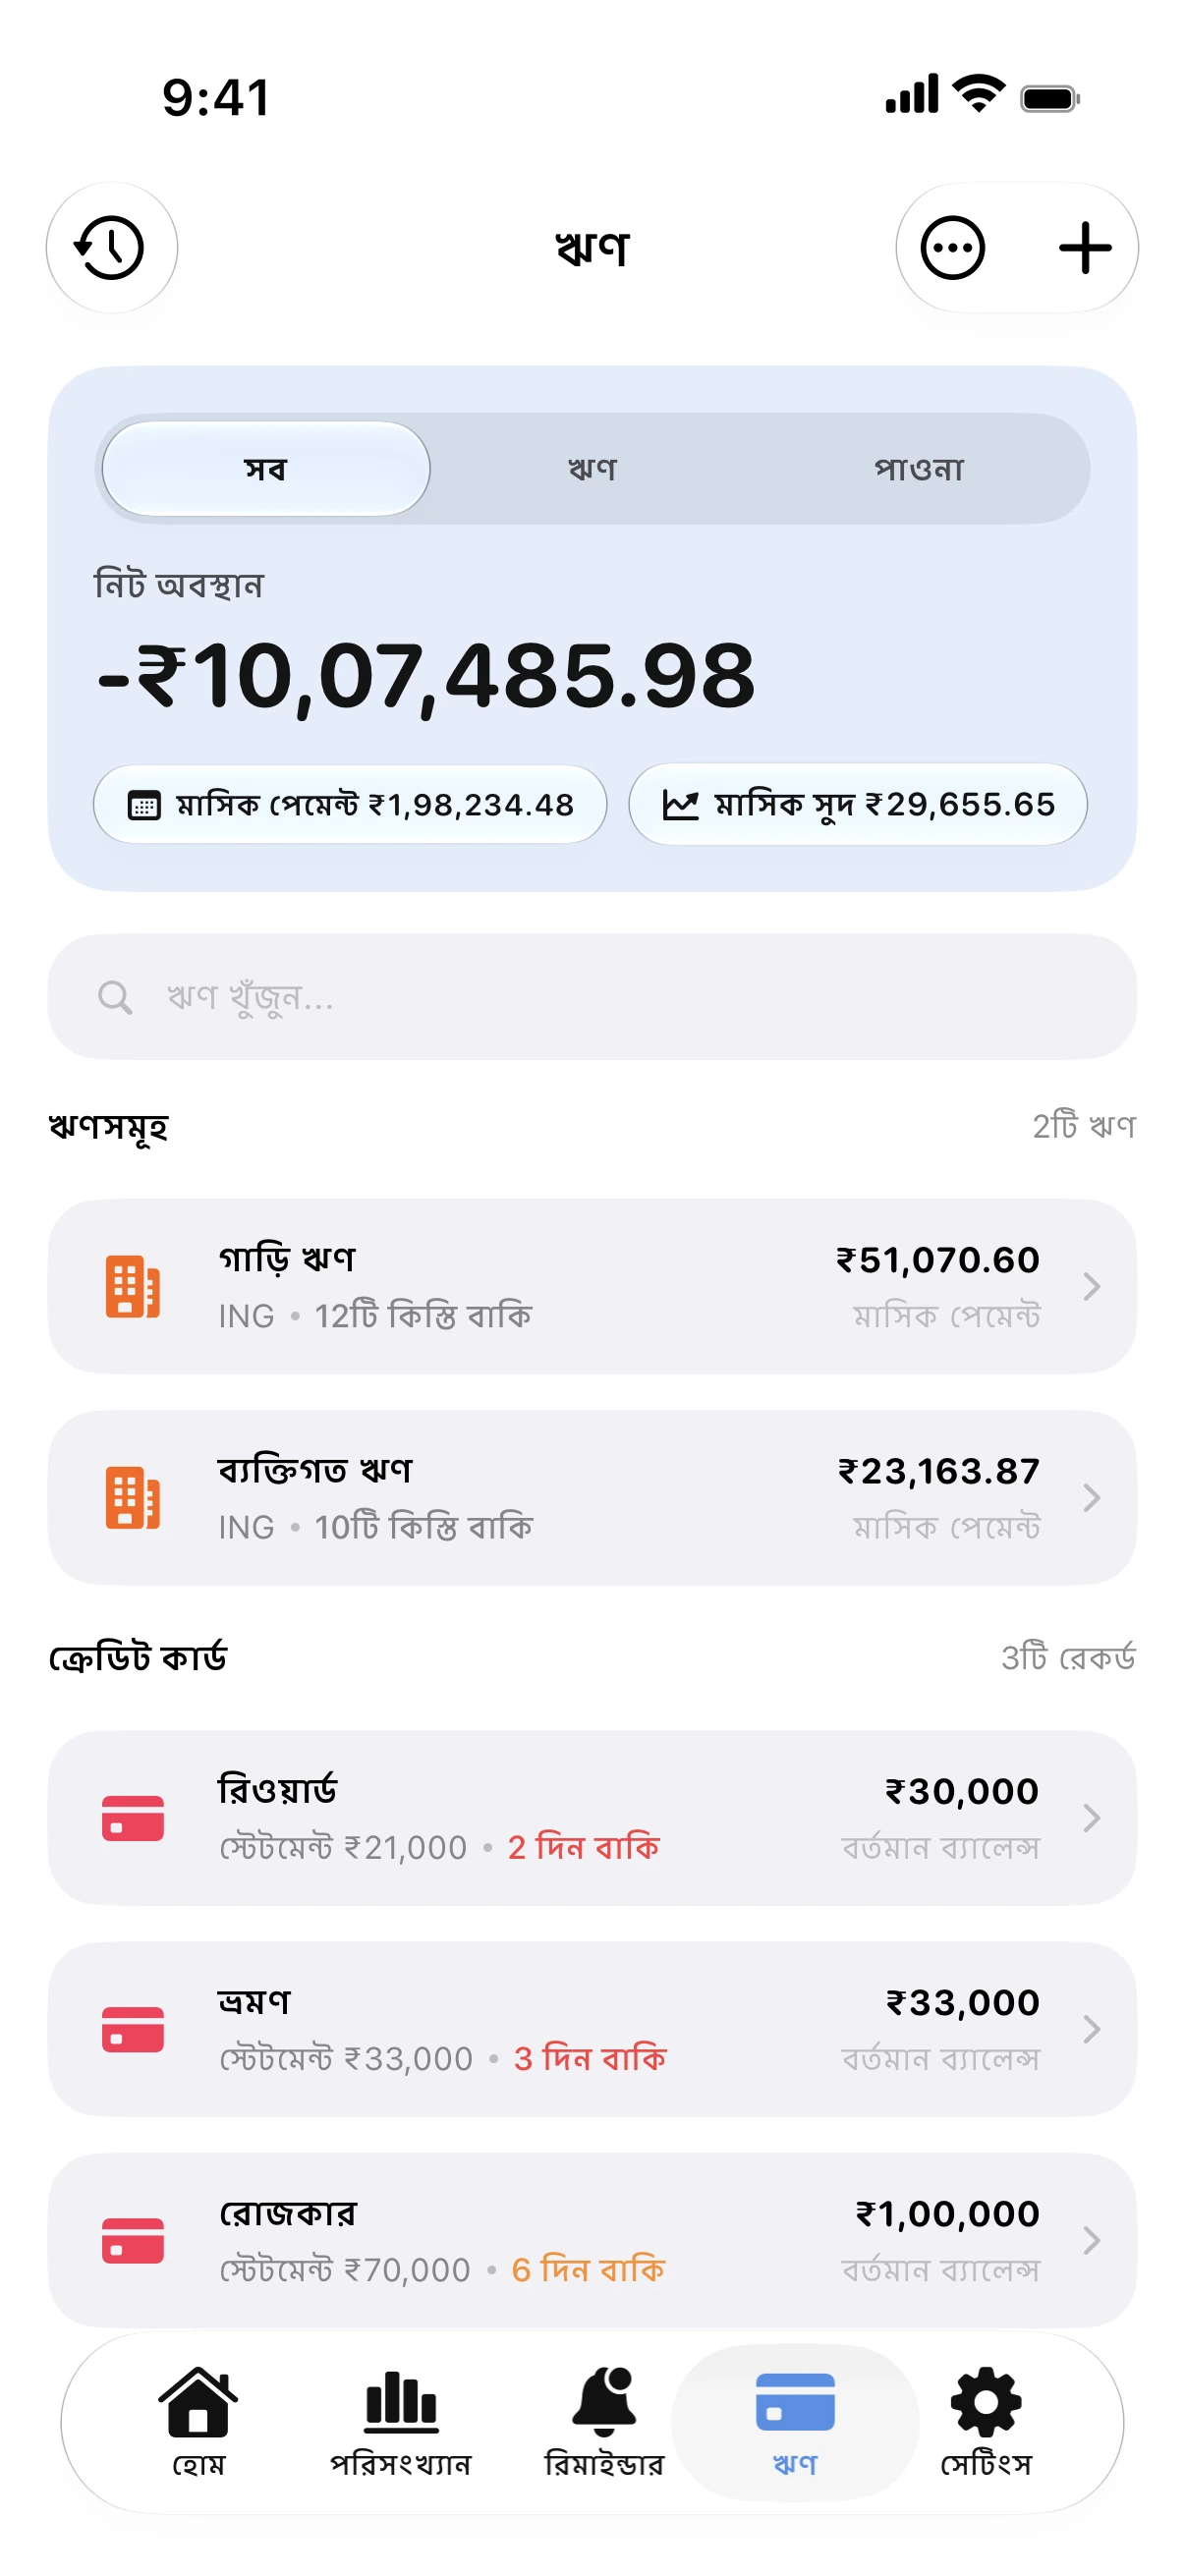

স্লাইডারটি সরিয়ে দেখুন ঋণমুক্তির মাস কীভাবে বদলায়। Spendry আপনার বাস্তব ঋণ দিয়ে সঠিক পরিকল্পনা তৈরি করে।
App Store থেকে ডাউনলোড করুনস্নোবল নাকি অ্যাভালাঞ্চ?
স্নোবল পদ্ধতিতে সবচেয়ে ছোট ব্যালেন্সের ঋণটি আগে পরিশোধ করা হয়। ছোট ঋণ দ্রুত শোধ হয়ে গেলে সেই টাকা পরবর্তী ঋণে যোগ হয়, যা আত্মবিশ্বাস বাড়ায়। আর অ্যাভালাঞ্চ পদ্ধতিতে সর্বোচ্চ সুদের ঋণটি আগে পরিশোধ করা হয়, ফলে সামগ্রিকভাবে কম সুদ দিতে হয়, যদিও প্রথম ঋণটি শোধ হতে কিছুটা বেশি সময় লাগতে পারে।
ক্যালকুলেটরটি যেভাবে কাজ করে
প্রতি মাসে প্রতিটি ঋণের ন্যূনতম কিস্তি পরিশোধ করা হয়। অতিরিক্ত অর্থ চলে যায় তালিকার প্রথম ঋণে। একটি ঋণ পুরোপুরি পরিশোধ হলে তার বরাদ্দকৃত অর্থ পরবর্তী ঋণে চলে যায়। উভয় পদ্ধতিতে মাসিক মোট বাজেট একই থাকে, পার্থক্য শুধু পরিশোধের ক্রমে।
পরিকল্পনা সবসময় আপ-টু-ডেট রাখুন
প্রতি মাসেই ব্যালেন্স পরিবর্তিত হয়। Spendry আপনার সব কার্ড, ঋণ ও বিলের হিসাব রাখে, আপনার স্নোবল বা অ্যাভালাঞ্চ পরিকল্পনা সচল রাখে এবং প্রতিটি পেমেন্টের আগে রিমাইন্ডার দেয়।
আরও গাইড
ডেট স্নোবল বনাম অ্যাভালাঞ্চ: আপনার জন্য কোনটি সেরা?
স্নোবল পদ্ধতিতে সবচেয়ে ছোট ঋণ এবং অ্যাভালাঞ্চে সর্বোচ্চ সুদের ঋণ আগে শোধ হয়। জানুন কোনটি আপনার সুদ বাঁচাবে এবং কীভাবে শুরু করবেন।
আপনার ঋণমুক্তির তারিখ যেভাবে জানবেন
আপনার ঋণমুক্তির তারিখ হলো শেষ ঋণ পরিশোধের মাস। জানুন কীভাবে হিসাব করবেন এবং অতিরিক্ত কিস্তি দিয়ে তা এগিয়ে আনবেন।
ক্রেডিট কার্ডের ঋণ দ্রুত পরিশোধ করার কার্যকর উপায়
ক্রেডিট কার্ডের ঋণ দ্রুত শোধ করার নিয়ম: ন্যূনতম কিস্তির বেশি পরিশোধ করুন, সর্বোচ্চ সুদে নজর দিন, সময়মতো পরিশোধ করুন এবং নতুন ঋণ এড়িয়ে চলুন।