إضافة مبلغ بسيط وثابت فوق الحد الأدنى يغير المعادلة: تذهب نسبة أكبر من الدفعة لأصل الدين، ويقترب موعد الخلاص من الديون سنوات كاملة.
اكتشف أرقامك الشخصية
- استخدم حاسبة سداد البطاقات الائتمانية المجانية في هذا الموقع لتقارن بين سداد الحد الأدنى ودفع مبلغ شهري ثابت.
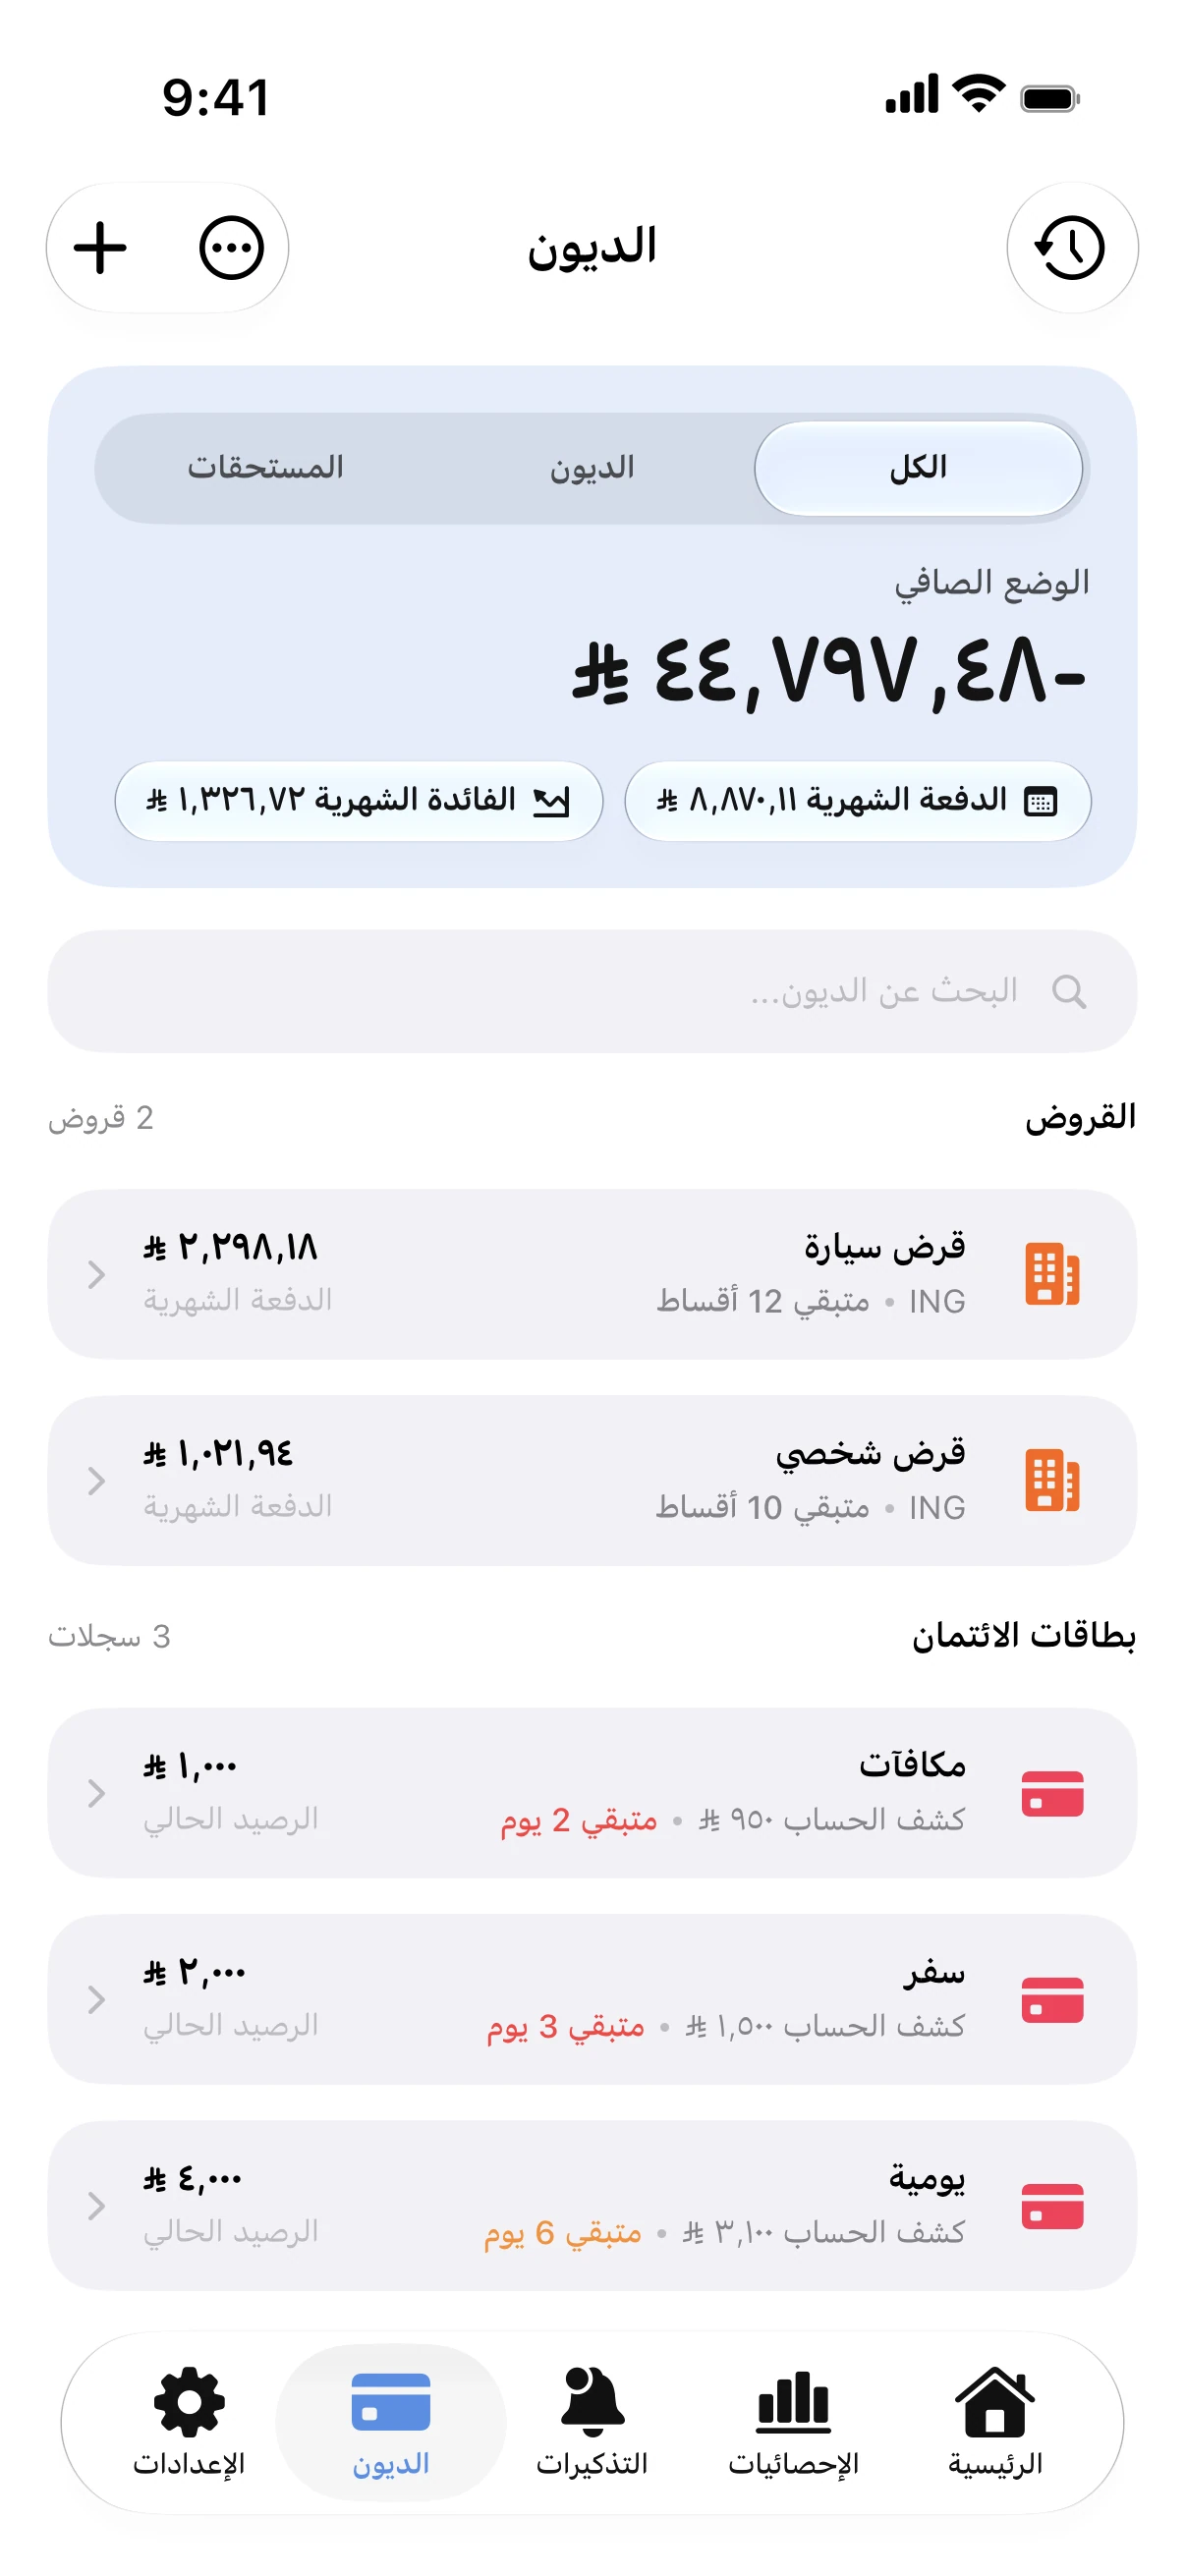
- أضف البطاقة في تطبيق Spendry مع نسبة الفائدة والحد الأدنى للدفع.
- حدد مبلغاً إضافياً تستطيع الالتزام به كل شهر وشاهد تحديث تاريخ تخلصك من الديون.
مثال توضيحي
رصيد بقيمة 3,000 بفائدة 22% مع دفع الحد الأدنى (نحو 2.5%) قد يستغرق أكثر من عشر سنوات للسداد، وتكلف فوائده أكثر من قيمة الدين الأصلي نفسه. بينما سداد 175 شهرياً ينهي الدين في أقل من عامين.
إذا كنت لا تستطيع دفع مبالغ إضافية الآن، فعل خيار الدفع التلقائي للحد الأدنى عبر حسابك البنكي لتتجنب التأخير، وأضف دفعات أكبر متى ما توفرت لديك السيولة.
حاسبة سداد بطاقة الائتمان
حاسبة مجانية لسداد بطاقة الائتمان. أدخل الرصيد والفائدة والدفعة الشهرية لمعرفة موعد السداد، إجمالي الفوائد وتكلفة الحد الأدنى.
أسئلة شائعة
هل الاكتفاء بدفع الحد الأدنى يضر تقييمي الائتماني؟
الالتزام بالحد الأدنى في موعده يحافظ على سجل جيد. لكن بقاء الرصيد المستحق مرتفعاً قد يؤثر على تقييمك، وسداد أصل الدين يساعدك بالتأكيد.
كيف يحسب البنك الحد الأدنى للسداد؟
يختلف الحساب بحسب البنك: عادة ما يكون نسبة مئوية صغيرة من الرصيد أو مبلغاً ثابتاً كحد أدنى، أيهما أعلى. يوضح كشف حسابك القيمة المحددة بدقة.