
حاسبة الميزانية الشهرية
أدخل دخلك الشهري الصافي. يذهب النصف إلى الاحتياجات، وثلاثون بالمئة إلى الرغبات، وعشرون بالمئة للادخار وسداد الديون.
- الاحتياجات
الإيجار، الفواتير، المقاضي، المواصلات
- الرغبات
المطاعم، التسوق، الرحلات
- الادخار والديون
الأهداف الادخارية والدفعات الإضافية

ما هي قاعدة 50/30/20؟
إنها أبسط طريقة لبناء ميزانية متوازنة. خمسون بالمئة من دخلك الصافي لتغطية النفقات الضرورية، وثلاثون بالمئة لخياراتك الترفيهية ورغباتك، وعشرون بالمئة مخصصة للادخار وتسريع سداد الديون.
متى تعدل هذه النسب؟
إذا كان الإيجار وحده يستهلك نصف دخلك، فالقاعدة مجرد دليل مرشد وليست قانونا ثابتا. عدل النسب بما يلائم ظروفك، واجعل أولويتك لسداد الديون ذات الفائدة المرتفعة.
اجعلها خطوة تلقائية
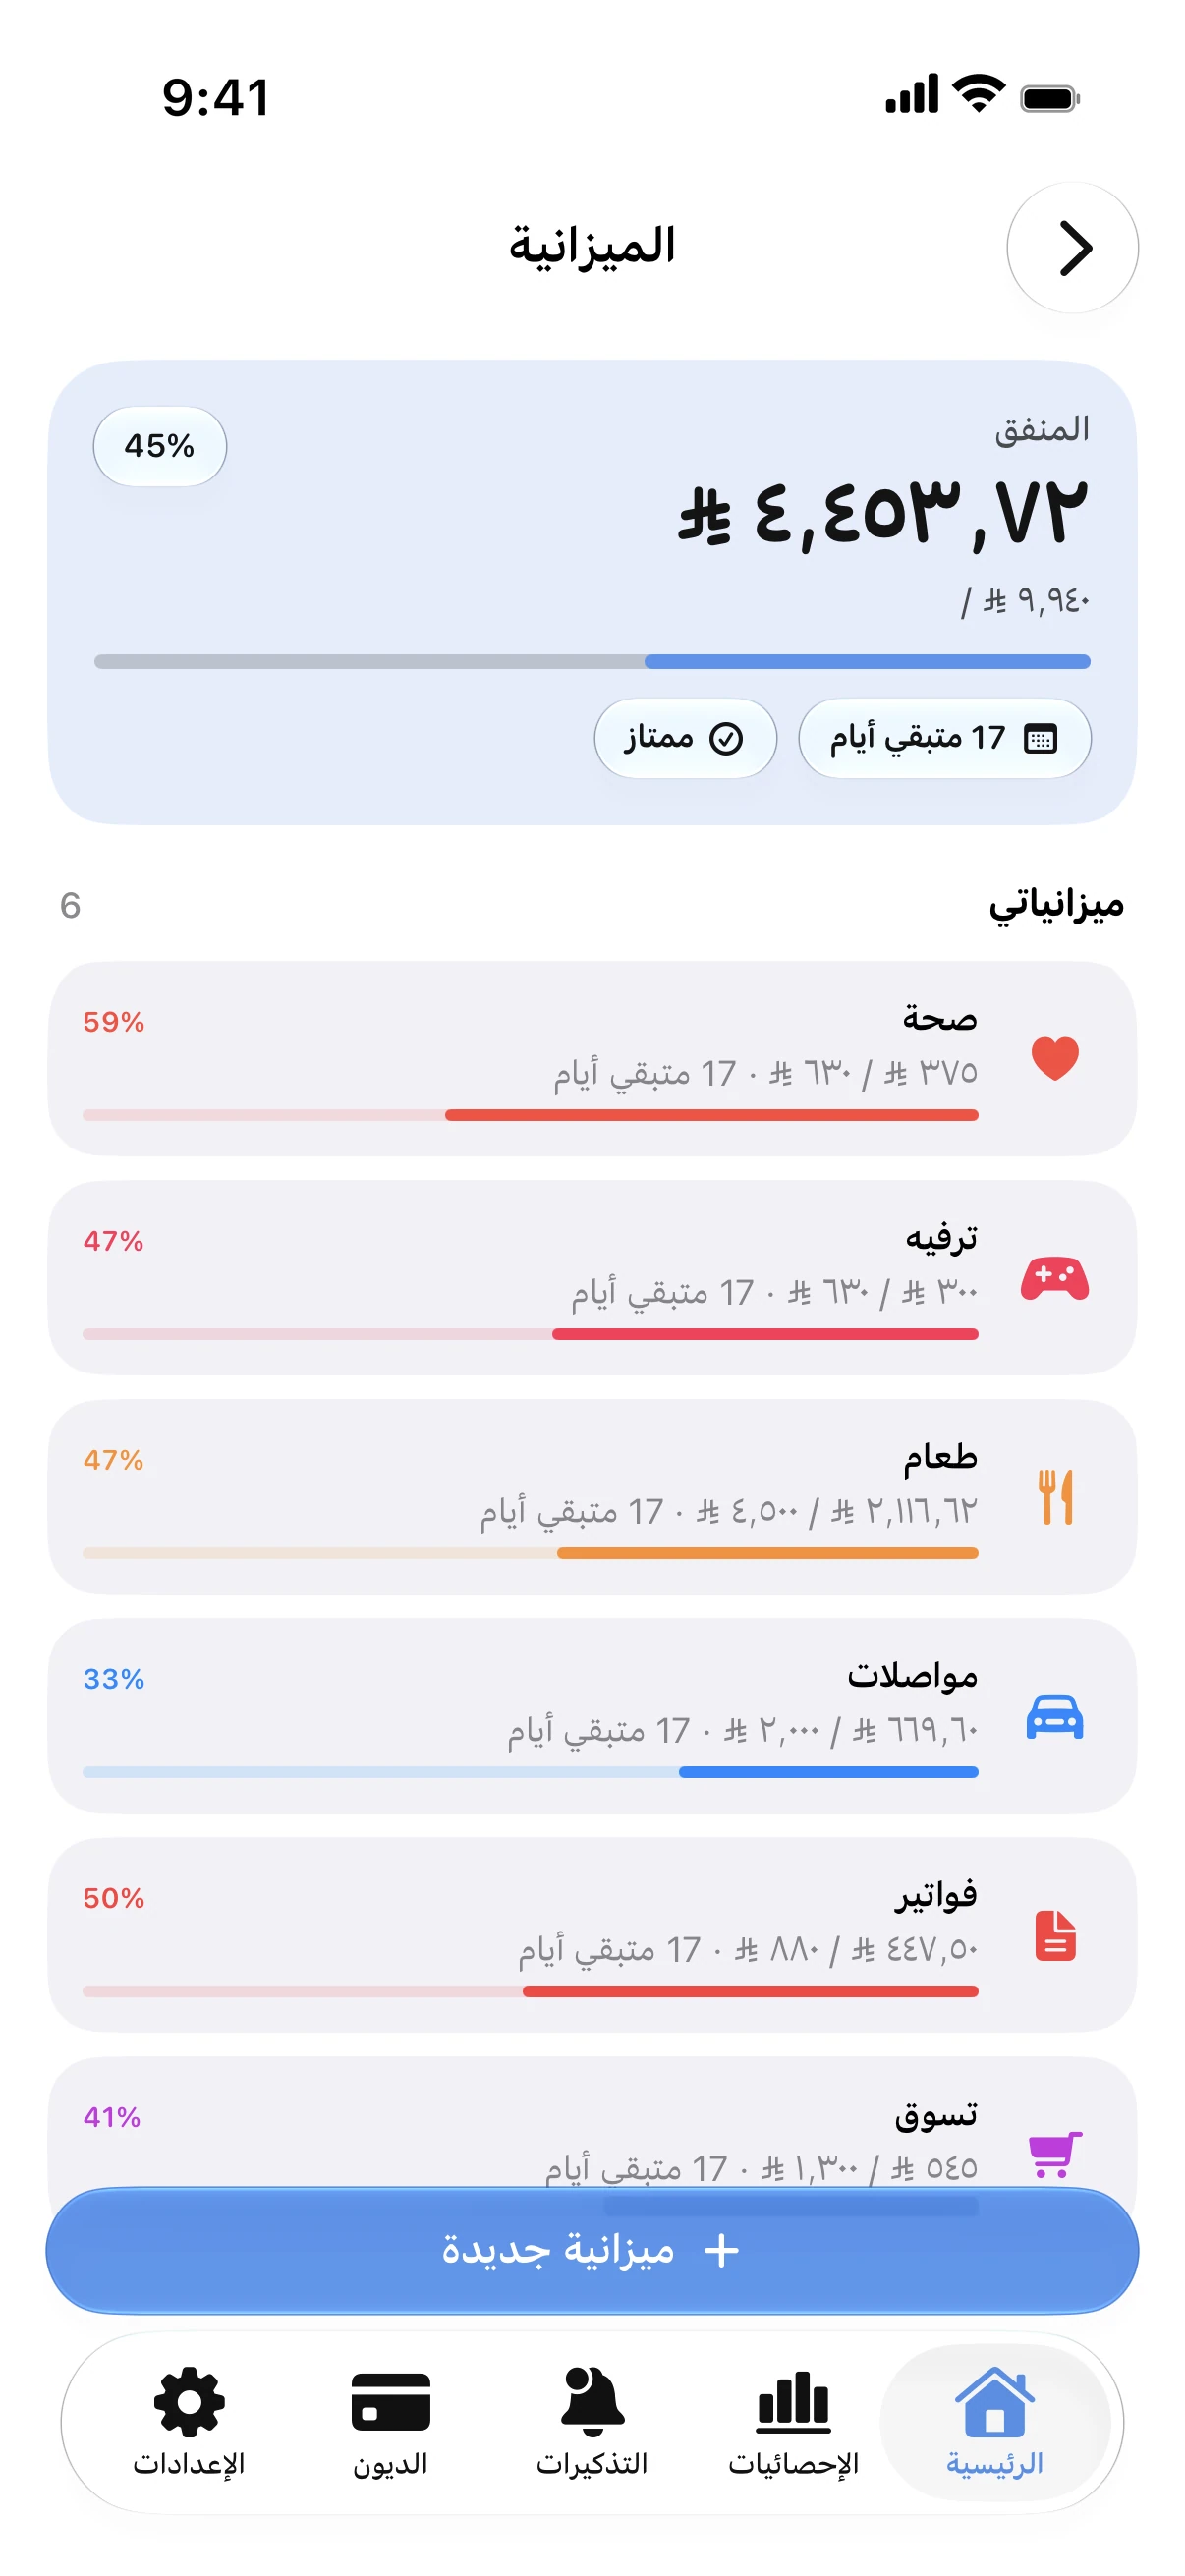
في Spendry، تحصل كل فئة على ميزانية شهرية تتابع استهلاكك خطوة بخطوة، مع تنبيه ذكي قبل أن تتجاوز الحد المحدد.
أدلة أخرى
كيف تصنع ميزانية شهرية قابلة للتطبيق والاستمرار
خطوات بسيطة لتنظيم ميزانيتك الشهرية: ابدأ بدخلك الصافي، غطِ الاحتياجات الأساسية، حدد سقوف الإنفاق، وادخر مسبقاً قبل البدء بالصرف.
كرة الثلج أم الانهيار الجليدي: أيهما تختار لسداد ديونك؟
تسدد كرة الثلج الرصيد الأصغر أولاً، بينما يسدد الانهيار الجليدي الفائدة الأعلى. تعرف على الفروق وطرق السداد وتوفير الفوائد.
كيف تسدد ديون بطاقات الائتمان بشكل أسرع
خطوات عملية لسداد ديون البطاقات بسرعة: ادفع أكثر من الحد الأدنى، ركز على الفائدة الأعلى، التزم بمواعيد الدفع، وتوقف عن مراكمة المشتريات.