
قرض سے نجات کا کیلکولیٹر
اپنے قرضے اور ماہانہ کم از کم ادائیگی کے اوپر کی رقم درج کریں۔ دونوں طریقوں سے قرض ختم ہونے کی تاریخ اور کل سود کا آمنے سامنے موازنہ کریں۔
یہ صرف فرضی قرضے ہیں، اپنی تفصیلات درج کریں۔ شرح سود کو فکسڈ مانا گیا ہے، دیگر فیسیں شامل نہیں۔
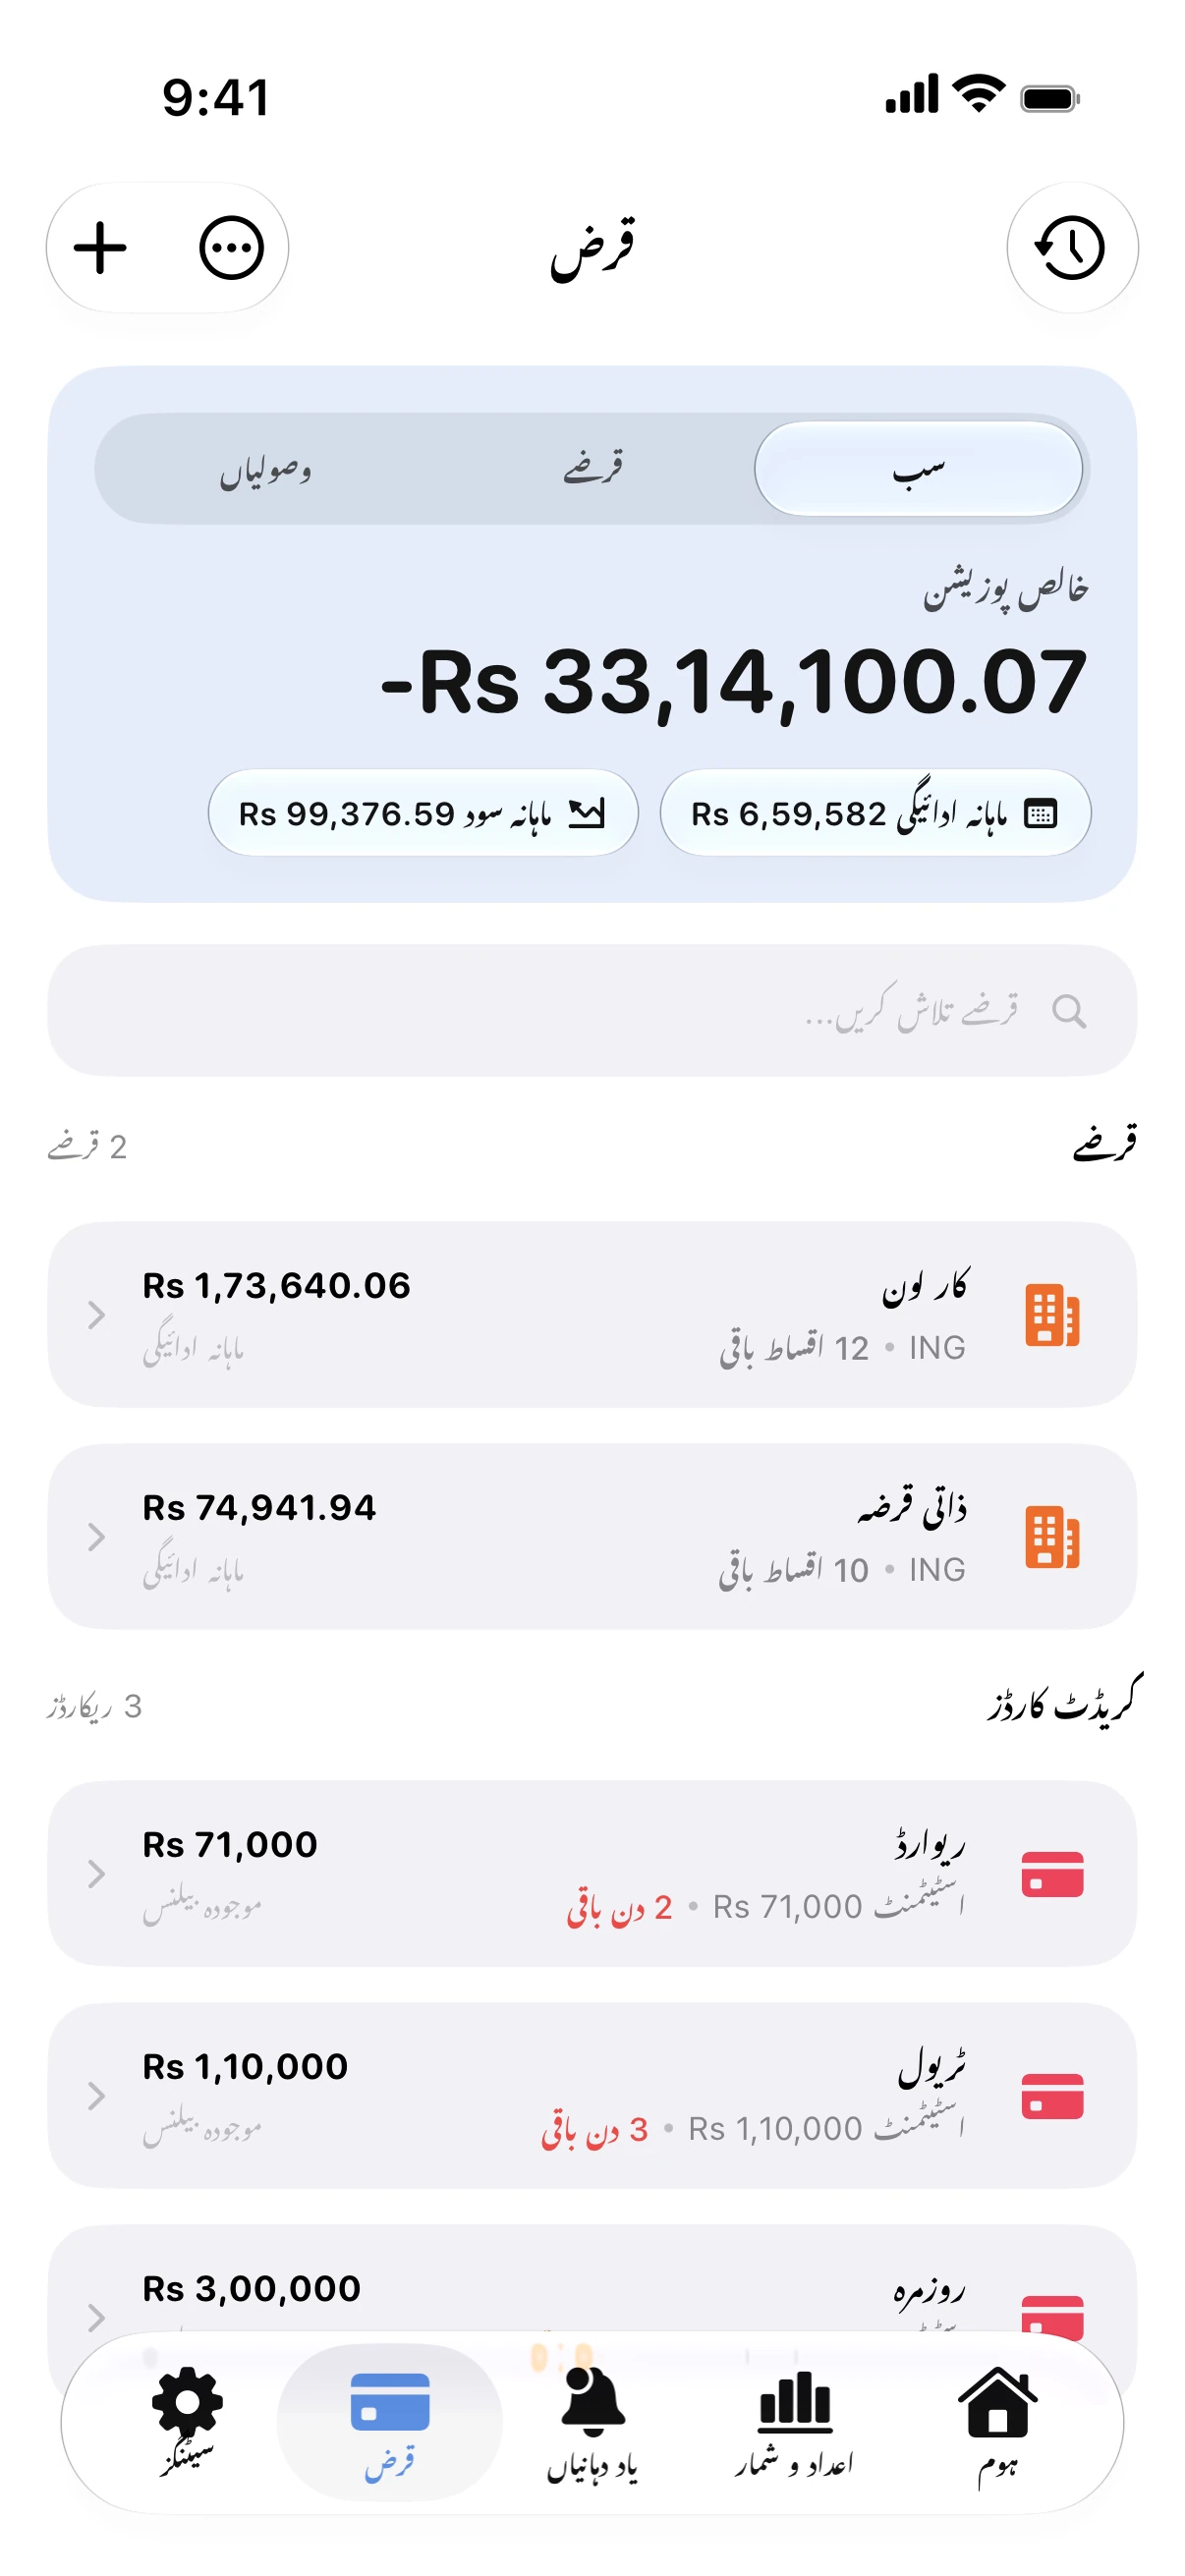

سلائیڈر ہلائیں اور مہینہ بدلتے دیکھیں۔ Spendry یہ حساب آپ کے اصل قرضوں سے کرتی ہے اور پلان کو اپ ٹو ڈیٹ رکھتی ہے۔
App Store سے ڈاؤن لوڈ کریںسنو بال یا ایوالانچ؟
سنو بال طریقے میں آپ سب سے چھوٹا بیلنس پہلے ادا کرتے ہیں۔ پہلا قرض جلد ختم ہو جاتا ہے اور اس کی رقم اگلے قرض میں شامل ہوتی ہے، جس سے حوصلہ برقرار رہتا ہے۔ ایوالانچ طریقے میں سب سے زیادہ شرح سود والا قرض پہلے ختم کیا جاتا ہے، جس سے مجموعی طور پر سود کم بنتا ہے۔
کیلکولیٹر کیسے کام کرتا ہے
ہر ماہ ہر قرض کی کم از کم قسط ادا ہوتی ہے۔ اضافی رقم ترتیب کے پہلے قرض پر جاتی ہے۔ دونوں طریقوں میں ماہانہ بجٹ یکساں رہتا ہے، فرق صرف ادائیگی کی ترتیب کا ہے۔
منصوبے کو اپ ڈیٹ رکھیں
بیلنس ہر ماہ بدلتا ہے۔ Spendry کارڈز، قرضوں اور بلوں کو ٹریک کرتی ہے، پلان کو تازہ رکھتی ہے اور وقت پر یاد دہانی کرواتی ہے۔
مزید گائیڈز
سنو بال بمقابلہ ایوالانچ: آپ کو کون سا طریقہ چننا چاہیے؟
سنو بال سب سے چھوٹے قرض سے شروع ہوتا ہے اور ایوالانچ سب سے زیادہ شرح سود سے۔ جانیے دونوں میں کیا فرق ہے اور کون سا طریقہ زیادہ سود بچاتا ہے۔
قرض ختم ہونے کی تاریخ معلوم کرنے کا طریقہ
قرض ختم ہونے کی تاریخ وہ مہینہ ہے جب آخری قرض ادا ہو گا۔ جانیں کہ اس کا حساب کیسے لگائیں اور اضافی ادائیگیاں اسے کیسے قریب لاتی ہیں۔
کریڈٹ کارڈ کا قرض تیزی سے کیسے ادا کریں
کریڈٹ کارڈ کا قرض تیزی سے ختم کرنے کے عملی طریقے: کم از کم رقم سے زیادہ ادا کریں، اضافی رقم زیادہ سود والے قرض پر لگائیں اور نئی خریداریوں سے بچیں۔