
అప్పుల చెల్లింపు కాలిక్యులేటర్
మీ అప్పుల వివరాలను, కనీస మొత్తానికి మించి ప్రతి నెలా ఎంత చెల్లించగలరో నమోదు చేయండి. స్నోబాల్ మరియు అవలాంచ్ పద్ధతుల్లో మీ అప్పులు తీరే తేదీ, మొత్తం వడ్డీని పక్కపక్కనే చూసి సరిపోల్చండి.
ఇవి ఉదాహరణ అప్పులు మాత్రమే; వీటి స్థానంలో మీవి నమోదు చేయండి. వడ్డీ రేట్లు స్థిరమైనవిగా పరిగణించబడతాయి, రుసుములు చేర్చబడలేదు.
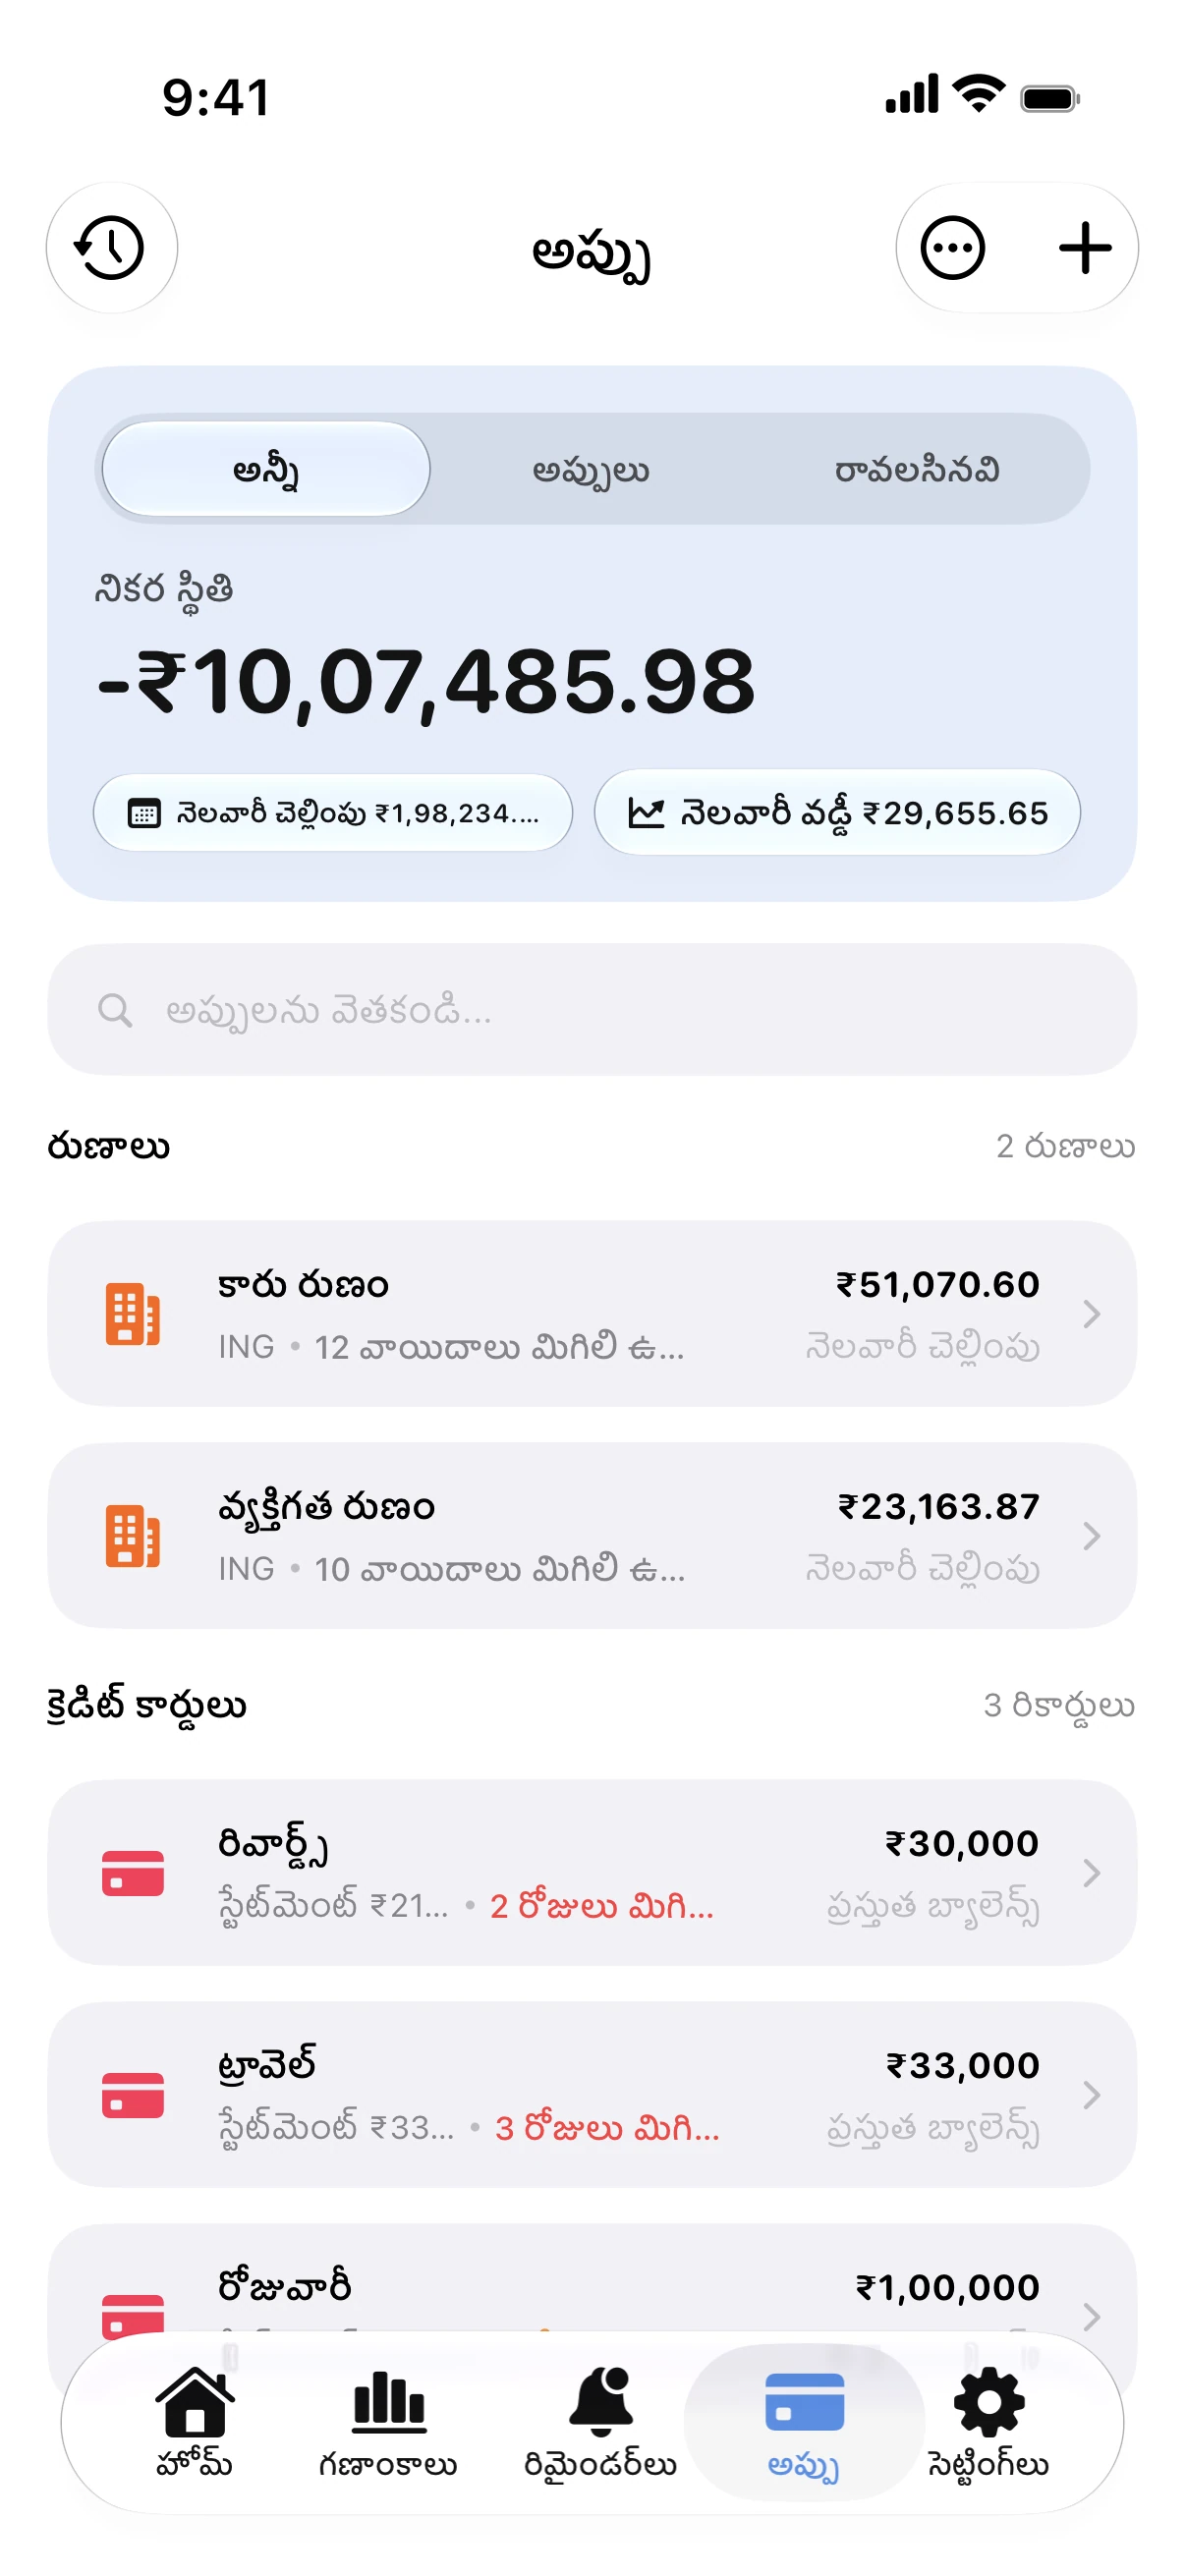

స్లైడర్ను జరిపి నెల ఎలా మారుతుందో చూడండి. Spendry మీ అసలు అప్పులతో ప్లాన్ చేసి ఎప్పటికప్పుడు అప్డేట్ చేస్తుంది.
App Store నుండి డౌన్లోడ్ చేసుకోండిస్నోబాల్ లేదా అవలాంచ్?
స్నోబాల్ పద్ధతిలో మీరు మొదట అతి తక్కువ బాకీ ఉన్న అప్పును తీరుస్తారు. మొదటి అప్పు త్వరగా తీరిపోతుంది, ఆ మొత్తం తర్వాతి అప్పుకు కలుస్తుంది, ఇది మీలో ఉత్సాహాన్ని నింపుతుంది. అవలాంచ్ పద్ధతిలో మీరు అత్యధిక వడ్డీ ఉన్న అప్పును మొదట తీరుస్తారు, దీనివల్ల సాధారణంగా మొత్తం వడ్డీ తగ్గుతుంది, అయితే మొదటి అప్పు తీరడానికి కొంత సమయం పట్టవచ్చు.
కాలిక్యులేటర్ ఎలా పనిచేస్తుంది
ప్రతి నెలా ప్రతి అప్పుకు దాని కనీస చెల్లింపు వెళ్తుంది. అదనపు మొత్తం వరుసలో ఉన్న తర్వాతి అప్పుకు వెళ్తుంది. ఒక అప్పు పూర్తిగా తీరిన తర్వాత దాని చెల్లింపు మొత్తం తర్వాతి దానికి బదిలీ అవుతుంది. రెండు పద్ధతులూ ఒకే నెలవారీ మొత్తాన్ని ఉపయోగిస్తాయి, మీరు చూసే తేడా కేవలం చెల్లించే క్రమంలో మాత్రమే ఉంటుంది.
ప్లాన్ను ఎప్పటికప్పుడు అప్డేట్ చేయండి
బాకీ మొత్తాలు ప్రతి నెలా మారుతుంటాయి. Spendry మీ కార్డులు, రుణాలు మరియు బిల్లులను ట్రాక్ చేస్తుంది, మీ స్నోబాల్ లేదా అవలాంచ్ ప్లాన్ను అప్డేట్గా ఉంచుతుంది మరియు ప్రతి చెల్లింపు గడువుకు ముందే మీకు గుర్తుచేస్తుంది.
మరిన్ని గైడ్లు
స్నోబాల్ vs. అవలాంచ్: మీరు ఏ పద్ధతిని ఎంచుకోవాలి?
స్నోబాల్ పద్ధతిలో చిన్న అప్పు మొదట తీరుతుంది, అవలాంచ్ లో ఎక్కువ వడ్డీ ఉన్నది. ఏది వడ్డీని ఆదా చేస్తుందో, ఎలా పాటించాలో తెలుసుకోండి.
మీ అప్పులు తీరే తేదీని ఎలా కనుగొనాలి
మీ చివరి అప్పు ఎప్పుడు తీరుతుందో తెలుసుకోండి. అదనపు చెల్లింపులతో ఆ తేదీని మరింత ముందుకు ఎలా తీసుకురావచ్చో ఇక్కడ చూడండి.
క్రెడిట్ కార్డు అప్పును వేగంగా ఎలా తీర్చాలి
క్రెడిట్ కార్డు అప్పు త్వరగా తీర్చండి: కనీస మొత్తం కంటే ఎక్కువ కట్టడం, అధిక వడ్డీపై దృష్టి పెట్టడం, ఆలస్యం చేయకపోవడం వంటి అలవాట్లు.