
மாதாந்திர பட்ஜெட் கால்குலேட்டர்
உங்கள் மாதாந்திர நிகர வருமானத்தை உள்ளிடுங்கள். பாதி தேவைகளுக்கும், முப்பது சதவீதம் விருப்பங்களுக்கும், இருபது சதவீதம் சேமிப்பு மற்றும் கடனை அடைப்பதற்கும் செல்லும்.
- தேவைகள்
வாடகை, பில்கள், மளிகை, போக்குவரத்து
- விருப்பங்கள்
ஹோட்டல் உணவு, ஷாப்பிங், சுற்றுலா
- சேமிப்பு மற்றும் கடன்
சேமிப்பு இலக்குகள் மற்றும் கூடுதல் கட்டணங்கள்
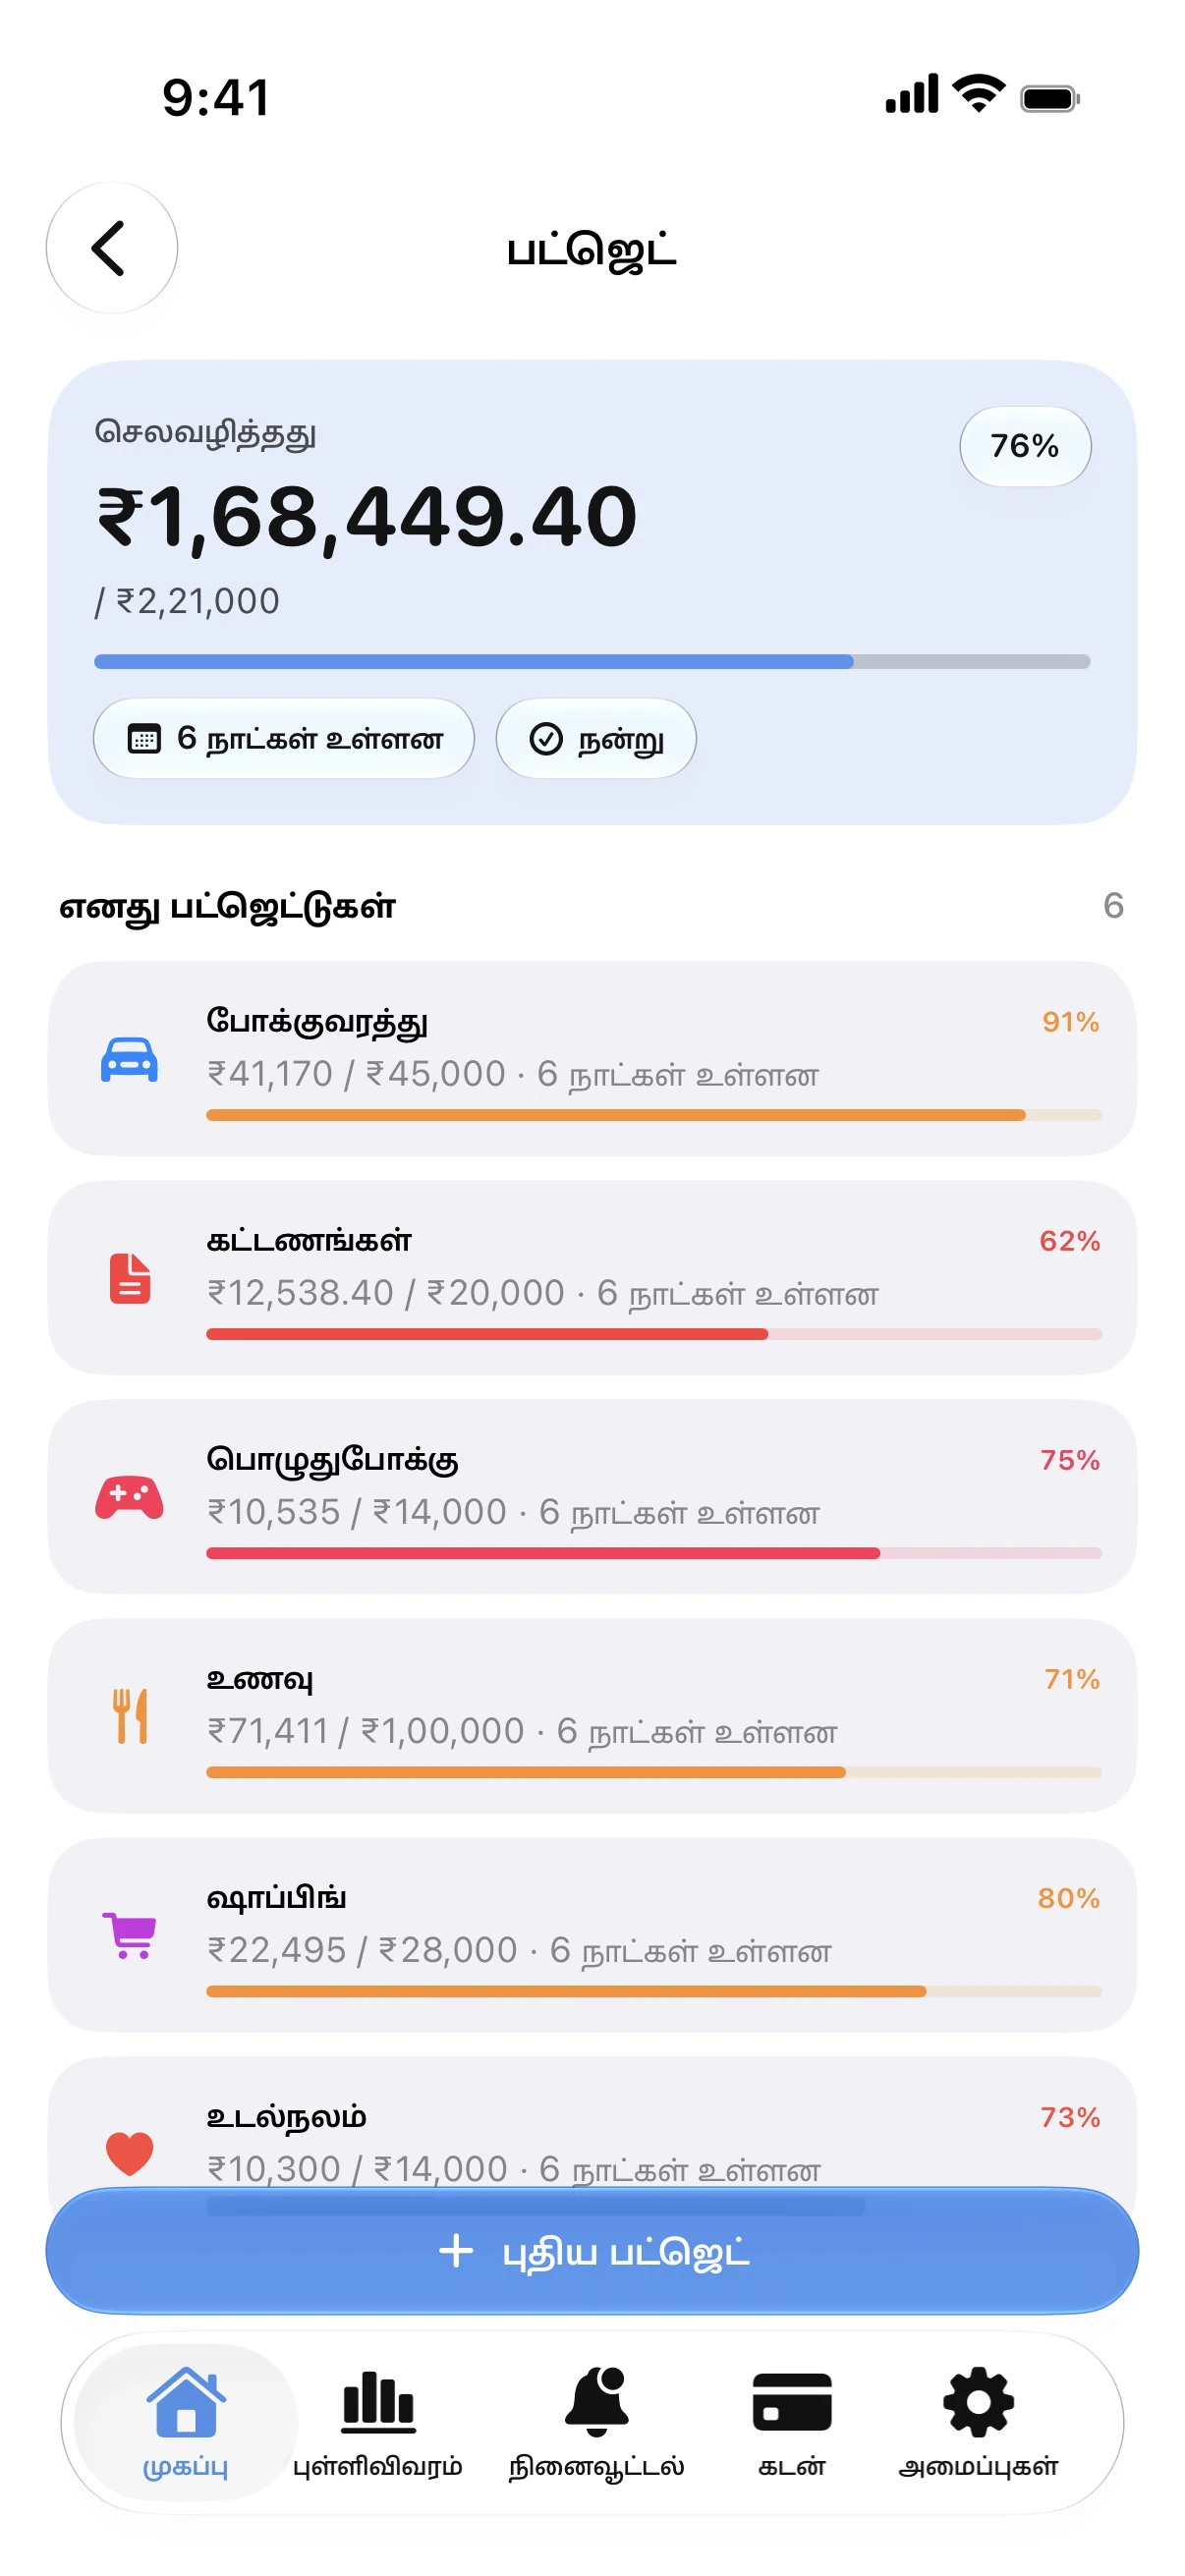

ஒவ்வொரு பகுதிக்கும் வரம்பு வையுங்கள், செலவு செய்யும்போது அது நிறைவதைப் பாருங்கள்.
App Store இல் பதிவிறக்கவும்50/30/20 விதி என்றால் என்ன?
பட்ஜெட் போட இது ஒரு எளிய வழி. உங்கள் நிகர வருமானத்தில் ஐம்பது சதவீதம் அத்தியாவசியத் தேவைகளுக்கும், முப்பது சதவீதம் விருப்பங்களுக்கும், இருபது சதவீதம் சேமிப்பு மற்றும் கடன் அடைப்பதற்கும் ஒதுக்கப்படுகிறது.
எப்போது விகிதங்களை மாற்ற வேண்டும்?
வாடகை மட்டுமே பாதி வருமானத்தை எடுத்துக் கொண்டால், இந்த விதி ஒரு தொடக்கப் புள்ளியே தவிர கட்டாயமல்ல. உங்கள் வாழ்க்கைக்கு ஏற்ப விகிதங்களை மாற்றிக் கொள்ளலாம், அதிக வட்டி உள்ள கடன்களுக்கு முன்னுரிமை கொடுங்கள்.
தானியக்கமாக்குங்கள்
Spendry-யில் ஒவ்வொரு வகைக்கும் ஒரு மாதாந்திர பட்ஜெட் உண்டு, நீங்கள் செலவழிக்க செலவழிக்க அது நிறையும், வரம்பைத் தாண்டும் முன் எச்சரிக்கையும் வரும்.
கூடுதல் வழிகாட்டிகள்
பயனுள்ள மாதாந்திர பட்ஜெட்டை உருவாக்குவது எப்படி
மாத பட்ஜெட் போட எளிய வழி: வருமானத்தைக் கணக்கிடுங்கள், தேவைகளுக்கு முன்னுரிமை கொடுங்கள், வரம்புகளை அமைத்து செலவழிக்கும் முன் சேமிக்கத் தொடங்குங்கள்.
பனிப்பந்து vs. அவலாஞ்ச்: நீங்கள் எதைத் தேர்ந்தெடுக்க வேண்டும்?
பனிப்பந்து முறை குறைந்த கடனை முதலில் அடைக்கும், அவலாஞ்ச் முறை அதிக வட்டியை அடைக்கும். இரண்டுக்கும் உள்ள வேறுபாடுகளை அறிந்து வட்டியைச் சேமியுங்கள்.
கிரெடிட் கார்டு கடனை விரைவாக அடைப்பது எப்படி
கிரெடிட் கார்டு கடனை விரைவாக அடைக்க வழிகள்: குறைந்தபட்ச தொகைக்கு மேல் செலுத்துங்கள், அதிக வட்டிக்கு முன்னுரிமை கொடுங்கள், புதிய கடன்களைத் தவிருங்கள்.