Ett litet fast belopp utöver det lägsta gör stor skillnad: mer pengar går direkt till skulden och slutdatumet flyttas flera år närmare.
Se dina egna siffror
- Använd kalkylatorn på sajten för att jämföra lägsta belopp med ett fast belopp per månad.
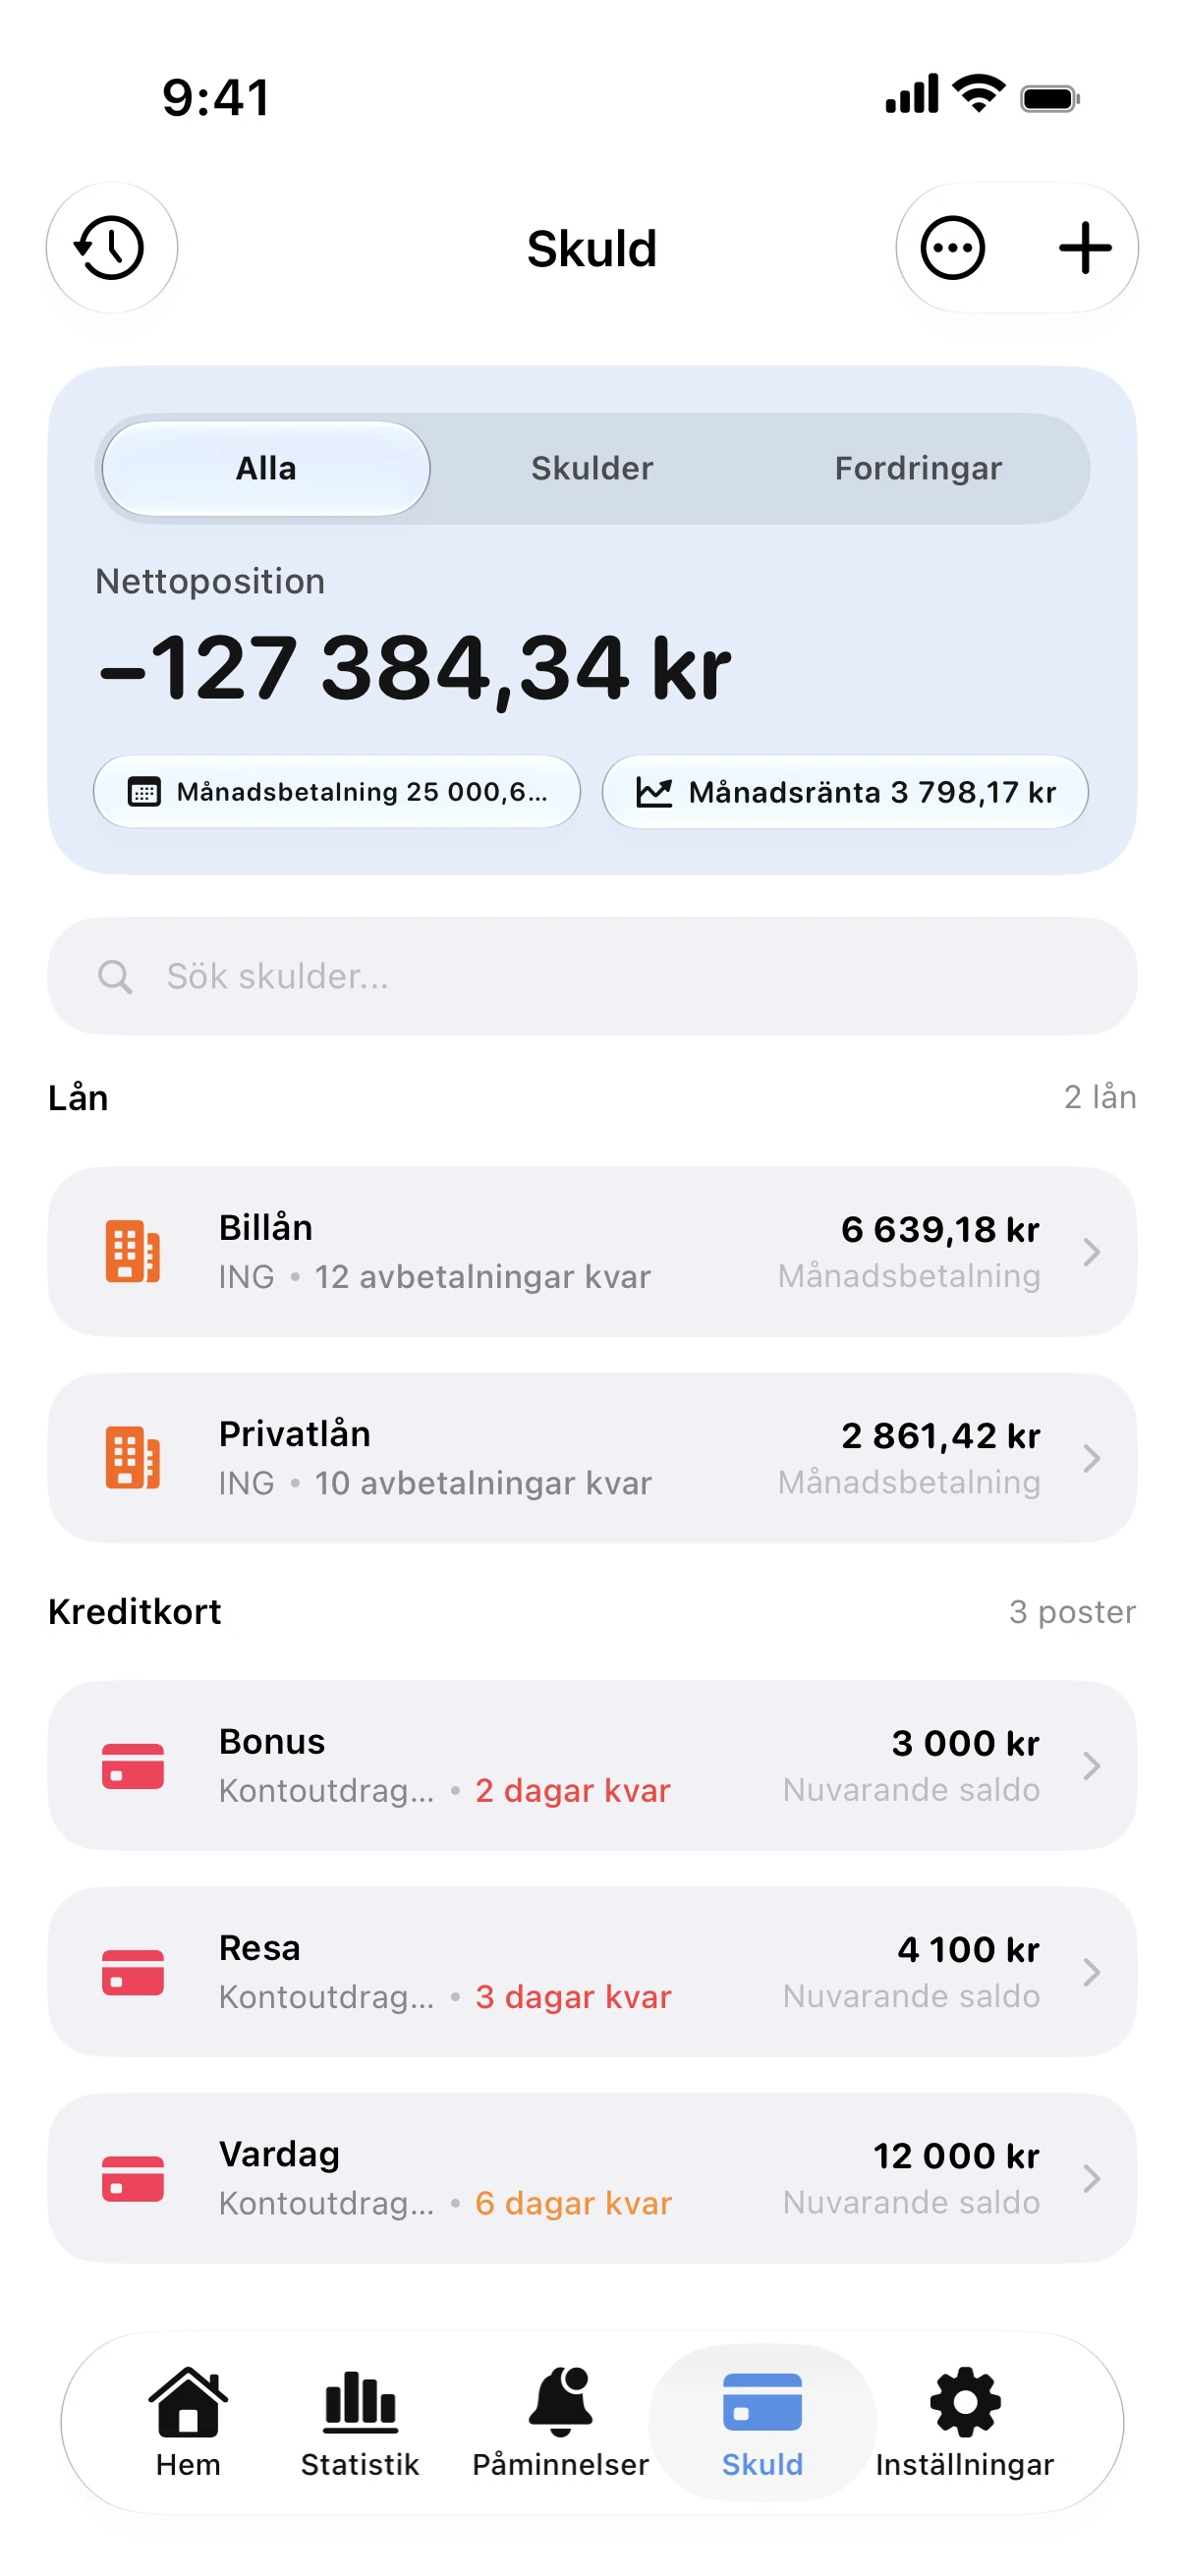
- I Spendry lägger du till kortet med dess ränta och lägsta belopp att betala.
- Sätt ett extra belopp du klarar varje månad och se ditt skuldfria datum uppdateras direkt.
Ett exempel
En skuld på 3 000 kr med 22 % ränta och lägsta belopp på cirka 2,5 % kan ta över tio år att betala av och kosta mer i ränta än själva ursprungsskulden. Ett fast belopp på 175 kr varje månad gör dig skuldfri på under två år.
Om du inte kan betala mer just nu, sätt upp lägsta belopp på autogiro hos banken så att du aldrig är sen, och betala extra när du har möjlighet.
Kalkylator för kreditkortsskuld
Gratis kalkylator för kreditkortsskuld. Fyll i skuld, ränta och månadsbetalning för att se när du blir skuldfri och vad det kostar att bara betala lägsta belopp.
Frågor och svar
Påverkas kreditvärdigheten negativt om jag bara betalar lägsta belopp?
Att betala lägsta belopp i tid visar att du sköter dina betalningar. Ett högt saldo kan dock påverka din kreditvärdighet, så det lönar sig att betala av skulden.
Hur räknas lägsta belopp ut?
Det beror på banken: oftast en liten procentandel av skulden eller ett fast golvbelopp, beroende på vilket som är högst. Fakturan visar exakt belopp.