ਉੱਪਰ ਦਿੱਤੀ ਇੱਕ ਛੋਟੀ ਜਿਹੀ ਨਿਸ਼ਚਿਤ ਰਕਮ ਸਭ ਕੁਝ ਬਦਲ ਦਿੰਦੀ ਹੈ: ਹਰ ਭੁਗਤਾਨ ਦਾ ਵੱਡਾ ਹਿੱਸਾ ਅਸਲ ਬਕਾਏ ਨੂੰ ਘਟਾਉਂਦਾ ਹੈ, ਅਤੇ ਕਰਜ਼ਾ ਮੁਕਾਉਣ ਦੀ ਮਿਤੀ ਸਾਲਾਂ ਪਹਿਲਾਂ ਆ ਜਾਂਦੀ ਹੈ।
ਆਪਣੇ ਅੰਕੜੇ ਦੇਖੋ
- ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨਾਂ ਦੀ ਤੁਲਨਾ ਇੱਕ ਨਿਸ਼ਚਿਤ ਮਾਸਿਕ ਰਕਮ ਨਾਲ ਕਰਨ ਲਈ ਇਸ ਸਾਈਟ ਉੱਤੇ ਮੁਫ਼ਤ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਕੈਲਕੁਲੇਟਰ ਦੀ ਵਰਤੋਂ ਕਰੋ।
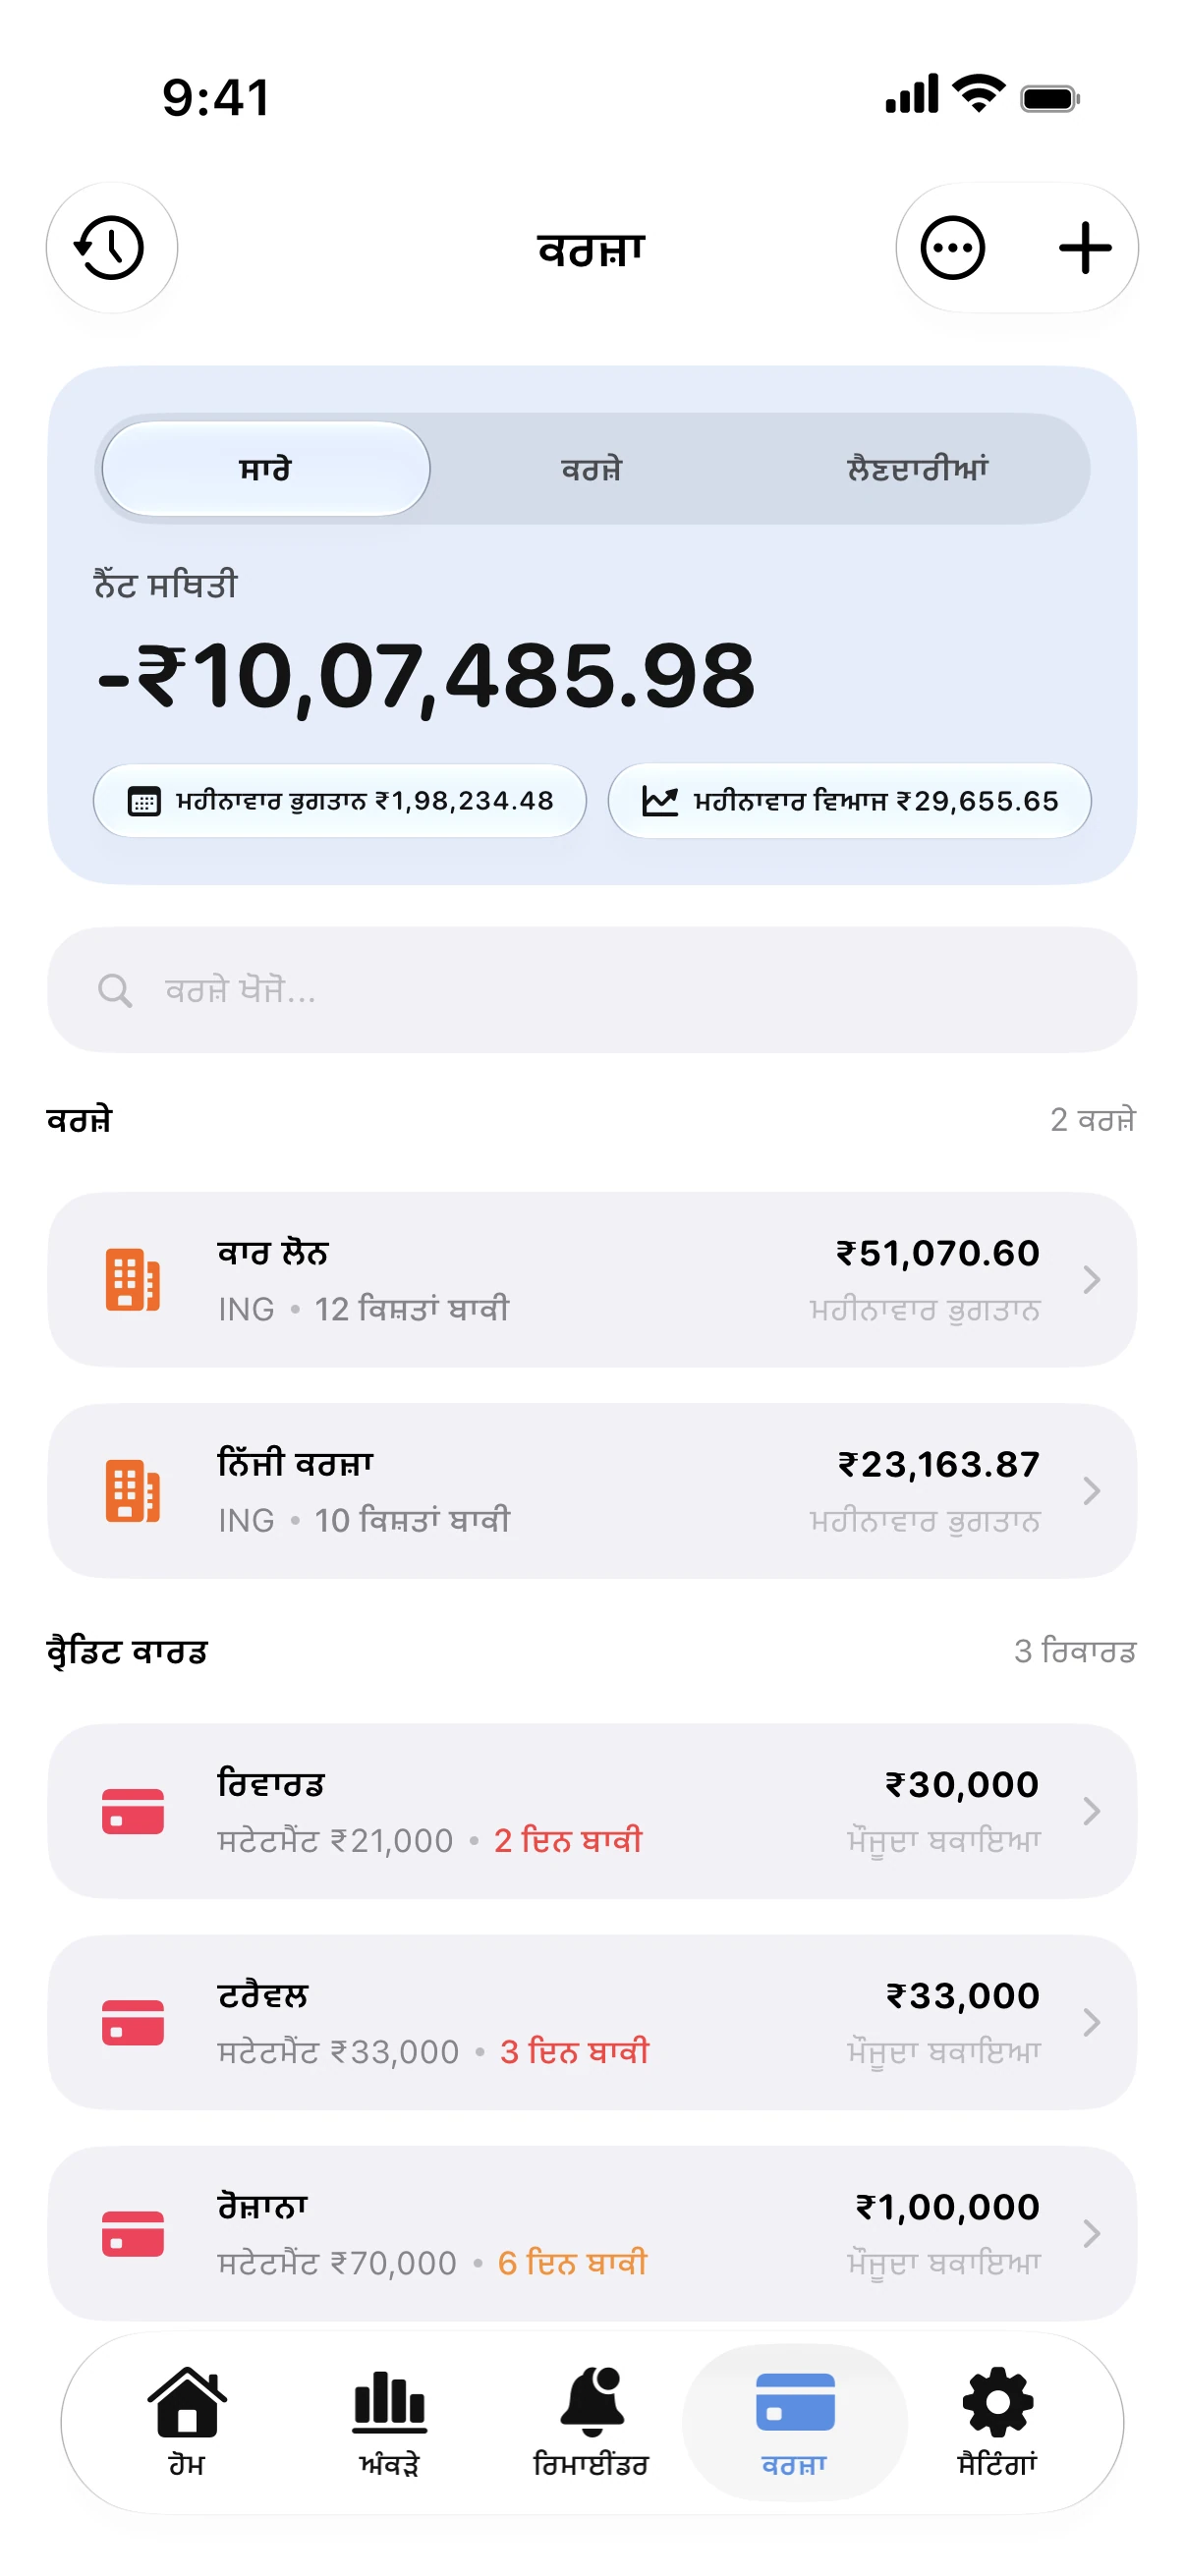
- Spendry ਵਿੱਚ, ਕਾਰਡ ਨੂੰ ਉਸਦੀ ਦਰ ਅਤੇ ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਦੇ ਨਾਲ ਜੋੜੋ।
- ਇੱਕ ਵਾਧੂ ਰਕਮ ਤੈਅ ਕਰੋ ਜੋ ਤੁਸੀਂ ਹਰ ਮਹੀਨੇ ਦੇ ਸਕਦੇ ਹੋ ਅਤੇ ਦੇਖੋ ਕਿ ਤੁਹਾਡੀ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਕਿਵੇਂ ਬਦਲਦੀ ਹੈ।
ਇੱਕ ਉਦਾਹਰਨ
22% ਉੱਤੇ 3,000 ਦਾ ਬਕਾਇਆ ਲਗਭਗ 2.5% ਦੇ ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਨਾਲ ਮੁੱਕਣ ਲਈ ਦਸ ਸਾਲਾਂ ਤੋਂ ਵੱਧ ਸਮਾਂ ਲੈ ਸਕਦਾ ਹੈ ਅਤੇ ਅਸਲ ਬਕਾਏ ਨਾਲੋਂ ਵੀ ਵੱਧ ਵਿਆਜ ਲੱਗ ਸਕਦਾ ਹੈ। ਹਰ ਮਹੀਨੇ 175 ਦਾ ਪੱਕਾ ਭੁਗਤਾਨ ਇਸਨੂੰ ਦੋ ਸਾਲਾਂ ਤੋਂ ਵੀ ਘੱਟ ਸਮੇਂ ਵਿੱਚ ਸਾਫ਼ ਕਰ ਦਿੰਦਾ ਹੈ।
ਜੇਕਰ ਤੁਸੀਂ ਹੁਣੇ ਹੋਰ ਪੈਸੇ ਨਹੀਂ ਦੇ ਸਕਦੇ, ਤਾਂ ਆਪਣੇ ਬੈਂਕ ਨਾਲ ਆਟੋਮੈਟਿਕ ਭੁਗਤਾਨ ਸੈੱਟ ਕਰੋ ਤਾਂ ਜੋ ਦੇਰੀ ਨਾ ਹੋਵੇ, ਅਤੇ ਜਦੋਂ ਸੰਭਵ ਹੋਵੇ ਵਾਧੂ ਪੈਸੇ ਭਰੋ।
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਪੇਅ-ਆਫ ਕੈਲਕੁਲੇਟਰ
ਮੁਫ਼ਤ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਕੈਲਕੁਲੇਟਰ। ਬਕਾਇਆ, ਵਿਆਜ ਦਰ ਅਤੇ ਮਹੀਨਾਵਾਰ ਭੁਗਤਾਨ ਦਰਜ ਕਰੋ ਅਤੇ ਕਰਜ਼ਾ-ਮੁਕਤ ਮਿਤੀ ਅਤੇ ਕੁੱਲ ਵਿਆਜ ਜਾਣੋ।
ਸਵਾਲ
ਕੀ ਸਿਰਫ਼ ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਕਰਨ ਨਾਲ ਮੇਰੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਨੂੰ ਨੁਕਸਾਨ ਹੁੰਦਾ ਹੈ?
ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਸਮੇਂ ਸਿਰ ਕਰਨ ਨਾਲ ਖਾਤਾ ਠੀਕ ਰਹਿੰਦਾ ਹੈ। ਪਰ ਵੱਡਾ ਬਕਾਇਆ ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਉੱਤੇ ਅਸਰ ਪਾ ਸਕਦਾ ਹੈ, ਇਸ ਲਈ ਇਸਨੂੰ ਘਟਾਉਣਾ ਚੰਗਾ ਰਹਿੰਦਾ ਹੈ।
ਘੱਟੋ-ਘੱਟ ਭੁਗਤਾਨ ਦਾ ਹਿਸਾਬ ਕਿਵੇਂ ਲਗਾਇਆ ਜਾਂਦਾ ਹੈ?
ਇਹ ਬੈਂਕ ਉੱਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ: ਆਮ ਤੌਰ ਤੇ ਬਕਾਏ ਦਾ ਇੱਕ ਛੋਟਾ ਪ੍ਰਤੀਸ਼ਤ ਜਾਂ ਇੱਕ ਨਿਸ਼ਚਿਤ ਰਕਮ, ਜੋ ਵੀ ਵੱਧ ਹੋਵੇ। ਤੁਹਾਡੀ ਸਟੇਟਮੈਂਟ ਸਹੀ ਰਕਮ ਦਿਖਾਉਂਦੀ ਹੈ।