ଉପରେ ଟିକିଏ ନିର୍ଦ୍ଦିଷ୍ଟ ଅତିରିକ୍ତ ଟଙ୍କା ଦେବା ଦ୍ୱାରା ସ୍ଥିତି ବଦଳିଯାଏ: ପ୍ରତ୍ୟେକ ପେମେଣ୍ଟର ଅଧିକ ଅଂଶ ମୂଳ ଧନକୁ କମାଏ, ଏବଂ ଶେଷ ହେବା ତାରିଖ ବହୁ ବର୍ଷ ଆଗକୁ ଚାଲିଆସେ।
ଆପଣଙ୍କ ନିଜର ହିସାବ ଦେଖନ୍ତୁ
- ଏକ ନିର୍ଦ୍ଦିଷ୍ଟ ମାସିକ ରାଶି ସହିତ ସର୍ବନିମ୍ନ ଦେୟର ତୁଳନା କରିବାକୁ ଏହି ସାଇଟରେ ଥିବା ମାଗଣା କ୍ରେଡିଟ୍ କାର୍ଡ ପେଅଫ୍ କାଲକୁଲେଟର୍ ବ୍ୟବହାର କରନ୍ତୁ।
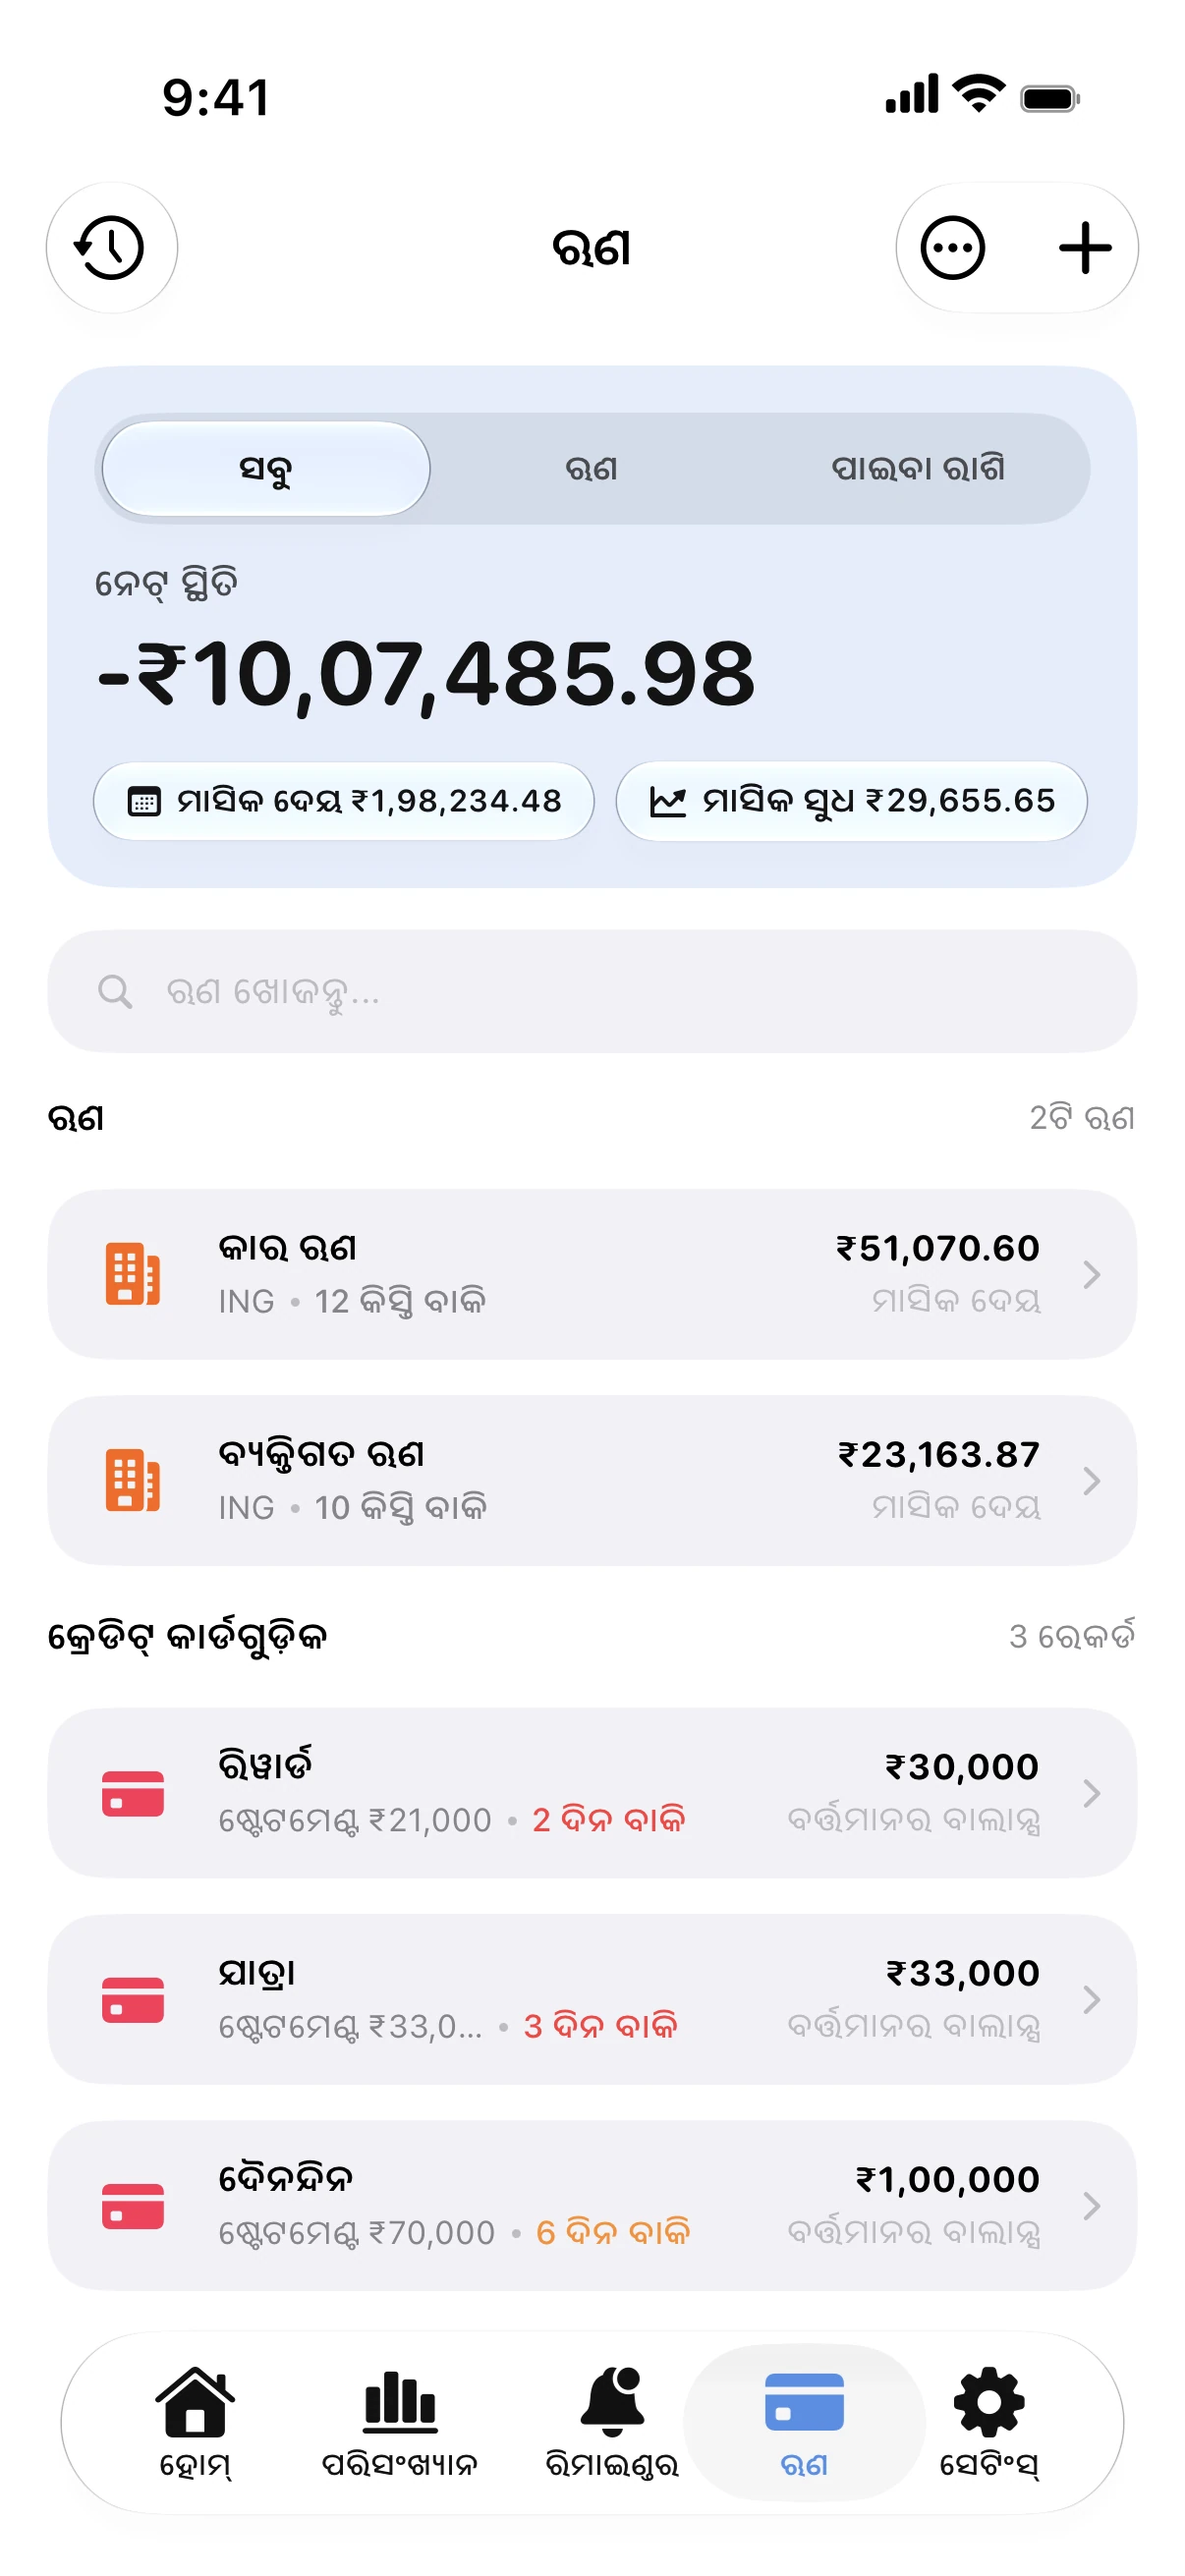
- Spendry ରେ, କାର୍ଡକୁ ଏହାର ସୁଧ ହାର ଏବଂ ସର୍ବନିମ୍ନ ଦେୟ ସହିତ ଯୋଡ଼ନ୍ତୁ।
- ପ୍ରତି ମାସରେ ଆପଣ ଦେଇପାରୁଥିବା ଏକ ଅତିରିକ୍ତ ରାଶି ସେଟ୍ କରନ୍ତୁ ଏବଂ ଆପଣଙ୍କ ଋଣମୁକ୍ତ ହେବା ତାରିଖ ଅପଡେଟ୍ ହେଉଥିବା ଦେଖନ୍ତୁ।
ଗୋଟିଏ ଉଦାହରଣ
ପାଖାପାଖି ୨.୫% ର ସର୍ବନିମ୍ନ ଦେୟ ସହିତ ୨୨% ରେ ୩,୦୦୦ ର ବାଲାନ୍ସ ଶେଷ ହେବାକୁ ଦଶ ବର୍ଷରୁ ଅଧିକ ସମୟ ଲାଗିପାରେ ଏବଂ ମୂଳ ବାଲାନ୍ସଠାରୁ ଅଧିକ ସୁଧ ଖର୍ଚ୍ଚ ହୋଇପାରେ। ପ୍ରତି ମାସରେ ଏକ ନିର୍ଦ୍ଦିଷ୍ଟ ୧୭୫ ଦେଲେ ଏହା ଦୁଇ ବର୍ଷରୁ କମ୍ ସମୟ ମଧ୍ୟରେ ସରିଯାଏ।
ଯଦି ଆପଣ ଏବେ ଅଧିକ ଦେଇପାରିବେ ନାହିଁ, ତେବେ ବ୍ୟାଙ୍କ ସହିତ ସର୍ବନିମ୍ନ ଦେୟକୁ ଅଟୋମେଟିକ୍ ପେମେଣ୍ଟ ଭାବରେ ସେଟ୍ କରନ୍ତୁ ଯାହାଦ୍ୱାରା କେବେ ବି ଡେରି ନ ହୁଏ, ଏବଂ ସମ୍ଭବ ହେଲେ ଅତିରିକ୍ତ ଟଙ୍କା ଦିଅନ୍ତୁ।
କ୍ରେଡିଟ୍ କାର୍ଡ ଋଣ ପରିଶୋଧ କାଲକୁଲେଟର୍
ମାଗଣା କ୍ରେଡିଟ୍ କାର୍ଡ କାଲକୁଲେଟର୍। ବାକି ଟଙ୍କା, ସୁଧ ହାର ଓ ମାସିକ କିସ୍ତି ଦେଖି ଋଣମୁକ୍ତ ହେବା ତାରିଖ ଏବଂ ସମୁଦାୟ ସୁଧ ଜାଣନ୍ତୁ।
ପ୍ରଶ୍ନୋତ୍ତର
କେବଳ ସର୍ବନିମ୍ନ ଦେୟ ଦେବା ଦ୍ୱାରା ମୋ କ୍ରେଡିଟ୍ ସ୍କୋର ଖରାପ ହୁଏ କି?
ସମୟ ମୁତାବକ ଅତି କମରେ ସର୍ବନିମ୍ନ ଦେୟ ପୈଠ କଲେ ଆକାଉଣ୍ଟ ଠିକ୍ ରହେ। କିନ୍ତୁ ଅଧିକ ବାଲାନ୍ସ ଆପଣଙ୍କ କ୍ରେଡିଟ୍ ଉପରେ ଚାପ ପକାଇପାରେ, ତେଣୁ ଏହାକୁ କମାଇବା ସାହାଯ୍ୟ କରେ।
ସର୍ବନିମ୍ନ ଦେୟ କିପରି ହିସାବ କରାଯାଏ?
ଏହା ବ୍ୟାଙ୍କ ଉପରେ ନିର୍ଭର କରେ: ସାଧାରଣତଃ ବାଲାନ୍ସର ଏକ ଛୋଟ ପ୍ରତିଶତ କିମ୍ବା ଏକ ନିର୍ଦ୍ଦିଷ୍ଟ ସର୍ବନିମ୍ନ ସୀମା, ଯାହା ଅଧିକ ଥାଏ। ଆପଣଙ୍କ ଷ୍ଟେଟମେଣ୍ଟରେ ସଠିକ୍ ପରିମାଣ ଦର୍ଶାଯାଇଥାଏ।