Egy csekély, fix pluszösszeg teljesen átírja a helyzetet: a befizetések nagyobb része jut a tőketartozásra, és a lezárás évekre lecsökken.
Nézd meg a saját számaidat
- Használd az oldalon található ingyenes kalkulátort a kötelező minimum és a fix havi törlesztés összehasonlításához.
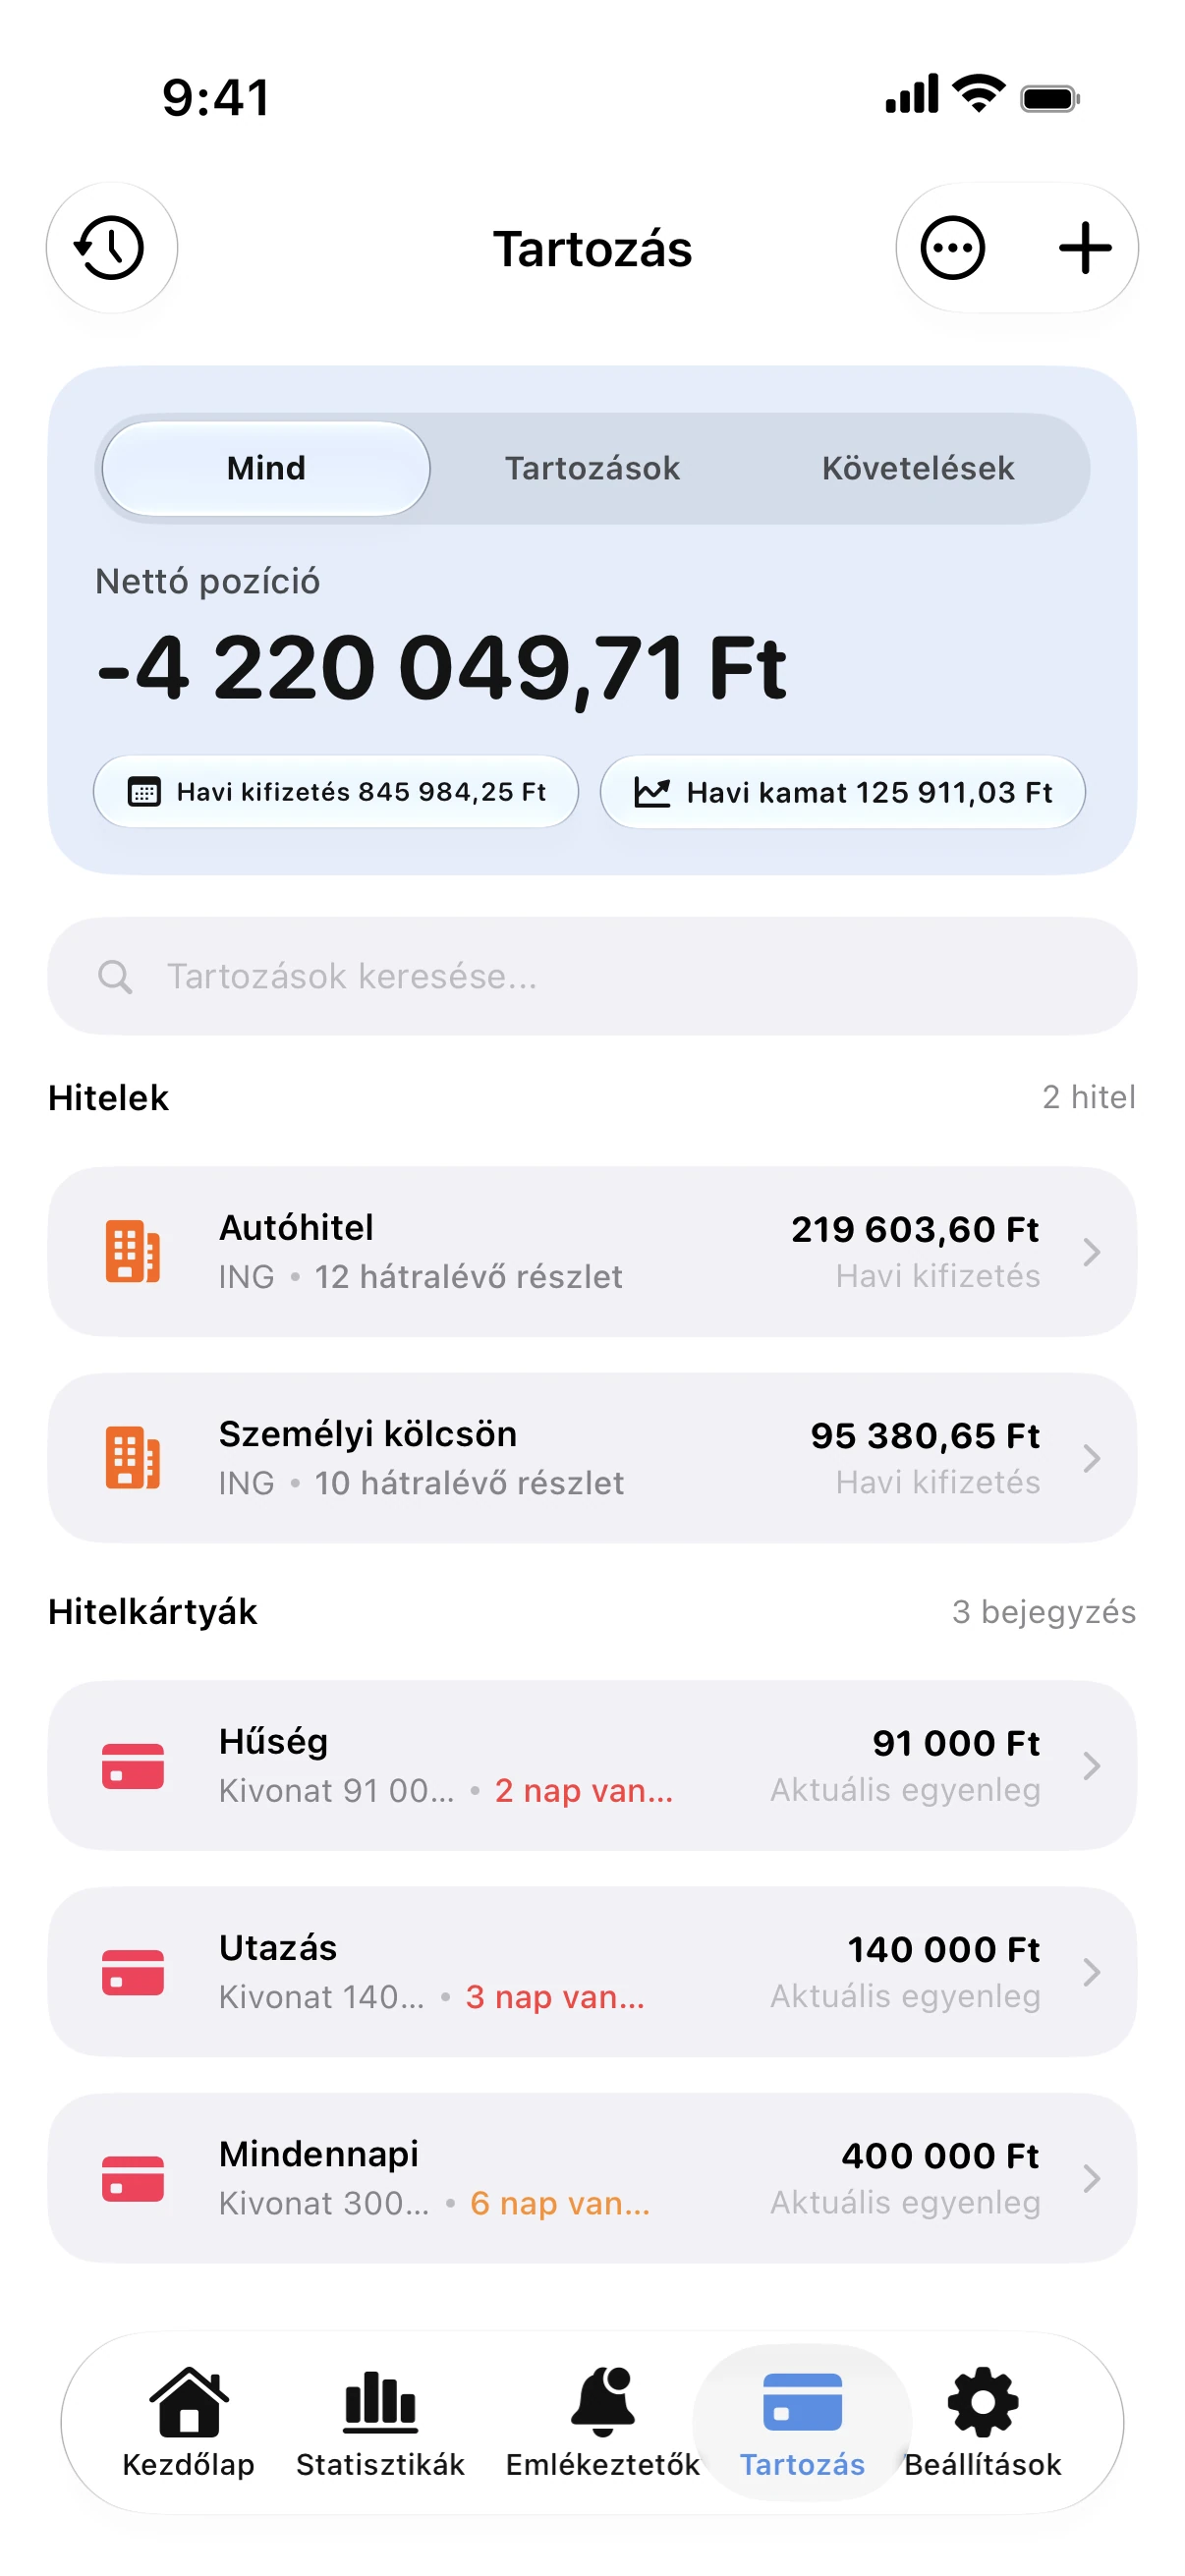
- A Spendryben add hozzá a kártyát a kamatlábbal és a minimális fizetendő összeggel együtt.
- Állíts be egy akkora extra összeget, amit minden hónapban kényelmesen tudsz tartani, és nézd meg, hogyan változik az adósságmentesség dátuma.
Egy példa
Egy 3 000 összegű egyenleg 22%-os kamaton, nagyjából 2,5%-os kötelező minimummal számolva több mint tíz évig tarthat, és a kamatokra többet fizethetsz ki, mint az eredeti tartozás. Ezzel szemben havi fix 175 befizetésével két éven belül teljesen adósságmentes lehetsz.
Ha jelenleg nem tudsz többet fizetni, állítsd be a minimumra az automatikus banki megbízást, hogy soha ne késs el, és amikor csak tudsz, fizess be egy kicsivel többet.
Hitelkártya törlesztési kalkulátor
Ingyenes hitelkártya-kalkulátor. Számold ki a törlesztés idejét, a kamatokat és a minimális fizetés valós költségét.
Kérdések
Ront a hitelképességemen, ha csak a minimumot fizetem?
Ha a minimumot időben befizeted, a számlád rendezett marad. A tartósan magas egyenleg viszont ronthat a megítéléseden, így a tartozás lefaragása mindenképpen segít.
Hogyan számolják ki a minimális fizetendő összeget?
Banktól függ: általában az egyenleg meghatározott százaléka vagy egy előre rögzített minimumösszeg, attól függően, melyik a magasabb. A pontos értéket a számlakivonatodon találod.