הוספת סכום קבוע מעבר למינימום משנה לגמרי את התמונה: חלק גדול יותר מכל תשלום מכסה את הקרן, ותאריך סיום החוב מתקרב בשנים.
בדקו את המספרים שלכם
- השתמשו במחשבון סילוק חובות אשראי החינמי באתר זה כדי להשוות בין תשלום מינימום לתשלום חודשי קבוע.
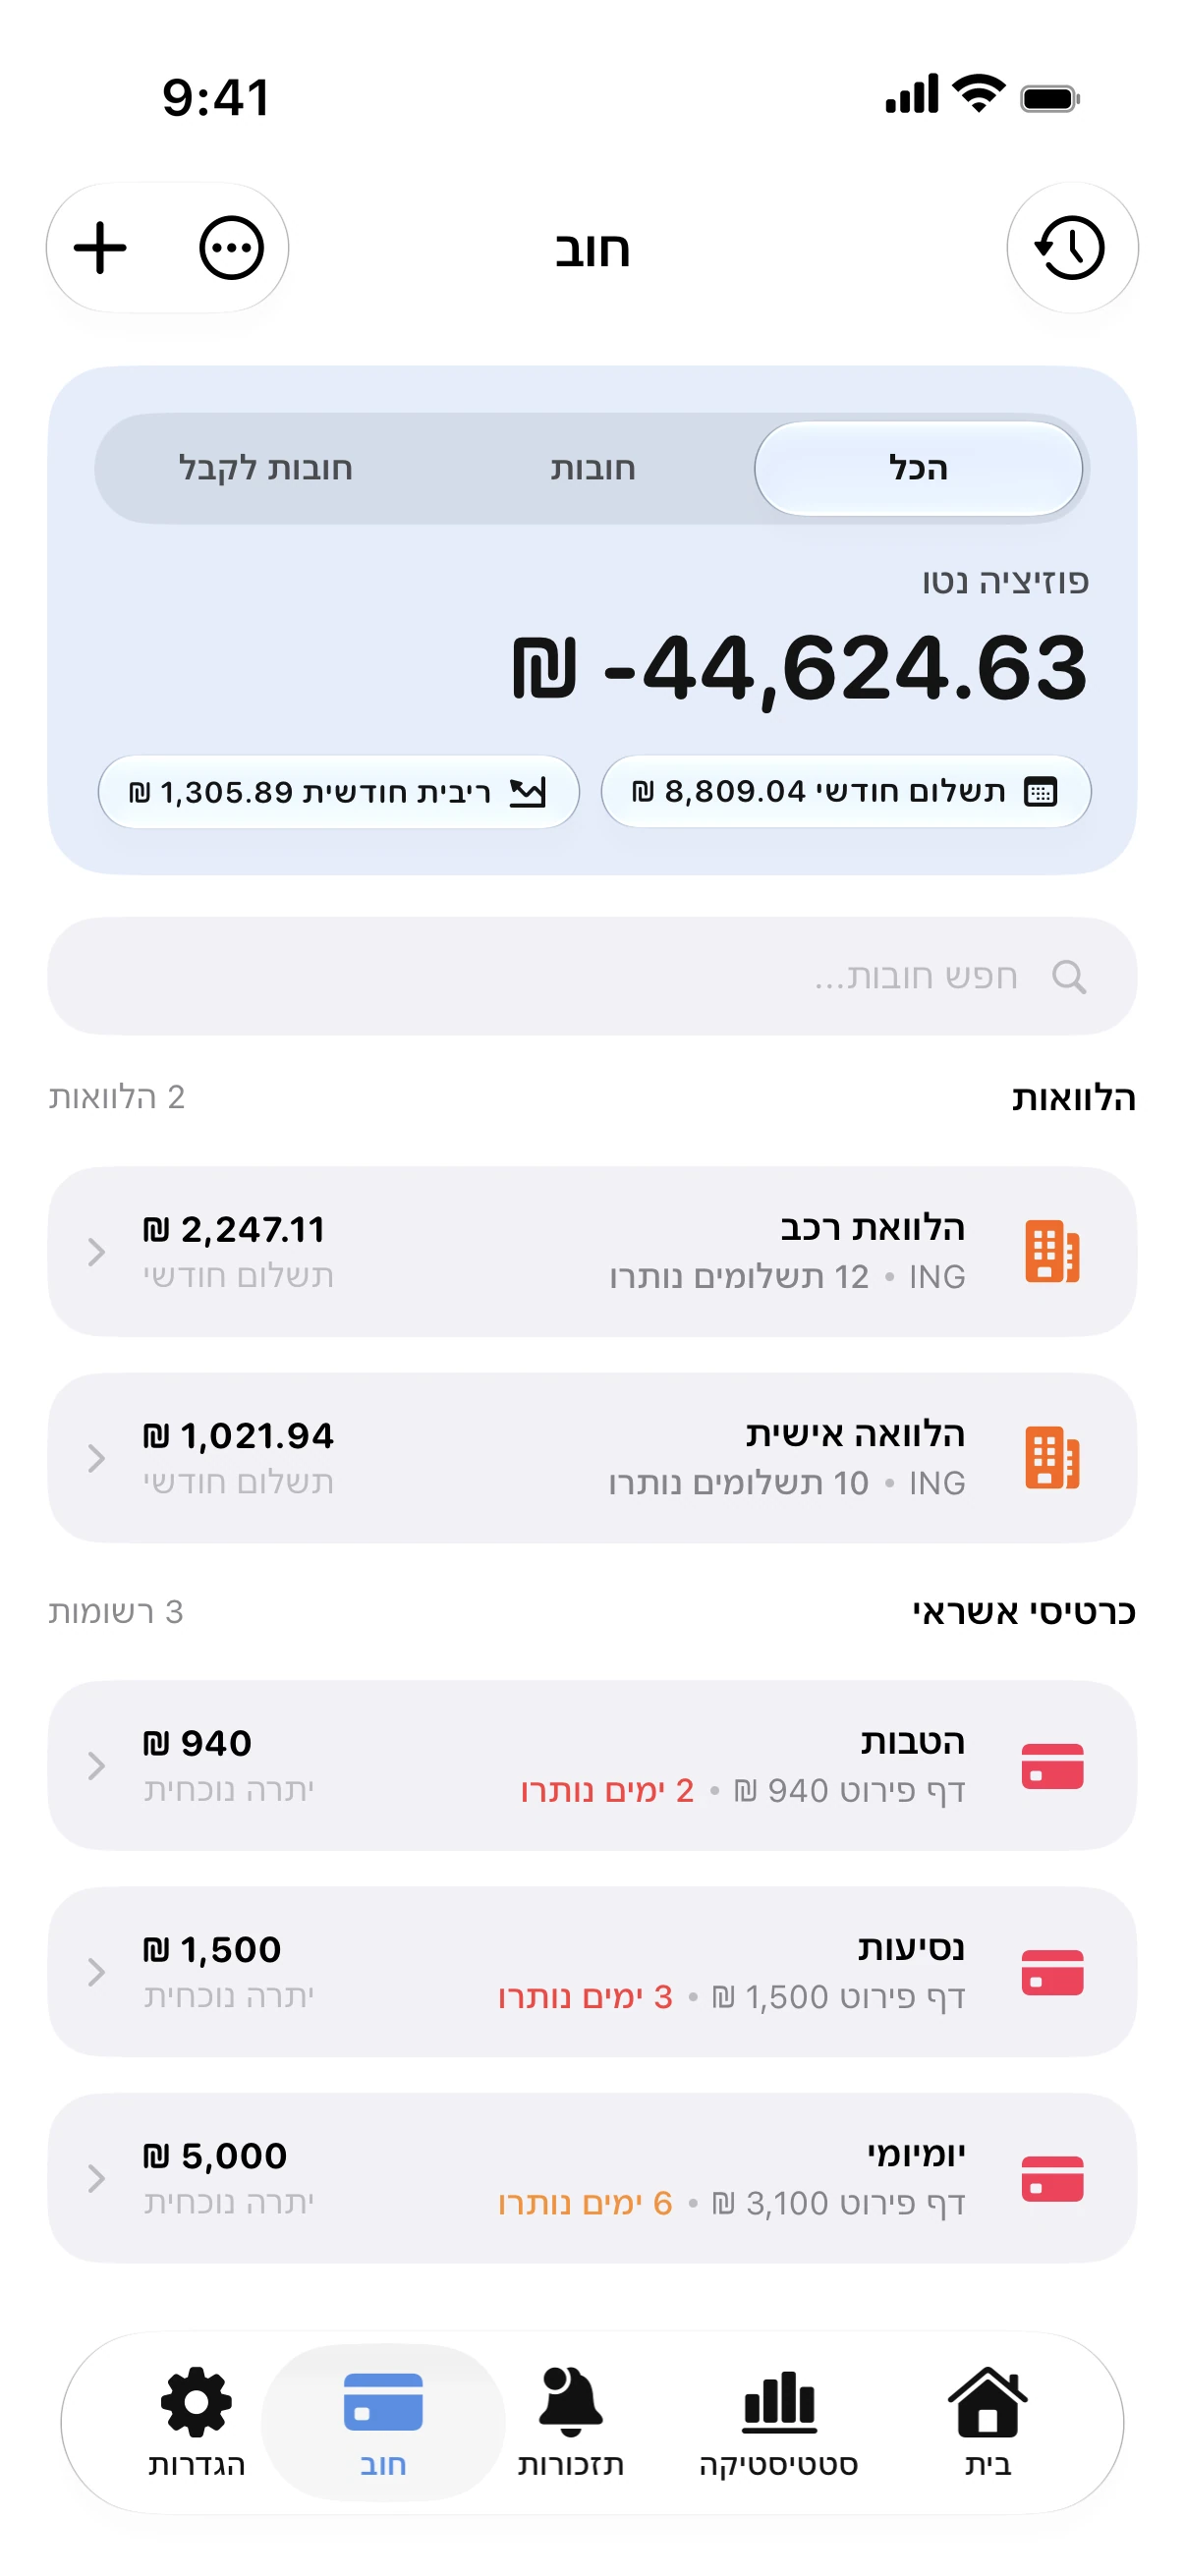
- הוסיפו ל-Spendry את הכרטיס יחד עם שיעור הריבית ותשלום המינימום שלו.
- הגדירו סכום נוסף שתוכלו לעמוד בו מדי חודש, וראו כיצד התאריך שבו תהיה ללא חובות מתעדכן במקום.
דוגמה מספרית
יתרה של 3,000 בריבית של 22% עם תשלומי מינימום של כ-2.5% עלולה להיגרר מעל עשר שנים, ולעלות בריביות יותר מסכום החוב המקורי. תשלום קבוע של 175 בכל חודש יסגור את החוב במלואו תוך פחות משנתיים.
אם אינכם יכולים לשלם יותר כרגע, הגדירו את תשלום המינימום בהוראת קבע בחשבון הבנק כדי לא לאחר אף פעם, והוסיפו תשלומים נוספים כשיתאפשר.
מחשבון סגירת חוב בכרטיס אשראי
מחשבון סגירת חוב בכרטיס אשראי בחינם. מזינים יתרה, ריבית והחזר חודשי, ובודקים את מועד הסיום, עלות הריבית ומחיר תשלום המינימום.
שאלות נפוצות
האם תשלום המינימום פוגע בדירוג האשראי שלי?
תשלום המינימום בזמן שומר על החשבון תקין ולא יוצר פיגורים. עם זאת, ניצול גבוה של מסגרת האשראי לאורך זמן עלול להעיב על הדירוג, ולכן כדאי לצמצם את היתרה.
איך מחושב תשלום המינימום בכרטיס?
זה תלוי בחברת האשראי או בבנק: בדרך כלל מדובר באחוז מסוים מהיתרה או בסכום מינימום קבוע, הגבוה מביניהם. בדף הפירוט החודשי מופיע הסכום המדויק.